

























Nitrogenados
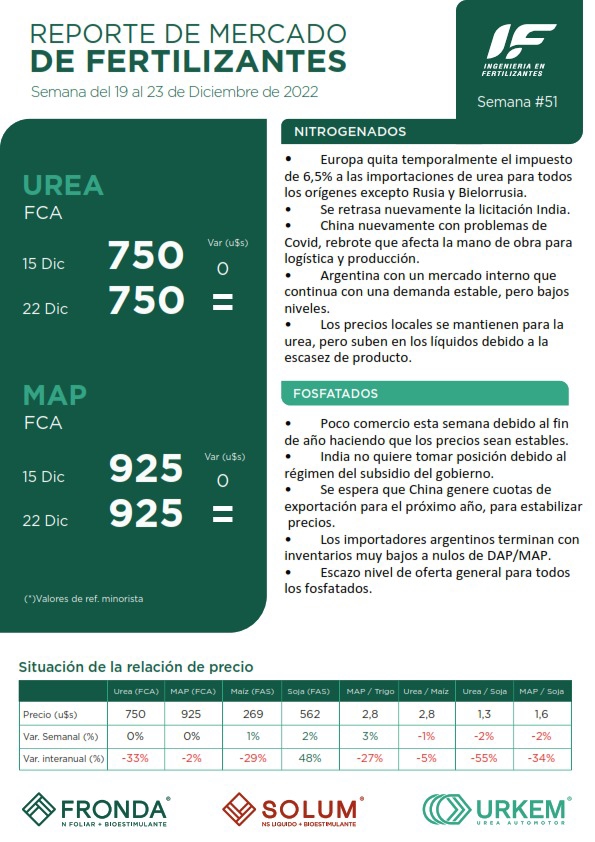
Con las vacaciones acercándose y sin noticias de la licitación India el mercado retrocedió. Europa eliminó los aranceles del 6,5% al menos temporalmente sobre las importaciones de urea, excluyendo a Rusia y Bielorrusia. Dado que se espera que crezca la demanda de varios países de la UE en el corto plazo, esta medida abre las puertas a varios orígenes, incluidos EEUU, Nigeria y el sudeste asiático.
La próxima licitación india probablemente se retrase hasta principios de enero.
Las barcazas de urea de NOLA se evalúan en $495 FOB (-), igual que la semana anterior. La actividad comercial desapareció esta semana.
Los mercados de China estuvieron tranquilos debido a los retrasos en la licitación india, lo que les dio a los exportadores tiempo adicional para preparar los cargamentos antes de la inspección. Los precios de exportación bajan $5. La escalada en los casos de Covid genera desafíos porque la escasez de mano de obra podría afectar la logística y la producción a medida que más trabajadores están afectados por el virus.
Rusia, los precios tendieron a la baja a $430-450 FOB (-20). El flete desde los puertos rusos del Báltico se ha mantenido estable en $60-70 (-) a Brasil.
Egipto no reportó ventas esta semana, los precios están valuados en $540-550 FOB (-15). Con la decisión de la UE de eliminar los aranceles, Egipto, que ya disfrutaba de un estatus libre de impuestos, pierde una ventaja clave para comerciar con Europa.
En Argelia no se reportaron nuevas ventas esta semana con precios en $530-540 FOB (-20) y también se ven afectada por la nueva política europea.
En Brasil los precios se indicaron entre $485- 500 CFR (-5), ligeramente por debajo del extremo inferior de la semana pasada.
ARGENTINA
Sin actividad en el mercado CFR de cara a fin de año, con lo cual mantenemos las referencias en $580 CFR, aumentando la brecha con respecto a Brasil.
El mercado interno continúa con una demanda estable, pero bajos niveles, con todos los proveedores ofreciendo sin problemas. Las referencias de precios domésticos también se mantienen sin cambio en $715- 720 FCA mayorista.
En líquidos se está observando un faltante de oferta lo que complica el abastecimiento y encarece los precios de estos productos. Esta semana los precios subieron, y continúan caros con respectos a la unidad de N , por lo que esta suba tiene un camino limitado de acuerdo con lo que suceda con la urea.
Fosfatados
Poco comercio en el mercado de fosfatos a medida que se acerca el final del año. Se espera que los fosfatados recuperen los precios en el primer trimestre de 2023 antes de la próxima temporada. Un suministro más bajo de lo planeado y las interrupciones logísticas,
podrían resultar en un aumento en los precios, especialmente si China no emite cuotas de exportación de volúmenes significativos para el inicio del 2023.
Los precios de la India se evalúan a la baja en $720-730 CFR (-5). La mayoría de los importadores están mostrando poco interés en las cargas al contado, sin garantía de que el producto encuentre un hogar bajo el actual régimen de subsidio.
En China, los precios están valuados en $690- 700 FOB (+5). La actividad de exportación de China en el mercado de fósforo permanece tranquila.
Los precios de Rusia para el MAP son más altos a $570-580 FOB Báltico (+15), el extremo inferior refleja mayores ganancias por el aumento de los precios en Brasil con fletes estables.
Los precios de Marruecos DAP se evalúan en $685-770 FOB (-10). Los precios de MAP son más altos nuevamente esta semana a $615-765 FOB (+15).
NOLA DAP se evalúa en $675-690 FOB (-), sin cambios durante un período tranquilo en el mercado de EEUU. En Tampa, los precios de DAP/MAP han subido esta semana a $610-670 FOB (+15/30).
Los precios de Brasil para MAP continuaron su tendencia alcista esta semana, subiendo a $640-650 CFR.
ARGENTINA
Los importadores argentinos terminan con inventarios muy bajos a nulos de DAP/MAP, pero con una pequeña base de volumen negociado a principios de diciembre con precios entre $640-680 CFR, para llegada enero-febrero del 2023.
Los nuevos precios de referencia de DAP/MAP ahora se ofrecen a $700 CFR, lo que no genera ningún tipo de interés para continuar con el abastecimiento de cara a la fina 2023.
Como mencionamos la semana pasada, seguimos observando que, en la medida que se encuentre oferta, es una buena alternativa ir fijando precios de fósforo de cara al 2023. Mas aún si tenemos en cuenta que sigue la liquidación de la soja a un dólar de $230, sumado a que a nivel mundial se espera una buena demanda de fosfatos para el primer trimestre de año, con algunas complicaciones que persisten en cuanto a la oferta.
Las referencia internas se ubican en: MAP / DAP: $880-900 FCA (=) prácticamente sin ofertas disponibles; TSP: $870-900 FCA (=) prácticamente sin ofertas disponibles; MEZCLAS QUIMICAS NPS+Zn: $910-930 FCA (=) prácticamente sin ofertas disponibles; SPS : $400-410 FCA (=).




Comentar