


























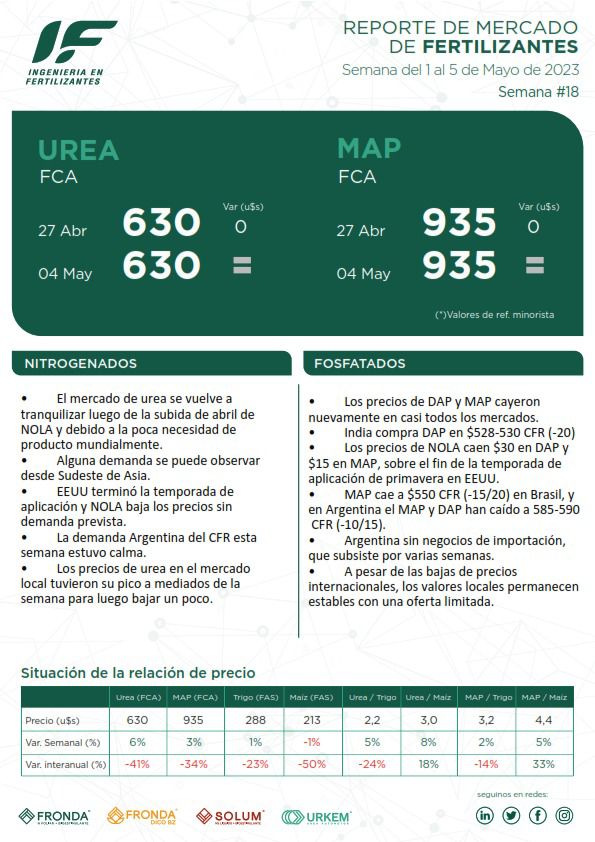
Reporte del mercado de fertilizantes elaborado por IF Ingeniería en Fertilizantes correspondiente a la semana del 1° al 5 de mayo de 2023.
- Continúan las restricciones de oferta en el mercado interno argentino.
- La disparidad de precios es bastante alta, con una oferta muy restringida e intermitente por parte de los importadores. Es llamativa la alternancia de vender / no vender, vender caro / ser competitivo, de las empresas en periodos cortos de tiempo (7 días hábiles con suerte). Quizá esto deja en evidencia el desconcierto de las empresas ante la cantidad de restricciones para importar y las cambiantes reglas en el país.
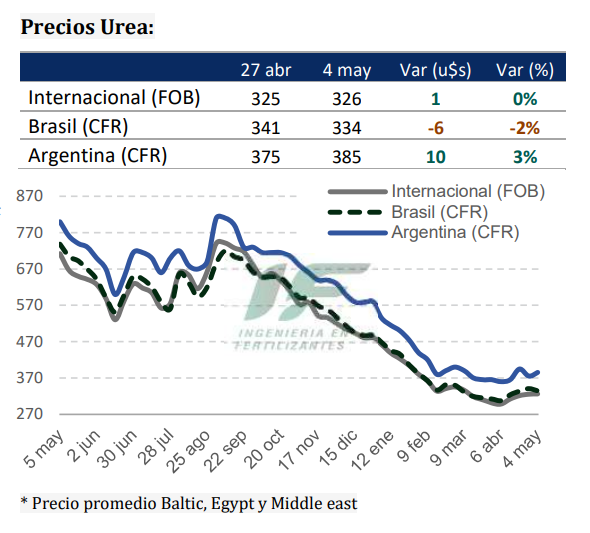
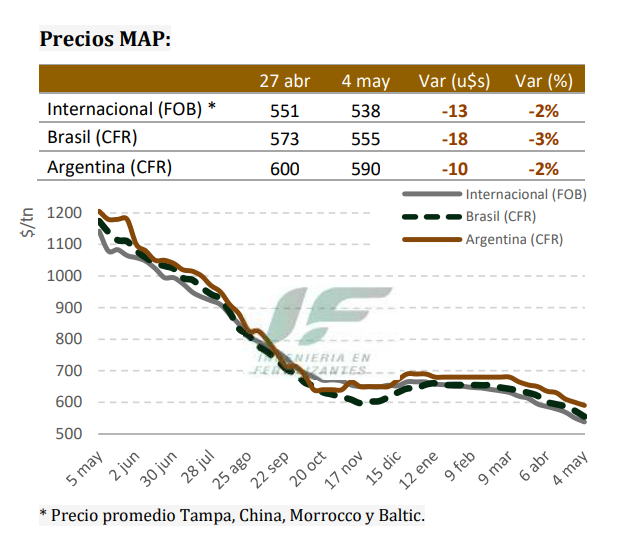
- Esto sigue alimentando una alarmante prima entre los precios CFR de Argentina y Brasil. En Urea la prima de precios asciende a $50 ($385 CFR Argentina vs. $335 CFR Brasil) y en MAP $40 ($590 CFR Argentina vs. $550 CFR Brasil), cuando históricamente la prima de precios era de $ 5-10.
Nitrogenados
- Persiste la débil demanda en el mercado mundial de la urea, con Europa, Brasil e India permaneciendo al margen. En NOLA, el reciente aumento de los precios se frenó con la caída de las ventas debido a la terminación de aplicaciones de primavera. Es posible que se observe cierta demanda en el sudeste asiático (Vietnam e Indonesia) por al cierre de las plantas de Petronas.
- No se espera ninguna licitación india hasta junio o julio, ya que el país cuenta con stocks suficientes y con buenos niveles de producción nacional.
- Se espera que las restricciones a la exportación de China disminuyan en las próximas semanas dando lugar a más salida de producto. Los precios se indicaron en $330-350 FOB (+10). El mercado interno chino se mantiene estable y algunos productores están preparando cierres de plantas por mantenimiento.
- Los vendedores de Rusia hicieron pequeños volúmenes con valores entre $275-295 FOB (-5).
- Las ventas en Argelia se mantienen en $360 FOB (-). Egipto reportó 2 ventas de 3.000t a Europa a $365- 370 FOB (+5).
- En NOLA las barcazas de mayo ya han experimentado un profundo descenso de precios a $350- 485 FOB (-15) durante la última semana.
- En Brasil, las ventas se indicaron en $325-345 CFR (-5) con actividad de compra limitada.
ARGENTINA
- La demanda del CFR esta semana estuvo calma, con una referencia de precios de $385, un poco mas elevada que la semana pasada.
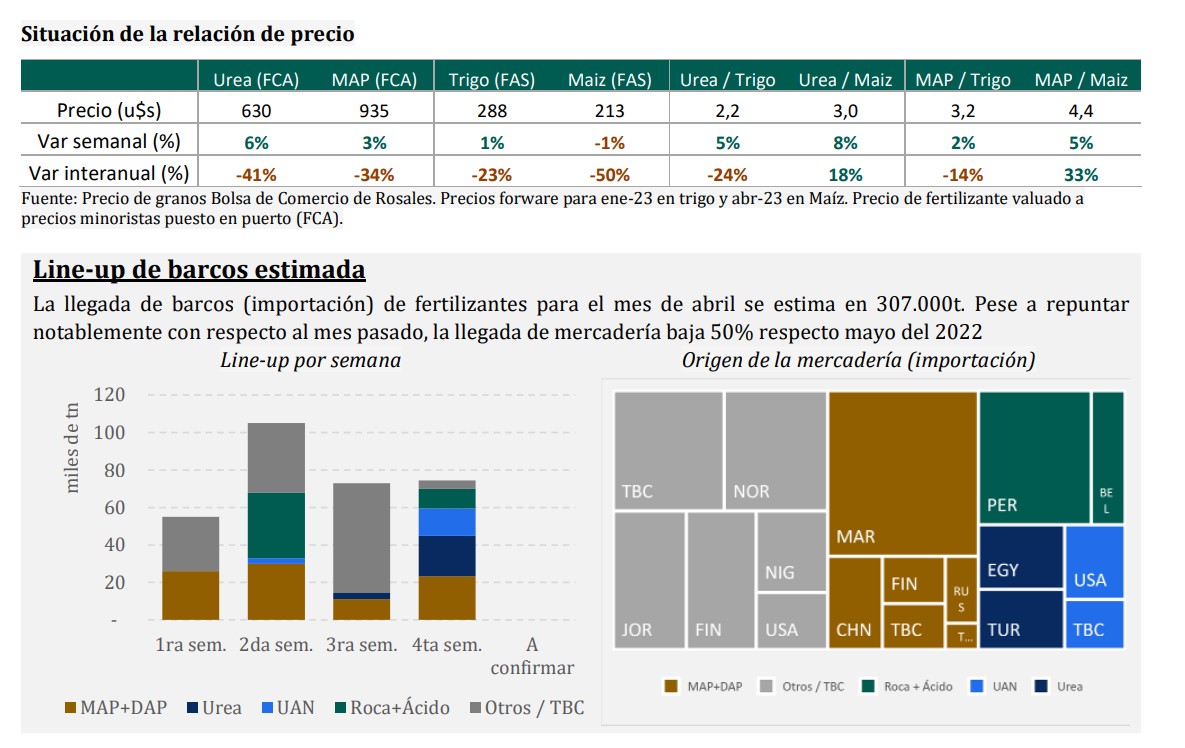
- Los precios de urea en el mercado local tuvieron su pico a mediados de la semana para luego bajar un poco, pero en el rango de los $ 575-600 FCA mayorista, siempre con volúmenes acotados y tiempo limitado de oferta. De mostrar el mercado internacional una tendencia a la baja, los valores deberían acercarse más a los $ 575 FCA. Será esto tema de la semana próxima.
- Los líquidos siguen ganando competitividad respecto a los sólidos, pero lamentablemente no estamos en una época de uso intensivo de estos productos. Seria deseable que sigan ajustando los precios para ubicarse en valores competitivos para la campaña en junio / julio.
Fosfatados
- Los precios de DAP y MAP cayeron nuevamente en casi todos los mercados, liderados por las barcazas de DAP en NOLA.
- Si bien los precios de las materias primas continúan bajando, el principal factor del mercado bajista es la poca demanda, no la caída del azufre y el amoníaco.
- Hay unos pocos compradores en la India, Pakistán y el sudeste asiático, que encuentran precios más bajos a medida que pasan las semanas, pero son cautelosos de comprar los volúmenes más bajos posibles.
- Los inventarios de DAP en India aumentaron nuevamente en abril alcanzando el mayor aumento mensual de existencias desde mayo de 2019, y se espera que superen los 4Mt a fines de este mes. Los importadores se sienten cada vez más cómodos y seguirán comprando a niveles cada vez más bajos.
- No se espera que los fabricantes chinos reduzcan sustancialmente las tasas de producción en Q2 y Q3 y, por el contrario, se cree que es probable que busquen maximizar las ventas, lo que seguirá erosionando los precios.
- Los intentos de la industria china de mantener el precio de DAP en $550 FOB en abril han fracasado, al ver caer casi inmediatamente a $525-530 FOB la semana pasada y $510-520 FOB esta semana.
- La actividad de compra de fosfato en Sudamérica también se ha mantenido lenta esta semana, con precios de MAP cayendo a $555 CFR en Brasil, y los precios de TSP también han disminuido a $390 CFR, en un mercado débil.
ARGENTINA
- Continúa la sequía de negocios de importación, mientras que las indicaciones de precios caen semana a semana, siendo la referencia $585 CFR (-15) para DAP y $590 CFR (-10) para MAP.
- Esta referencia de precios es meramente indicativa ya que acumulamos varias semana sin negocios, en un mercado internacional muy débil y con muchas necesidades de vender.
- A pesar de las bajas de precios en el mercado internacional, los valores locales permanecen estables con una oferta limitada o intermitente como ya mencionamos al comienzo del informe.
- Los precios locales se mantienen en: MAP/DAP $900-910 FCA | SPT $810-825 FCA | SPS $ 415-430 | MEZCLAS NPSZn $990-1020 FCA.




Comentar