


























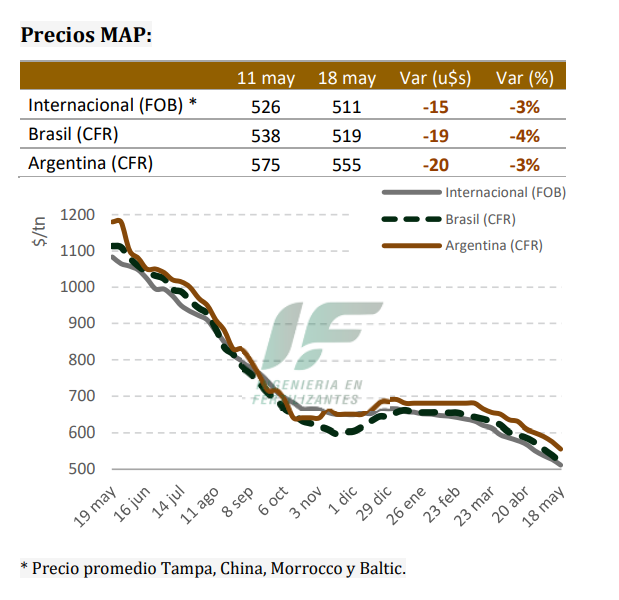
Reporte del mercado de fertilizantes elaborado por IF Ingeniería en Fertilizantes correspondiente a la semana del 15 al 19 de mayo de 2023.
- Desde que se anunció la habilitación del swap con China, los importadores argentinos, en coordinación con los bancos y proveedores internacionales, se encuentran en etapa de prueba del sistema de SIRA para importaciones de fertilizantes pagaderas en Yuanes.
- En las últimas semanas se pudo observar que las SIRA nominadas en dólares pagaderas en Yuanes tenían una aprobación que podía demorar una semana, en comparación con las SIRA nominadas en dólares pagaderas en dólares que se encontraban trabadas y sin
aprobación (y sin un panorama cierto). Mientras que las SIRA nominadas en Yuanes pagaderas en Yuanes son de aprobación casi inmediata dentro de los 3 días de la solicitud. - Si bien la etapa de aprobación de SIRA parece estar allanada, los esfuerzos ahora se enfocan en terminar de configurar la ingeniería financiera de conversión de monedas (a diferencia del dólar o el euro, el yuan no es convertible en forma directa), en un sistema de comercio internacional cuya estructura tiene como referencia la moneda dólar.
- Esto genera expectativas en el sector ya que en las próximas semanas podría dinamizar el comercio de fertilizantes en las puertas se la siembra de cultivos de fina, y podría masificarse de cara al segundo semestre del año, el de mayor consumo de fertilizantes.
Nitrogenados
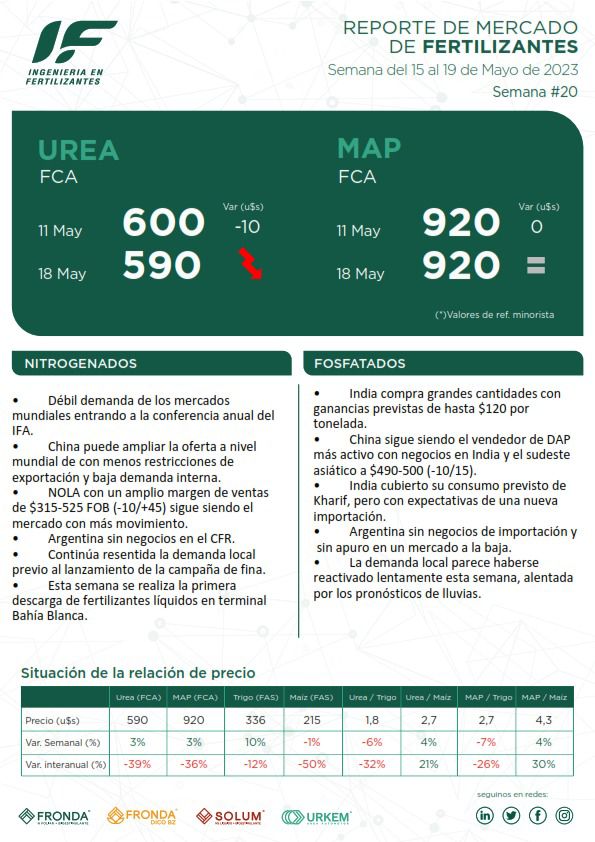
- La débil demanda persistió en los mercados mundiales de urea antes de la conferencia IFA de la próxima semana en Praga. Los precios bajaron en varios mercados clave a pesar de la negación de los vendedores a reducir los precios antes de la conferencia.
- En India sigue sin haber una indicación clara del momento de la próxima licitación.
- Los precios de exportación de China se indicaron en $320-330 FOB (-10). El posible retorno de las exportaciones chinas debido a la reducción de las restricciones podría empujar a los mercados a la baja.
- En Rusia, los precios de la urea granular se evaluaron en $265-290 FOB Báltico (-20).
- Argelia no ha realizado ninguna venta pero se informa que tiene volúmenes significativos para vender en junio con precios de $360 FOB (-). Egipto tampoco tuvo ventas, con precios superiores al interés de compra en $350-365 FOB (-10). El Golfo Árabe vendió un buque
de 40.000t a África a $310-315 FOB (-10). - Las barcazas de urea de NOLA se han comercializado a $315-525 FOB durante los últimos siete días en un rango muy amplio, ya que la demanda de productos de envío inmediato continúa obteniendo una gran diferencia en comparación con la carga de barcazas de junio.
- En Brasil, los precios estuvieron bajo presión esta semana con una venta de 16.000t indicadas a $310- 320 CFR (-10).
ARGENTINA
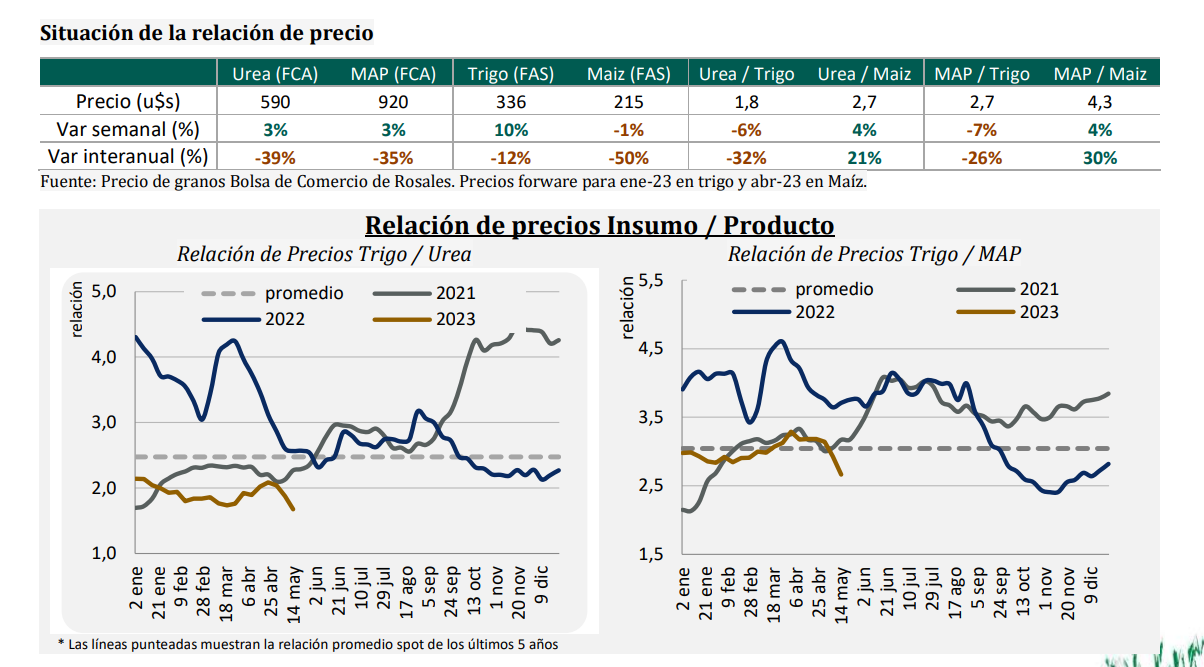
- Semana sin negocios en el CFR pero con ofertas de precios que rondaron los $360 una caída un poco más importante que en Brasil.
- Continuamos con una resentida demanda del mercado local de cara a la fina, a la espera de las lluvias que pueden darse entre el fin de semana y la semana entrante. Por su parte los precios acompañaron la baja internacional posicionándose en $ 555-570 FCA mayorista.
- Esta semana se realiza la primera descarga de fertilizantes líquidos en terminal Bahía Blanca, inversión exclusiva para fertilizantes líquidos de este puerto. Si bien hace ya varios años hubo una descarga de UAN (terminal de Oil Tanking en Pto Rosales), lo emblemático en esta ocasión, es que se haga en una terminal específica para fertilizantes líquidos. Esto tendería mejorar los precios de los líquidos en la región por el menor componente de fletes.
Fosfatados
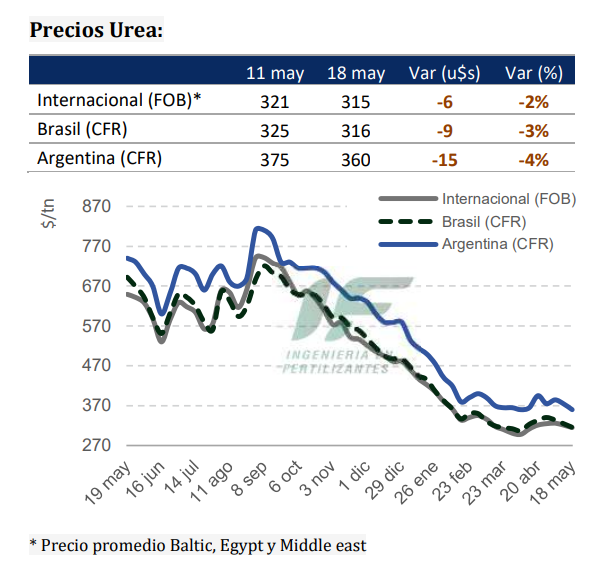
- Acción muy limitada en el mercado de fosfatos esta semana. A pesar de la relativa fortaleza de las compras en los últimos tiempos, los precios de DAP se han debilitado a medida que los proveedores compiten para asegurar las ventas.
- India compra a China y al Golfo Árabe 160.000t a $520-530 CFR (-5). Debido a los nuevos términos desubsidio para fertilizantes y, aunque el país ya ha cubierto su consumo previsto de Kharif, el escenario parece estar listo para una nueva importación.
- Los niveles del mercado de China para DAP se evalúan en $490-500 FOB (-10), lo que refleja los valores necesarios para vender a India y el sudeste asiático.
- Los precios de Rusia para DAP han caído a $460- 550 FOB (-5) como el MAP también cae a $455-470 FOB (-20).
- Los precios de Marruecos han bajado a $475-600 FOB (-15) para DAP y para MAP los precios también caen a $490-495 FOB (-15/25).
- El precio de NOLA DAP se evalúa en $495 FOB (- 40), ya que la temporada de siembra continúa. El precio de la barcaza MAP en NOLA también se negoció a la baja a $530 FOB (-5).
- Los precios de Brasil para MAP se evalúan a la baja esta semana a $510-515 CFR (-20/25).
ARGENTINA
- Los negocios de importación de fosforo continúan brillando por su ausencia, con la industria que no demuestra ningún apuro por retomar las compras en medio de precios internacionales que no parecen encontrar un piso. Además ante una siembra fina que
parece peor de lo esperado lo importado hasta el momento parece ser suficiente en este contexto. - La demanda local parece haberse reactivado lentamente esta semana, alentada por los pronósticos de lluvias para el fin de semana y gran parte de la semana próxima, y la fecha de siembra de cumplirse los pronósticos.
- En cuanto a los precios, esta semana se pudo observar un reacomodamiento en los precios de TSP, que habían quedados muy altos en relación al MAP/DAP
- La referencia de precios locales para esta semana: MAP/DAP $880-910 FCA (=) | SPT $750-780 FCA (-30) | SPS $400-420 (=) | MEZCLAS NPSZn $910- 990 FCA (=).




Comentar