


























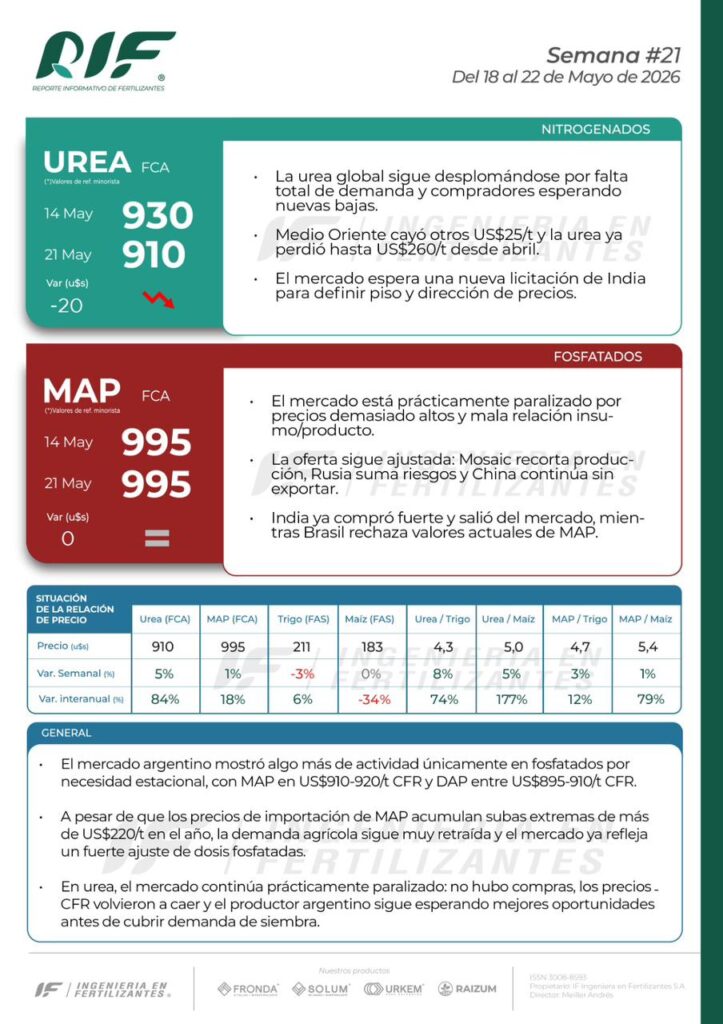
El mercado internacional de fertilizantes transita por un período de alta volatilidad e incertidumbre. El punto de quiebre que reconfiguró el tablero ocurrió a mediados de abril para los nitrogenados y a fines de febrero para los fosfatados, momentos en que los conflictos geopolíticos y los bloqueos logísticos (como en el Estrecho de Ormuz) dispararon los valores de las materias primas y los fletes marítimos. Sin embargo, la reacción de la demanda global ha fragmentado el comportamiento de los insumos clave.
Nitrogenados: Derrumbe continuo y parálisis global
El mercado de los fertilizantes nitrogenados se encuentra bajo una intensa presión bajista. La falta de concreción de nuevas licitaciones de compra por parte de India, sumada a la inactividad estacional en Europa y Estados Unidos, ha generado un exceso de oferta que los proveedores locales no logran colocar.
El escenario internacional: Las cotizaciones FOB de la Urea en Medio Oriente retrocedieron a un rango de u$s 650 – 680/t, acumulando caídas semanales de u$s 25/t y un desplome superior a los u$s 240/t desde sus picos de abril. En el mercado físico de Brasil (CFR), los valores cedieron hasta los u$s 620 – 640/t.
El reflejo en la plaza local: En Argentina, la demanda de importación se mantiene prácticamente inactiva y limitada al testeo de precios. El valor de la Urea (CFR Argentina) retrocedió a u$s 670 – 685/t, registrando una caída de hasta u$s 50/t respecto a la semana previa y un derrumbe de hasta u$s 185/t desde el techo de abril. En el segmento mayorista local, la Urea (FCA) cotizó a u$s 835/t, lo que representa una baja del 4% en la semana (u$s 35 menos). Según los analistas de IF, los precios FCA ya se alinearon con la paridad de importación, por lo que los futuros movimientos dependerán netamente de los vaivenes del mercado externo.
Fosfatados: Precios altos y “tijeretazo” en las dosis de siembra
A diferencia del desplome de la urea, el mercado mundial de fosfatados se encuentra estancado en niveles muy elevados, configurando un escenario de pésima asequibilidad para el agricultor.
La oferta global está sumamente restringida: la firma Mosaic recortó su guía de producción en EE.UU. por altos costos de insumos, las plantas rusas sufren amenazas operativas por ataques de drones, y China mantiene un estricto bloqueo sobre sus exportaciones de MAP y DAP.
Precios sostenidos: El MAP en Brasil se consolidó en torno a los u$s 900/t CFR , mientras que en la plaza argentina el rango CFR se evalúa entre u$s 910 y u$s 920/t.
El mercado local mayorista: El MAP (FCA) se mantuvo completamente plano en u$s 990/t. Pese a que estos valores internos todavía se ubican levemente por debajo de la paridad teórica de importación, la realidad en las agronomías es de extrema cautela.
Alerta por fertilización: Aunque las sembradoras de fina ya comenzaron a rodar en diversas zonas agrícolas del país, la demanda por parte de los productores sigue congelada. El informe advierte un “masivo ajuste de dosis en la fertilización fosfatada” en plena época de alta demanda estacional. Los números de las relaciones insumo-producto señalan que se necesitan niveles de grano históricamente altos para costear la tecnología, forzando al productor a recortar kilos por hectárea.
La estrategia del productor: “Modo espera”
Frente a este contexto dual —una urea que baja pero no encuentra piso y un fosfato que no cede— el agricultor argentino ha adoptado una postura estrictamente defensiva. La estrategia actual pasa por esperar y comprar al día, adquiriendo el fertilizante estrictamente a medida que las labores de siembra y las necesidades de cobertura lo exijan, evitando cualquier tipo de acopio o especulación.
Por Redacción Mundo Rural




Comentar