












Luego del parate en la comercialización de fertilizantes por la resolución de AFIP de la semana pasada, la mayoría de las empresas importadoras comenzaron la semana con nuevas listas de precios. Se registraron subas de $50 en todos los productos, pero a la vez, fueron muy cautelosos a la hora de tomar negocios de gran volumen.
◊Estos aumentos en valor absoluto nos impiden analizar cuál fue el criterio de las empresas a la hora de trasladar el impacto financiero de las retenciones de IVA (10%) y Ganancias (6%) sobre los valores CFR, sabiendo que la resolución afecta en porcentajes, y solo a productos
importados (gran parte de la urea que se consumen en Argentina es de producción nacional).
◊La semana fue corta, la consulta de precios por parte de la demanda fue altísima, pero las ventas fueron nulas, ya que los productores no asimilaron aun el aumento de precios y además estaban expectantes del anuncio del dólar agro que finalmente salió sobre miércoles al mediodía.
◊Posterior al anuncio del dólar agro, gran parte de las empresas proveedoras se retiraron de las ventas y anunciaron un nuevo aumento en los precios a partir del lunes.
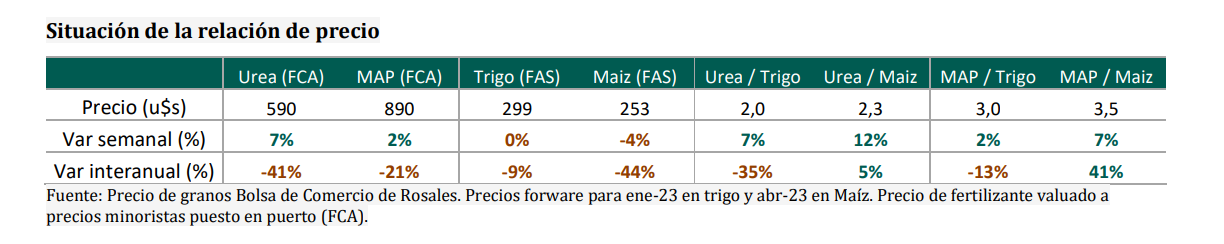
◊ Para ponernos en contexto: Si se afecta al costo de los productos en forma lineal el porcentaje de 16% (10% IVA + 6% Ganancias), los precios de una UREA de $485 y un MAP de $850 (antes de la resolución), pasarían a costar $547 y $969 FCA respectivamente. Si así
sucediese, no la consideramos una medida adecuada, ya que como indicamos anteriormente, afecta solo a los productos importados, y con un impacto financiero de adelantar impuestos, que las empresas van a recuperar más adelante, situación que afecta de manera dispar a
cada importador. En resumen, veremos qué precios anuncian el lunes.
Nitrogenados
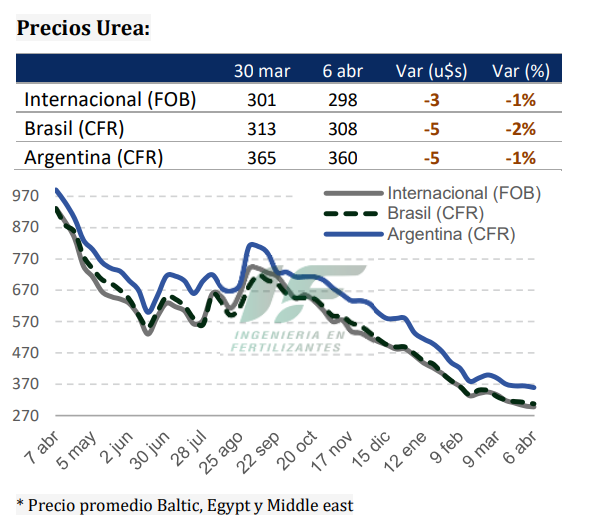
◊ Los precios globales seguirán su tendencia a la baja esperando un repunte de la demanda en Brasil, EEUU y Australia en el segundo trimestre, descartando India, que se sabe que no necesitará urea hasta finales de mayo o junio.
◊ La demanda india de urea parece estar satisfecha con stocks adecuados y buenos niveles de producción interna por el momento.
◊ La urea NOLA se evalúa entre $345-390 FOB (+35), con una demanda de primavera emergente para los próximos días causa de la mayor área sembrada de maíz.
◊ En China, los precios de exportación se indicaron en $330-350 FOB (-10). El mercado permanecerá bajo presión a la baja al menos durante todo abril y principios de mayo. Con niveles de producción más altos a 1,2 Mt por semana esperamos que los precios de referencia sufran una baja más prolongada en las próximas semanas.
◊ Los precios de Rusia se mantienen estables en $260-290 FOB (-). El flete de Rusia a Brasil no ha cambiado a $45-55 (-).
◊ Argelia vendió 12-15.000t a Europa con precios de $310-320 FOB (+10). Egipto también vendió a Europa 36.000t con precios de $330-335 FOB (-5).
◊ En Brasil, la mayor parte de las ventas de urea se reportaron en $310-315 CFR (-). Sin embargo, hay informes de ofertas a precio de $300 CFR, lo que podría ejercer presión sobre el mercado. La aplicación de fertilizantes está en marcha, lo cual puede empezar a bajar los stocks de los mercados internos, y aumentar las necesidades de importación.
ARGENTINA
◊ Continuamos sin negocios de importación, y con precios de referencia que acompañaban la situación de Brasil (-5). Adicionalmente los anuncios de ingresos de barcos del mes (hasta la fecha) muestran que no se prevé el ingreso de urea durante todo abril.En China, los precios de exportación se indicaron en $330-350 FOB (-10). El mercado permanecerá bajo presión a la baja al menos durante todo abril y principios
de mayo. Con niveles de producción más altos a 1,2 Mt por semana esperamos que los precios de referencia sufran una baja más prolongada en las próximas semanas.
◊ Los precios de Rusia se mantienen estables en $260-290 FOB (-). El flete de Rusia a Brasil no ha cambiado a $45-55 (-).
◊ Argelia vendió 12-15.000t a Europa con precios de $310-320 FOB (+10). Egipto también vendió a Europa 36.000t con precios de $330-335 FOB (-5).
◊ En Brasil, la mayor parte de las ventas de urea se reportaron en $310-315 CFR (-). Sin embargo, hay informes de ofertas a precio de $300 CFR, lo que podría ejercer presión sobre el mercado. La aplicación de fertilizantes está en marcha, lo cual puede empezar a
bajar los stocks de los mercados internos, y aumentar las necesidades de importación.
Fosfatados
◊ Si bien los niveles de precios de DAP y MAP en India y Brasil siguen debilitándose, los mercados de EEUU y Europa se han mostrado más firmes.
◊ En India, los precios del DAP han caído a $570- 575 CFR (-10), por la compra de nuevos cargamentos de China y Arabia Saudita por 130-140.000t DAP.
◊ Los valores de China son más bajos con una demanda limitada y una mayor producción. Los precios de DAP se evalúan en $ 530-555 FOB (-20) con ventas a India por 50.000t DAP.
◊ En Rusia, los precios de DAP son más altos a $520-630 FOB (+10) y MAP a $545-555 FOB (+20). La producción rusa de fertilizantes en enero y febrero totalizó casi 4 Mt, un 10% menos que en el mismo período de 2022: Potásicos 1,1 MT (-36% i.a.), Nitratos 2,1 MT (+4% i.a.) y Fosfatos 0,7 Mt (+13% i.a.).
◊ Los precios de DAP en Marruecos han bajado a $535-650 FOB (-5), y los precios de MAP se evalúan en $575-625 FOB (-20). Se realizó una venta de 13.000 t de DAP/MAP a Latinoamérica (excepto Brasil).
◊ Los precios de DAP de Arabia Saudita se reportan más bajos a $545-555 FOB (-5) con otra venta a India.
◊ NOLA DAP se evalúa en $675 FOB (+5) y MAP más alto también en $635-640 FOB (+5). Las barcazas muestran interés a medida que el clima es más favorable para las aplicaciones previas a la plantación. Se espera que los precios de fosfatos de EEUU sean más firmes a corto plazo a medida que mejoren las condiciones climáticas y se eliminen los excedentes del 2022.
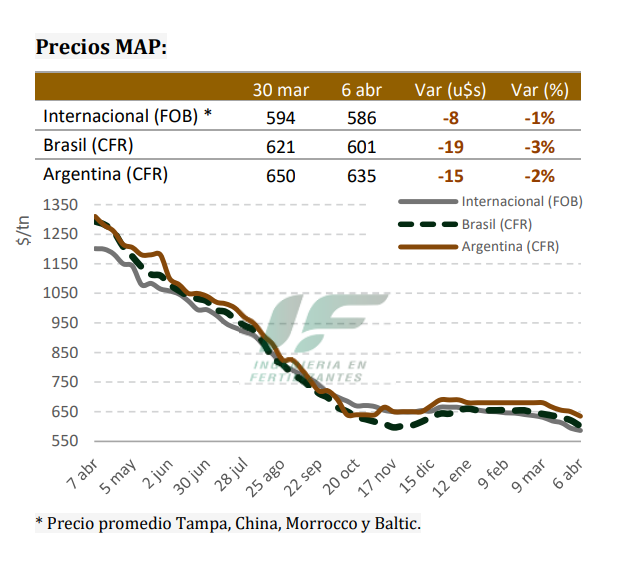
◊ Los precios MAP de Brasil son más bajos a $590- 600 CFR (-20). Se espera que Brasil importe más productos en las próximas semanas para cumplir con las perspectivas de demanda de la industria para el 2Q.
ARGENTINA
◊ Las ventas de MAP/DAP marroquí se informaron a precio de $640 CFR (se cree que parte para su posterior venta a Paraguay). A su vez se registraron ofertas a valores de $635 CFR.
 Line-up de barcos estimada
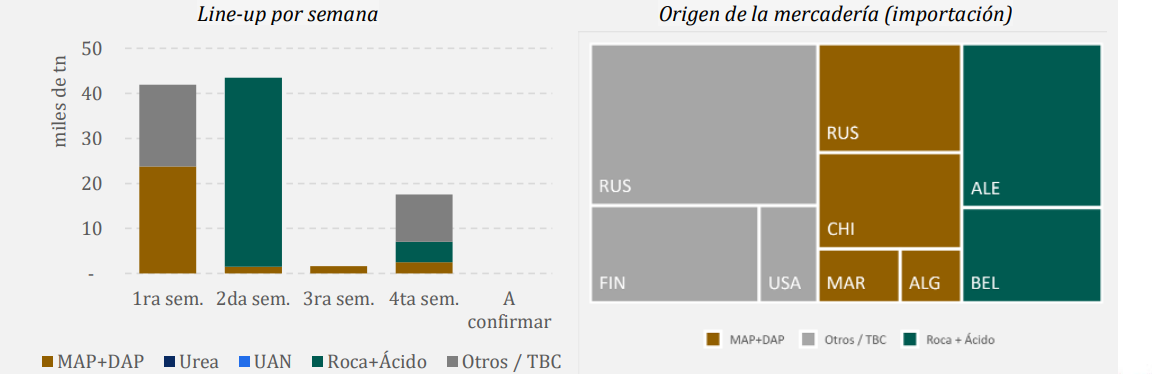
La llegada de barcos (importación) de fertilizantes para el mes de abril se estima en 104.000t. Comprado con el abril del 2022 se refleja una caída del 60%. Para el mes no se reporta la llegada de barcos con urea.





Comentar