
























Reporte del mercado de fertilizantes elaborado por IF Ingeniería en Fertilizantes correspondiente a la semana del 10 al 14 de abril de 2023.
Nitrogenados
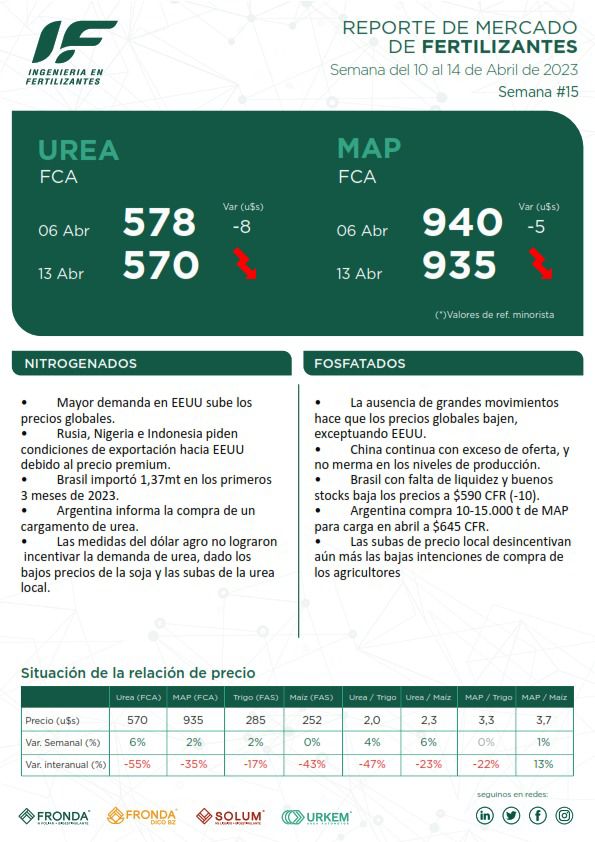
- El mercado de urea ganó algo de valor debido a las compras estadounidenses que proporcionaron un impulso inesperado de cara a mayo.
- India parece estar satisfecha con el stock, por el momento. Se especula una posible licitación a finales de mayo/junio.
- Los precios de China se indican en $330-350 FOB (-) con poca actividad en el mercado. Los productores domésticos permanecieron bajo una importante sobreoferta con una alta producción diaria en la semana.
- Rusia se siente cómoda en el mercado debido a los varios cargamentos que espera entregar a India en abril. Los precios se mantuvieron estables en $260-290 FOB (-).
- Argelia está pidiendo precios más altos a $330- 350 FOB (+20) para igualar a Egipto, que vendió 56.000t a precios más altos a $340-345 FOB (+10). El Golfo Árabe mantuvo los precios en $290-295 FOB (+5).
- Las barcazas NOLA se evalúan en $370-420 FOB (+20). Con el descongelamiento del Mississippi y la aceleración de la demanda de primavera, NOLA tuvo su segunda semana consecutiva de compras. Dado que el mercado de EEUU cotiza a un precio superior en comparación con el resto del mundo, hubo consultas para llevar urea desde Rusia, Nigeria e Indonesia.
- Brasil espera regresar al mercado, dado que los precios para la temporada de cultivo 2023/24 son bajos en comparación a EEUU. Esta semana, los valores de venta se indicaron en $320-330 CFR (+20). Las importaciones de urea durante los primeros tres meses de 2023 totalizaron 1,37 Mt en Brasil, un 16% menos que en el mismo período de 2022.
ARGENTINA
- Algunos importadores cerraron un cargamento de urea en valores de $370 CFR, valores previos a los ajustes internaciones de finales de la semana. Es por eso que la referencia CFR de Argentina sube menos que Brasil y que el resto del mundo.
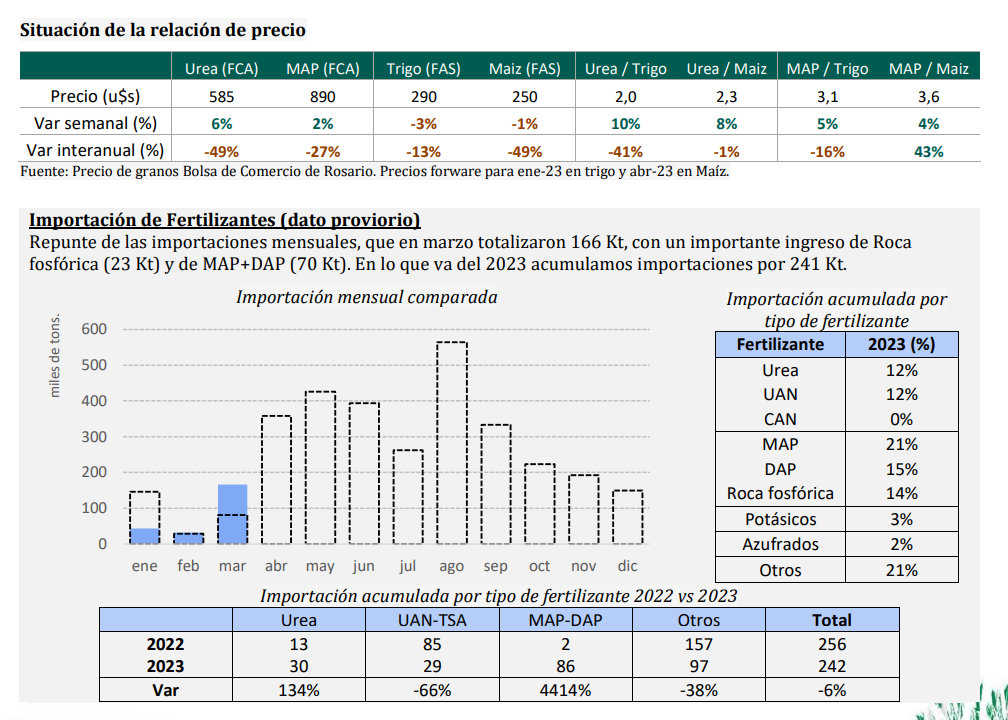
- La semana del mercado local parecía arrancar animada en ventas por los anuncios del dólar agro que permitiría mejorar la relación insumo-producto. Sin embargo los precios de la soja no llegan a mejorar notablemente la relación, y los valores de la urea se fueron ajustando al alza a medida que avanzaba la semana, por lo que las expectativas de una mayor demanda no llegaron a concretarse.
- Los importadores comenzaron la semana con una baja de precios, que luego fueron ajustando en la medida que el mercado internacional subía. Los valores de referencia mayoristas se ubicaron en $ 535-545 FCA (+3).
- Si bien no está claro que estos valores se mantendrán, por lo menos tendremos 15 días con precios por encima de las referencias de principios de mes.
Fosfatados
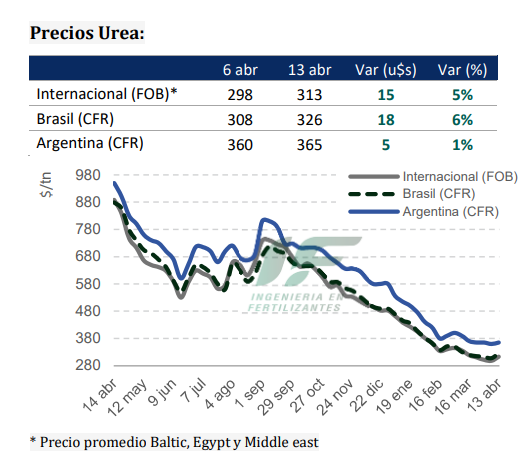
- Los precios de DAP/MAP se mantienen bajos y parece que seguirán así durante abril y mayo. Si bien India sigue comprando, la ausencia de Latinoamérica (en particular Brasil) y China aumentando la oferta, continúan inclinando la balanza a favor de los compradores.
- Los precios de India para DAP han caído a $560 CFR (-10). Hay una licitación de 50.000 t con ofertas de diferentes comerciantes a $560-580 CFR.
- Los precios de China DAP aumentaron a $535- 560 FOB (+5). Los principales productores chinos de DAP establecieron un objetivo de un mínimo de $550 FOB frente a las nuevas ventas de mayo y acordaron no cubrir las posiciones cortas de los traders.
- Los precios de Rusia para DAP han bajado a $510-625 FOB (-5) mientras que los precios de MAP lo hicieron a $535-540 FOB (-5). PhosAgro prevé envíos de 180.000 t para India en abril.
- En Marruecos, los precios de DAP son más bajos a $525-650 FOB (-5), así como el MAP cae a $565-585 FOB (-15). Hubo ventas de 30.000t DAP/MAP a América Latina a $585-595 FOB.
- En Arabia Saudita, los precios de DAP subieron a $535-580 FOB (+25)
- Las barcazas de NOLA son más altas esta semana con la demanda emergente. Los precios de DAP escalaron a $685-730 FOB (+15) y MAP se cotiza a $695-705 FOB (+5). Esta demanda repentina significa un último impulso en las aplicaciones previas a la plantación en el sur y el centro de los EEUU.
- Brasil se enfrenta a una gran falta de liquidez, con compradores pensando exclusivamente en el mercado y la baja de precios. Los valores de MAP son más bajos a $ 590-600 CFR (-10). Hay esperanza de que el país vuelva al mercado debido a los precios más bajos, pero los inventarios aún son suficientes por el momento.
ARGENTINA
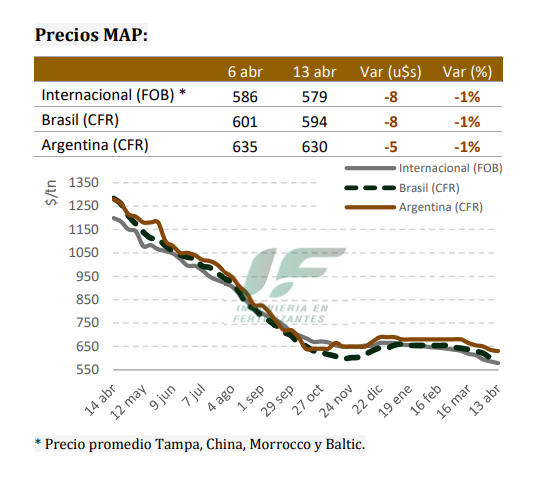
- Se informó compra de tres importadores argentinos por un total de 10-15.000 t de MAP para carga en abril. Los precios de estas ventas se sitúan en $645 CFR, $15 por debajo de las ventas de MAP marroquí de los últimos 15 días.
- El mercado argentino mantiene los precios en valores de $ 900-910 FCA referencia mayorista. Las ya
mencionadas complicaciones locales (SIRA más percepción de impuestos) genera que los precios locales se disocien de la tendencia internacional. - Estas nuevas complicaciones y subas de precios desincentivan aún más las bajas intenciones de compra de los agricultores nacionales. Es por eso que continuamos en un mercado con muy baja demanda general, pese a situarnos a 1 mes del inicio de las siembras de trigo,
- Los precios locales se ubican en: MAP/DAP $ 900-910 FCA; SPT $ 810-825 FCA; SPS $ 415-430 mezclas NPS con zinc $ 990-1020 FCA.






Comentar