

























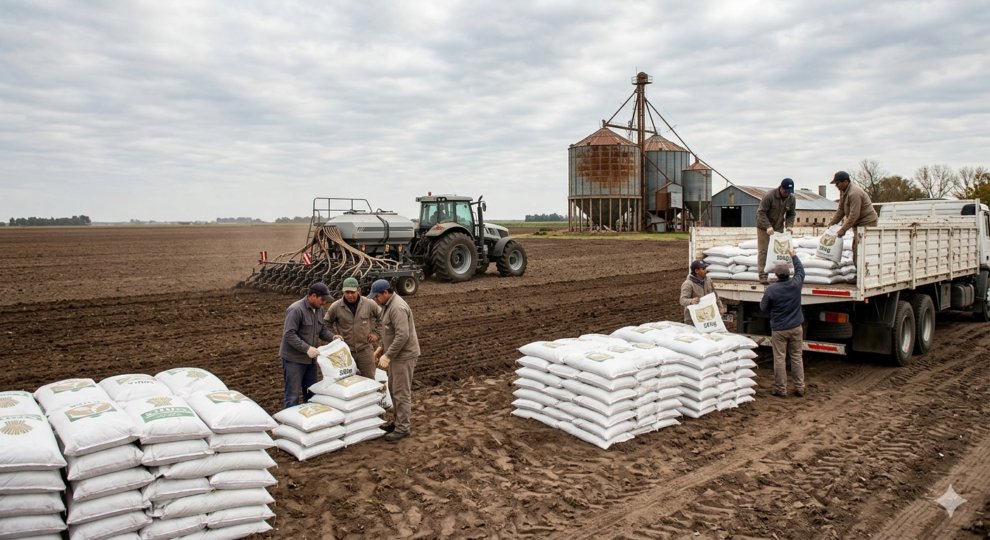

El mercado de fertilizantes en Argentina muestra una postal de fuerte expectativa y parálisis comercial. A pesar de la cercanía de la siembra de trigo y cebada, y de los recientes anuncios oficiales de reducciones en los derechos de exportación (retenciones) para estos cereales, las compras por parte de los agricultores se encuentran prácticamente congeladas o limitadas a volúmenes de estricta necesidad.
Este comportamiento “reacio” del mostrador local está encendiendo las alarmas de los analistas de IF Ingeniería en Fertilizantes. La concentración de la demanda a último momento encierra un peligro latente: la aparición de severos cuellos de botella logísticos y repentinas subas de precios cuando las sembradoras tengan que salir obligatoriamente al campo.
1. Nitrogenados: Desplome global de precios y plaza local planchada
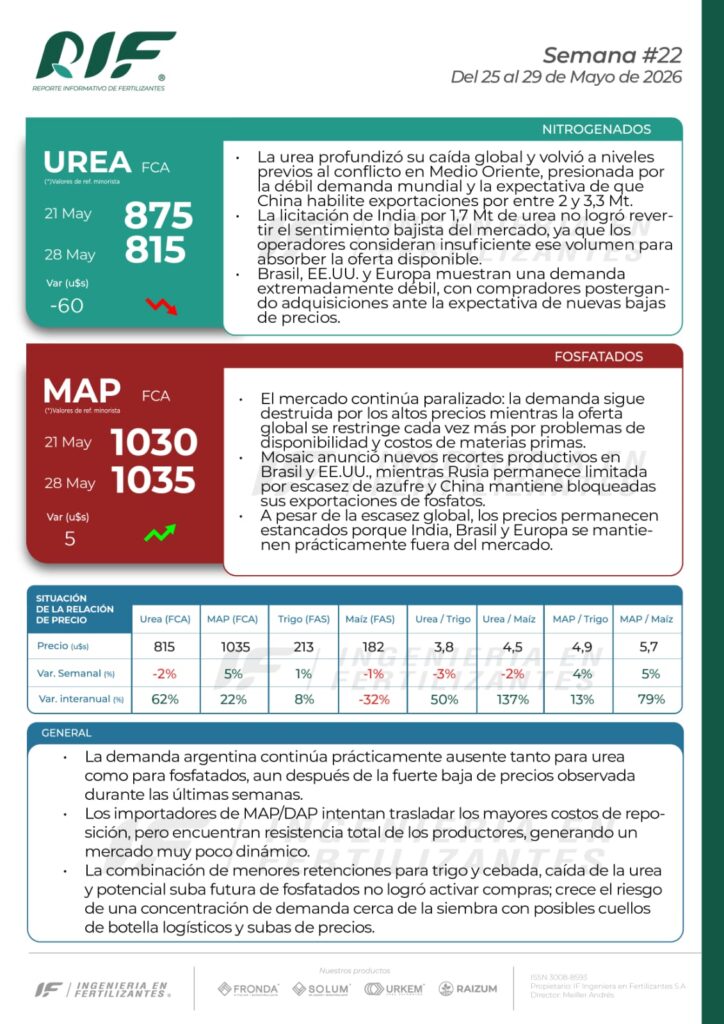
El mercado internacional de la urea vive un escenario completamente opuesto al de finales del año pasado, consolidando una fuerte tendencia bajista que ya ubicó los valores en niveles previos al conflicto en Medio Oriente. La combinación de una demanda global debilitada y la inminente flexibilización de las cuotas de exportación de China (que aportaría entre 2 y 3,3 millones de toneladas al mercado) mantiene sobreofertado el tablero mundial.
-
Mercado Internacional: Ni siquiera la megapublicación de una licitación en India para adquirir 1,7 millones de toneladas logró sostener los precios. En los principales puertos de exportación (como Medio Oriente), el valor FOB de la urea granular cerró la semana en un rango de $545 a $680/t, acumulando un desplome de hasta $365 por tonelada desde su pico de abril.
-
La Pizarra Local: En el mercado interno, las cotizaciones mayoristas acompañaron la tónica internacional. La urea de origen FCA, que a inicios de la semana cotizaba en la franja de $810-$830, finalizó el período en $760-$790/t[cite: 6]. [cite_start]En términos semanales, el retroceso representó una caída neta del 7% (unos u$s 60 de baja por tonelada). Sin embargo, la importación física sigue sumamente lenta y sin negocios de volumen real debido a la ausencia de la demanda final.
2. Fosfatados: Crisis de oferta mundial y precios en máximos
Una realidad diametralmente opuesta se observa en el segmento de los fertilizantes fosfatados (DAP/MAP), donde el mercado se encuentra en un estado de profundo estancamiento y parálisis, atrapado entre precios históricamente altos y un agravamiento en la escasez de materias primas.
-
Falta de Azufre y Paradas de Plantas: El principal factor detrás del sostenimiento de los precios es la crisis de suministro de azufre. El gigante norteamericano Mosaic anunció la paralización temporal de sus minas de roca fosfórica en Brasil (Catalão y Tapira), sumado a recortes de producción en sus plantas de EE. UU.. A esto se suma que los productores rusos frenaron su producción amoniacal por daños en refinerías locales , y que las exportaciones de China se desplomaron un 40% interanual en el primer trimestre.
-
Precios Internos Intocables: En el mercado local, el MAP/DAP mayorista se mantuvo estable en torno a los $980-$1.010/t FCA. Los importadores intentan aplicar subas de entre u$s 60 y u$s 80 para copiar los valores de reposición internacional (el CFR local se ubica en $905/t), pero chocan de frente con un llamativo vacío de demanda por parte de los agricultores, para quienes la asequibilidad del insumo es de las peores de los últimos años.
3. Relación Insumo-Producto: ¿Cómo quedan los números para el productor?
El informe de IF Ingeniería en Fertilizantes analiza gráficamente el poder de compra de los granos locales frente a los insumos químicos esenciales:
Trigo
-
Urea/Trigo: Gracias a la fuerte baja del fertilizante nitrogenado, la relación insumo-producto para la urea mostró una notable mejoría respecto al mes anterior, quebrando la barrera de las 4 toneladas de grano por cada tonelada de insumo para ubicarse en torno a 3,6.
-
MAP/Trigo: La línea se mantiene sumamente elevada e inflexible, requiriéndose cerca de 4,7 toneladas de trigo para adquirir una tonelada de fosfato monoamónico, un valor que presiona fuertemente los márgenes del cultivo invernal.
Maíz
-
Urea/Maíz: Siguió un camino de descenso pronunciado tras los picos de abril, estabilizándose cerca de la línea de las 4,2 toneladas de maíz por cada una de urea.
-
MAP/Maíz: Sigue en zona crítica, escalando hasta las 5,5 toneladas de maíz por cada tonelada de fertilizante fosfatado, desincentivando la reposición tecnológica en los lotes destinados a la campaña gruesa.
El plano industrial: Bahía Blanca en el horizonte de mediano plazo
Como contrapartida al panorama de coyuntura comercial, el informe de IF rescata un avance estratégico para la producción nacional : avanzan los planes de la firma Fertil Pampa para la construcción de un nuevo complejo petroquímico de amoníaco y urea en Bahía Blanca, bajo una inversión estimada en u$s 2.400 millones. De todas formas, los especialistas recuerdan que desde el anuncio oficial de la construcción (que aún resta concretarse), se estiman entre 4 y 5 años para que dicha planta esté plenamente operativa volcando urea al circuito agropecuario argentino.




Comentar