

























“Esta semana y ante la creciente incertidumbre por los rumores de nuevos impuestos y demás restricciones a la importación, se logró que el 100% de las empresas frenaran las ventas de urea (empresas que importan y con compras nacionales). En los demás productos, se fueron consiguiendo ofertas acotadas y por volúmenes limitados. Este panorama resulta por demás complicado, considerando que Argentina produce el 50% de la urea que se consume, pero importa el 100% del resto de los productos (salvo SPS)”, señala IF en el informe.
“Toda esta situación que se viene profundizando en las últimas 3 semanas, sin dudas comienzan a tener un impacto directo en la producción de cultivos de fina. En este panorama la situación de los fosfatados no es tan crítica, ya que la aplicación de fósforo para la
siembra fina ya está terminando, y la aplicación para siembra gruesa está lejos aún. Por el contrario, en urea nos encontramos en pleno campaña de fertilización para macollaje de trigo y cebada, por eso la demanda fue grande, pero la oferta literalmente desapareció”, detallaron.
Seún lo conformado por IF “ayer a última hora aparecieron algunos esbozos no oficiales de lo que serían las medidas, pero aún no es muy claro los alcances. Deberemos esperar a que oficialmente salgan las medidas y luego de interpretarlas (no siempre es fácil), ver como las internaliza cada importador, para así lograr que los mismos puedan armar su nueva estructura de costos y salgan a ofrecer nuevamente mercadería al mercado. Por suerte para los importadores, el mercado internacional está en fuerte aumento, lo que juega a favor, ya que la espera le ayuda a sumar margen”.
Nitrogenados
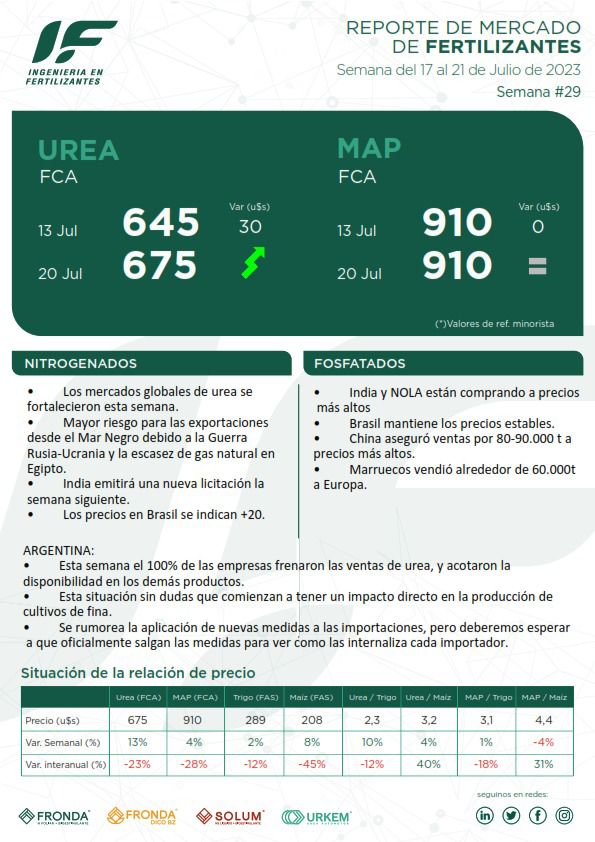
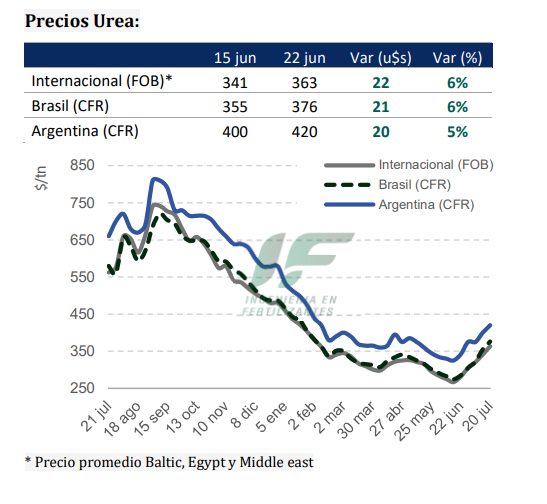
Los mercados globales de urea se fortalecieron esta semana. El aumento del riesgo para las exportaciones desde el Mar Negro debido a la Guerra Rusia-Ucrania y la escasez de gas natural en Egipto hicieron que los precios de esta semana fueran más altos de lo esperado.
India emitirá una nueva licitación la semana siguiente para una cantidad esperada de 1 o 1,2 Mt.
En China, los precios se indicaron en $340-350 FOB con menor disponibilidad debido a las preocupaciones por la incertidumbre de la política de exportación, ya que el gobierno podría considerar restringir nuevamente las exportaciones de urea
Rusia realizó ventas a América Latina a $320-350 FOB a través del Mar Báltico. El flete a Brasil se indicó en $35-40.
El norte de África vendió alrededor de 70.000t a $390-430 FOB (+20), en su mayoría a Europa. La Compañía Egipcia de Gas Natural ordenó a todos los productores de urea reducir la producción en un 30% debido a la escasez de gas. Los países del Golfo Árabe no reportaron ventas, con precios en $350-360 FOB (+20).
Los precios en Brasil se indican en $370-385 CFR (+20). La demanda es sólida, ya que los precios están siendo influenciados por la cercanía de la licitación india.
Las importaciones para julio fueron de 154.800 t por día, una disminución del 25% en comparación con el año pasado.
ARGENTINA
El mercado CFR, tal como se avizoraba la semana pasada, subió acompañando el mercado mundial. Las referencias para argentina se sitúan en $ 410-430 CFR.
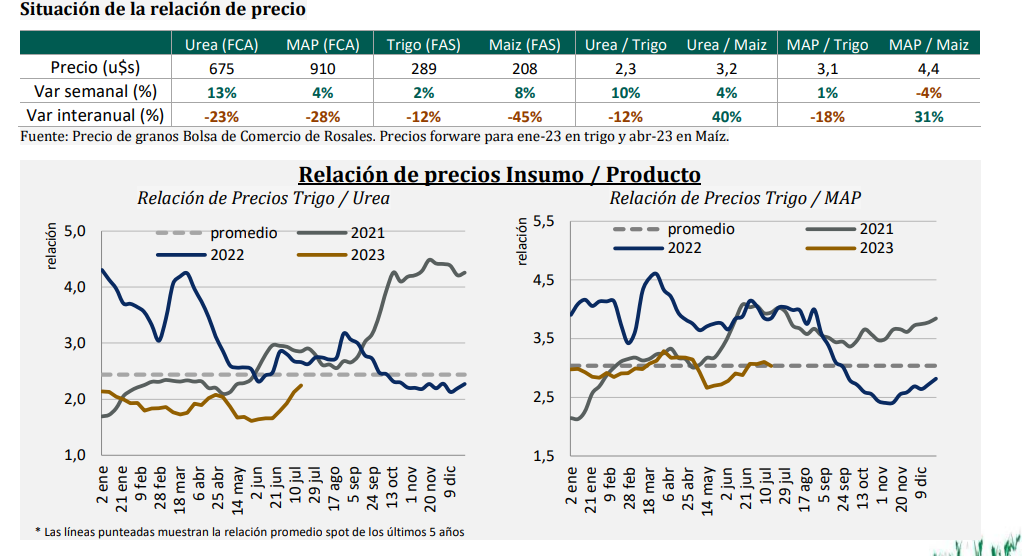
Los precios locales oscilaron entre $ 630-670 CFR referencia mayorista, pero en una situación confusa porque no siempre los precios ofrecidos se correspondían con disponibilidad de producto.
En líquidos nitrogenados, si bien la venta no fue fluída en volumen, hubo abastecimiento durante toda la semana con precios en aumento en valores de $450-470 FCA precio mayorista.
Fosfatados
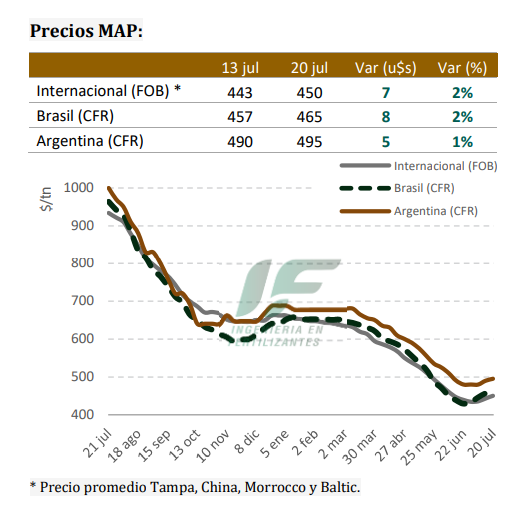
Los mercados globales de fosfatos siguen comportándose diferente en las distintas regiones por las diferencias entre la oferta y la demanda. India y NOLA están comprando a precios más altos, mientras que Brasil mantiene los precios estables.
La licitación de Bangladesh por 630.000t de fosfatos se pospuso hasta el 27 de julio.
Los precios en India fueron más altos, ya que el DAP se vendió a $440 CFR. Hay diferentes licitaciones abiertas para alrededor de 135.000 t de DAP.
China aseguró ventas por 80-90.000 t a precios más altos de $420-430 FOB (+10).
Los precios de DAP en Rusia se sitúan entre $395-450 FOB y los de MAP aumentaron a $420-425 FOB.
Los precios de DAP en Marruecos se estrecharon a $405-495 FOB; el precio de MAP se mantiene sin cambios en $440-445 (-). Marruecos vendió alrededor de 60.000t a Europa.
Los precios de DAP en NOLA se sitúan en $445-460 FOB, mientras que los precios de MAP también suben a $480-500 FOB. El aumento de precios se debe a una mayor actividad comercial.
Los precios de MAP en Brasil se mantuvieron estables en $460 CFR. La demanda en Brasil es firme, aunque los volúmenes actuales de envío aún no son suficientes para alcanzar los niveles de 2022.
ARGENTINA
Los precios de importación se mantuvieron en $485-490 para DAP, y en $490-500 CFR para MAP. Si bien hubo algunas compras de algunos importadores, la realidad es que el volumen de transacciones es muy limitado en plena definición de importaciones de cara a la
siembra gruesa que comienza en poco más de 30 días.
Esto no permite anticipar la disponibilidad de fertilizante fosfatados, al menos para el arranque de la siembra, y de no destrabarse las importaciones, puede ser un problema para la implantación de cultivos de verano.
En el mercado local la oferta es limitada y los precios se mantuvieron en el orden de los $880 FCA, muy lejanos de los $480-500 CFR de reposición de importación, indica el informe semanal.




Comentar