




























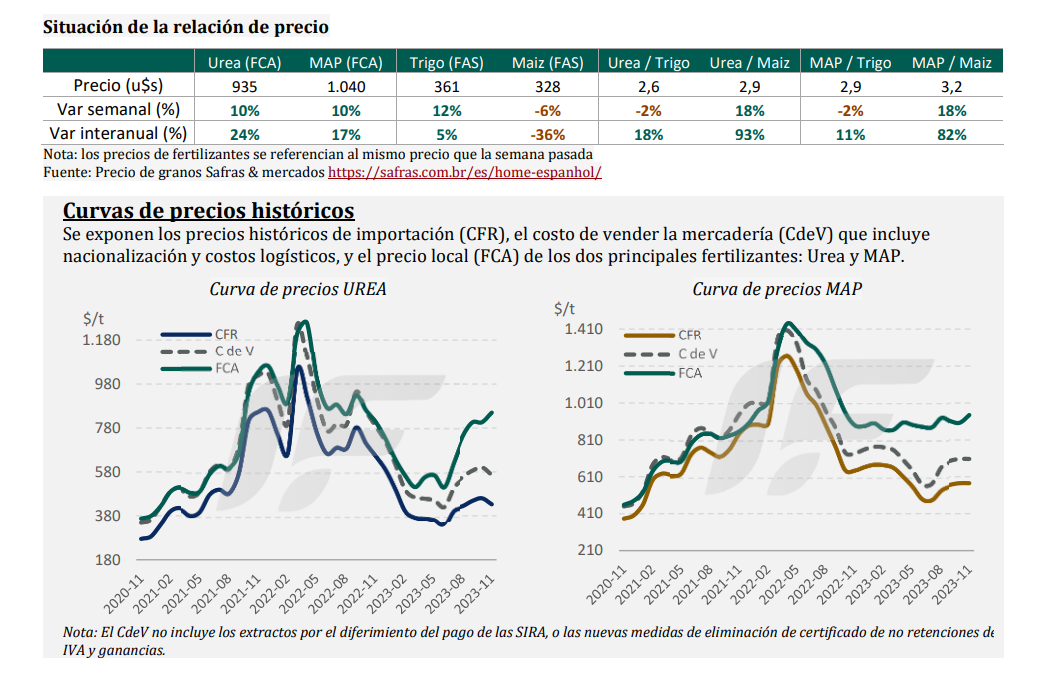
“Durante la semana del 27/11 al 1°/12, hubo un aluvión de liberación de SIRA’S, pero esto no generó un gran efecto en la fluidez de mercadería, ya que hoy la limitante es la liberación de acceso al pago de deudas o nuevos negocios al extranjero, para así poderse hacer de la documentación para bajar los barcos que todavía se encuentran pendientes de descargar; y esto último no ha ocurrido”, dijo IF en su informe semanal.
“El fósforo directamente no tiene disponibilidad excepto en SPS (súper fosfato simple). En cambio, la urea siempre se va liberando algo, pero mayormente proveniente de la producción nacional, y no de importación. Aun así, insistimos que no es suficiente para abastecer toda la demanda. Sin lugar a dudas a esta altura, los rindes de la campaña entrante ser verán afectados por esta falta de disponibilidad”, advirtió IF Ingeniería en Fertilizantes.
Por su parte los precios se mantuvieron estables, confirmaron “aunque en muchos casos son más bien referenciales, ya que es difícil definir que es un precio mayorista de MAP o DAP cuando hace ya más de 1 mes que no hay oferta, o si la hay, es en condiciones de canje con granos sin precio, lo que es lo mismo que decir que sería como comprar a precio abierto”.
“El ánimo en los importadores es más bien de bajar la persiana del 2023 y esperar a ver los acontecimientos del nuevo gobierno para pensar en compras precampaña de febrero mazo del 2024, con un panorama más claro, o con menos incertidumbre”, señalaron.
“Como ya lo hemos indicado, para que las compras de pre campaña 2024 se efectúen, la regularización de deudas con los traders y proveedores internacionales, va a ser indispensable para que puedan renovarse líneas y la oferta para Argentina aparezca nuevamente. Esto también depende de los acontecimientos y medidas del nuevo gobierno”, expresaron desde IF.
Nitrogenados
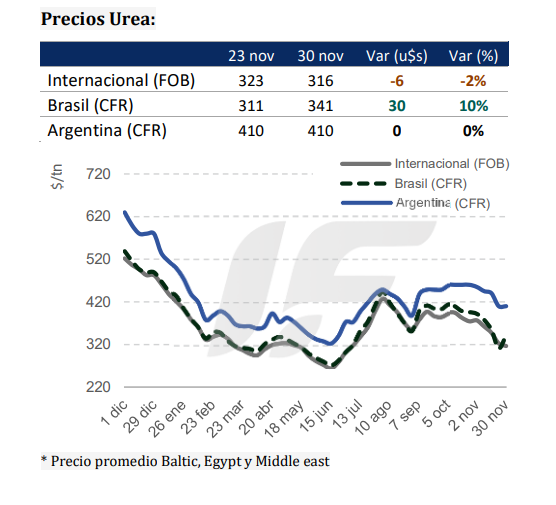
La demanda inestable y la amplia oferta siguen haciendo que los mercados mundiales de urea se enfrenten a una importante presión a la baja, con algunos mercados todavía vendiendo a precios superiores pero con poco volumen. Dado que los compradores se mantienen firmes en su enfoque de esperar y ver qué pasa, es poco probable que se reanude una demanda significativa de aquí a finales de año, especialmente ahora que el anuncio de la licitación por parte de la India se retrasó hasta enero.
El mercado de urea de China permaneció en silencio luego de estrictos controles de exportación que demoran al menos 60 días en completarse. Los precios se mantuvieron estables en $370-380 FOB (=)
La urea de Rusia experimentó cierta actividad con alrededor de 10-15.000t vendidas con una amplia diferencia de precios entre $280-305 FOB (+5/30).
Los productores del norte de África están bien comprometidos por lo que queda del año, y esta semana vendieron 70.000t para envío en diciembre a $325-350 FOB (-5/20). El Golfo Árabe vendió 2 cargamentos sumando 30.000t a precios de $275-330 FOB (+15).
NOLA se evalúa más alto en $325-340 FOB (+5). Con una menor demanda interna en EEUU, los vendedores intentan mirar hacia el mercado internacional. Al norte de St. Louis, el Mississippi está cerrado por congelamiento hasta marzo, lo que genera primas para esa región.
Los precios de Brasil se recuperaron a $310-320 FOB (+10) con indicios de que podrían subir a $340, pero no se han cerrado nuevos acuerdos hasta el momento.
Fosfatados
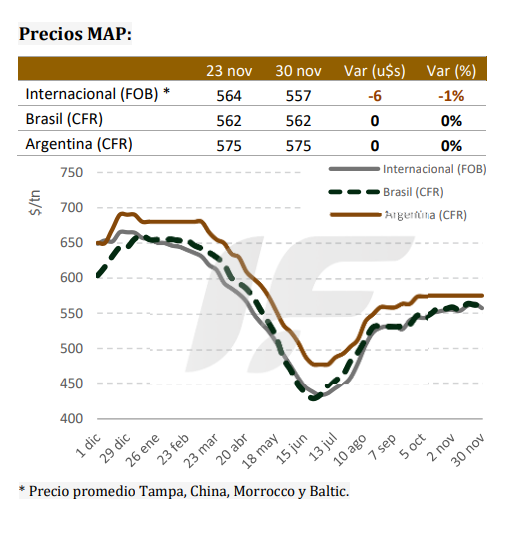
Los precios se mantuvieron con una lenta demanda en Europa, India y Brasil, compensada por una oferta escasa. Los proveedores buscan precios más altos para los fosfatos, con el mercado ajustado y la perspectiva de una demanda saludable en el futuro próximo.
Los precios de India se mantuvieron una vez más en $595 CFR (=) sin nuevos acuerdos esta semana.
El DAP de China se mantiene sin cambios en $575-580 FOB (=) con una baja disponibilidad de exportación que limita el comercio.
Los precios rusos del DAP aumentaron a $540- 580 FOB (+5) tras el aumento de los precios en Europa. MAP cayó a $505-515 FOB (-5).
Marruecos está casi nulo de ventas esta semana con una posible apertura del mercado con múltiples comerciantes buscando asegurar producto. El DAP se mantiene sin cambios en $565-630 FOB (=) y el MAP sube a $535-600 FOB (+10)
Arabia Saudita vendió 22.000 DAP a Vietnam con un rango de precios de $575-600 FOB (+5).
NOLA DAP tiene un precio de $600 FOB (+5) y MAP de $650-660 FOB (+10), ambos ligeramente más altos que la semana anterior. Se realizaron ventas de ambos productos para envío de diciembre a febrero.
En Brasil, la falta de liquidez continúa inundando el mercado MAP, pero los precios se han mantenido por tercera semana consecutiva en $560-565 CFR (=).




Comentar