

























La semana pasada el Ministro de Economía anunció medidas en el contexto del Nuevo Programa de Fortalecimiento de la Actividad Económica y del Ingreso. Una de las medidas anunciadas fue el programa Siembra Trigo y Maíz que contará con un fondo de $ 30.000.000 (dólares) y estará dedicado productores que hayan sembrado hasta 150 hectáreas de trigo en la campaña 22/23 y que hayan estado o estén aún en Emergencia Agropecuaria. Estos productores podrán recibir hasta 5t de urea para los cultivos trigo y maíz. La instrumentación sería a partir de un convenio con YPF Agro, quien llevará adelante la entrega.
“Estas medidas están lejos de generar la previsibilidad necesaria para que los importadores aseguren el abastecimiento necesario y poder cumplir con los requerimientos de los cultivos de gruesa”, señala el informe de IF.
Nitrogenados
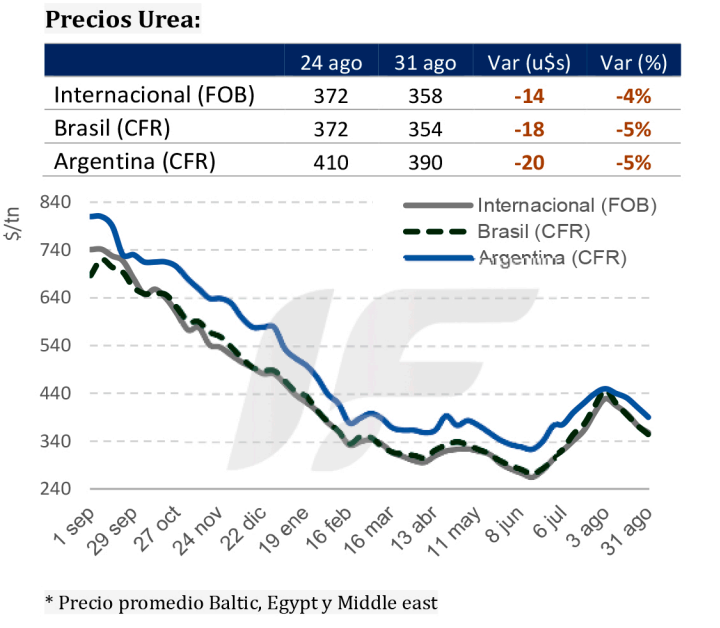
La semana pasada, los mercados globales de urea volvieron a caer en precio, ya que los compradores en los principales mercados se mostraron en una posición de “esperar para comprar”.
Los mercados de NOLA tuvieron una semana lenta, con incertidumbre debido a un mercado interno con baja actividad.
En Brasil, las ventas se indicaron esta semana en alrededor de $345-360 CFR (-20).
La noticia más destacada provino de América Central con Incofe comprado 30.000 a $390 CFR, y se espera que la mayor parte de la carga provenga del Báltico.
En China los precios de venta se mantuvieron estables, con más de 1,1 Mt que se esperaba que se enviaran a la India antes del 26 de septiembre. Algunos de estos envíos podrían estar condicionados por el tifón Saola, que amenaza la costa sureste de China.
Los vendedores del norte de África bajan levente sus precios, pero con poco producto por vender. Los vendedores del Golfo Árabe también estuvieron tranquilos esta semana, cómodos con las entregas hasta septiembre.
Los productores del Báltico habían vendido en la licitación de Incofe, así como en África Occidental, con precios de $ 310-330 FOB. Ante la falta de despachos, se espera que la presión real sobre los vendedores aumente en las próximas semanas.
En ausencia de una licitación de la India, se espera que la demanda siga siendo débil. Por su parte los fletes más altos elevan los precios CFR reduciendo los márgenes netos de los proveedores.
Con bajos niveles de demanda de importación por la incertidumbre del país, las ofertas CFR se ubicaron entre $ 390-395 CFR (-20). Una baja de importancia con referencia a las ultima semanas.
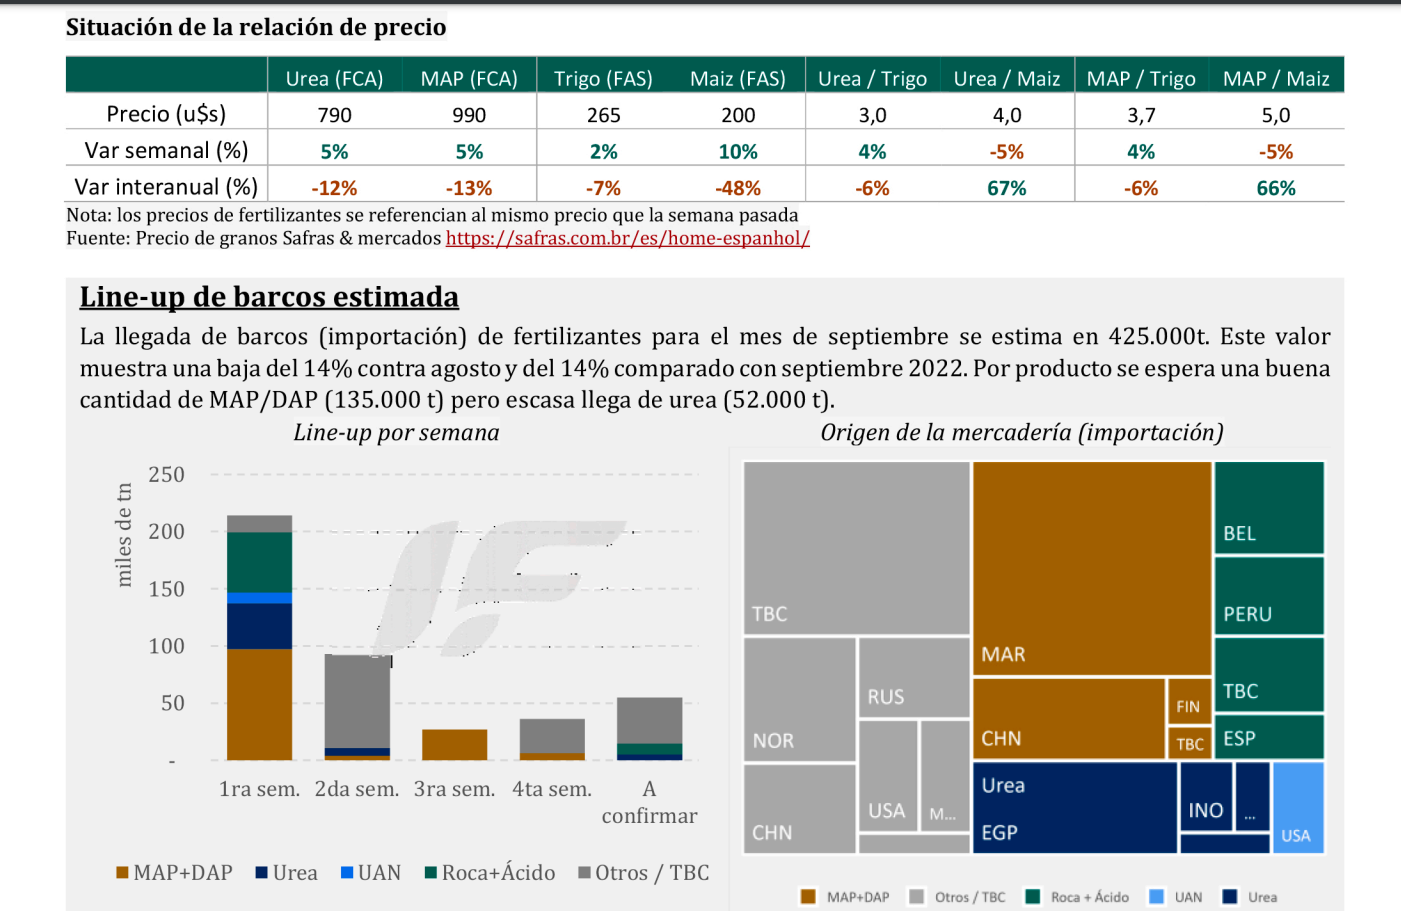
En el mercado local, la baja registrada en el CFR no se trasladó a los precios del productor (FCA), manteniendo los valores en $ 730-740 FCA mayorista. Igualmente, no existe mucha disponibilidad para la compra.
Esta semana las ventas fueron muy escasas, pero empezaron las cotizaciones de grandes administraciones de cara al inicio de la campaña de gruesa.
Fosfatados
Los precios en la mayoría de los mercados de DAP/MAP se mantuvieron estables mientras los participantes evalúan el equilibrio entre la oferta y la demanda para las entregas del cuarto trimestre. Los mercados ajustados y las existencias limitadas probablemente proporcionarán suficiente demanda en el Q4, a la espera de un mercado firme.
La incógnita sigue siendo la disponibilidad china, ya que el actual equilibrio depende de una cuota de solo 1.8 Mt para el final de año.
En India los precios del DAP disminuyeron ligeramente debido al retorno de Rusia a las ventas en esta región. Se espera que las existencias iniciales de Rabi DAP en India alcancen ahora las 3,8 Mt, 1Mt más que el año pasado, pero 0,5 Mt menos que el promedio de los
últimos 5 años.
Bangladesh ha logrado adjudicar al menos 150.000 t de DAP a pesar de las preocupaciones financieras, y todo el DAP se obtendrá de China a precios que superan los $600 FOB.
EEUU estuvo tranquilo esta semana mientras se evalúa el impacto del paso del huracán Idalia por el norte de Florida, cerca de la planta de Nutrien. Los precios del DAP en NOLA bajaron $10 mientras que los precios de la MAP en barcazas mantienen una prima de más de $100 por tonelada.
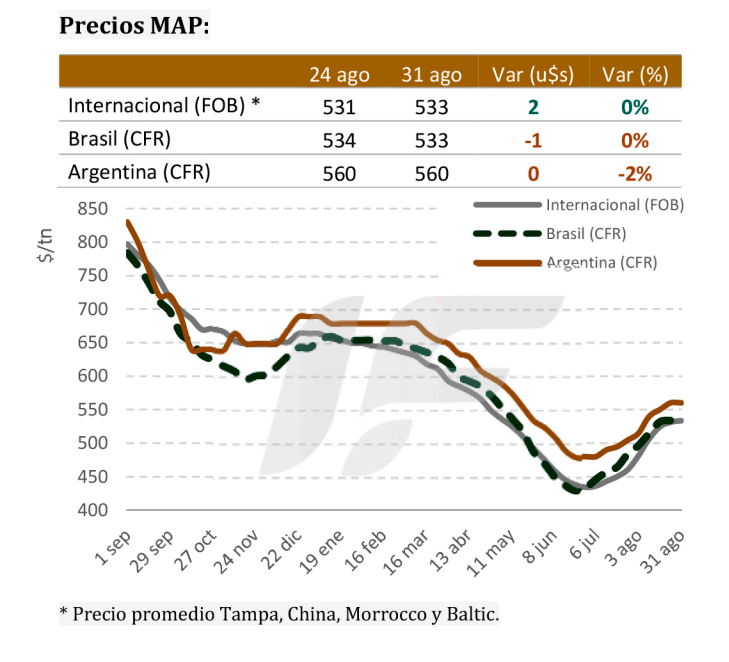
En Brasil los precios del DAP/MAP se mantuvieron estables en $530-540 CFR, con compradores posponiendo sus compras.
ARGENTINA
Los precios del DAP/MAP en Argentina/Uruguay se mantienen en torno a los $560 CFR origen abierto, lo que refleja un aumento de $55 en
lo que va de agosto. Las ofertas de origen marroquí comienzan a tener una prima de $5-10, debido a la proximidad de llegada de la mercadería (clave a esta altura del año).
La comercialización en el mercado interno continúa complicada, con ofertas de producto con pagos diferidos a cosecha, partiendo de valores de $900-930 FCA base contado, y $930-950 FCA pagadero a cosecha.





Comentar