
























En Argentina, el mercado de fertilizantes sigue experimentando una parálisis tanto en importaciones como en ventas por parte de los importadores. A pesar de algunas mejoras en la situación debido a las lluvias en ciertas áreas, la parálisis persiste, generando un ambiente de incertidumbre, informó IF.
Se ha observado cierta demanda de fósforo impulsado por estas lluvias. Esta demanda se pudo cumplir con el stock de distribuidores o mediante algunas ventas nuevas a principios de la semana que aún podían concretarse. Sin embargo, hacia el cierre de la semana, la oferta se ha vuelto aún más restringida, y la demanda está relacionada más con la necesidad de asignar recursos que con necesidades reales de los productores.
En cuanto a los precios, IF señaló que tiende a la baja en el caso de la urea, al alza en los líquidos ya mantenerse estables en el fósforo. No obstante, los precios actuales son anecdóticos debido a la baja necesidad de compra por parte de los productores y el escaso deseo de vender por parte de los importadores.
Además, desde la consultora avirtieron que la disponibilidad limitada de medios de pago, como el canje de granos, ha complicado aún más la situación. Hasta hace poco, el canje de granos ofrecía una forma segura de realizar negocios, pero las nuevas medidas de liquidación mixta han vuelto más incierto el mercado, aumentando la incertidumbre y reduciendo aún más la oferta de fertilizantes.
Nitrogenados: Miradas puestas en India
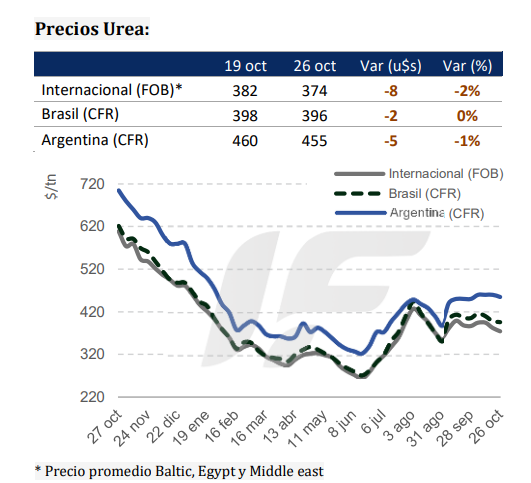
Esta semana, todas las miradas estuvieron puestas en India, ya que los resultados de la licitación IPL podrían impulsar las ventas en Brasil y Europa. Con la ausencia de China en el mercado de exportación, es posible que los precios sean más altos, aunque Indonesia podría contrarrestarlo con un aumento esperado en la producción en los próximos 30 días.
La licitación en India recibió aceptaciones por un total de 1,67 millones de toneladas de urea en respuesta a sus contraofertas del 26 de octubre. Los precios L1 se fijaron en $400 CFR (costa oeste) y $404 CFR (costa este) para envío el 10 de diciembre.
Los precios de exportación chinos aumentan a $370-380 FOB (+10). Las políticas más estrictas para la exportación de urea podrían convertirse en un problema para que China respalde la cantidad en la licitación de India de esta semana.
Rusia tuvo algunas ventas esta semana a Europa a precios de $340-355 FOB (-).
Los precios en el norte de África fueron más bajos, oscilando entre $380-385 FOB (-20), con ventas de 50.000 toneladas. Egipto planea proporcionar un cargamento de 50.000 toneladas a la licitación en India. Los precios en el Golfo Árabe se indicaron en $385-390 FOB (-15) con ventas de alrededor de 100.000 toneladas con destino a India.
Las barcazas en Nueva Orleans bajaron a $380-390 FOB (-5), siguiendo la tendencia global, debido a la escasa actividad en el mercado interno.
Brasil sigue sin liquidez, con ofertas a $400 CFR (-). Hasta el momento, no se ha visto la demanda esperada para la temporada de Safrinha.
Argentina: Precios estables en medio de la parálisis
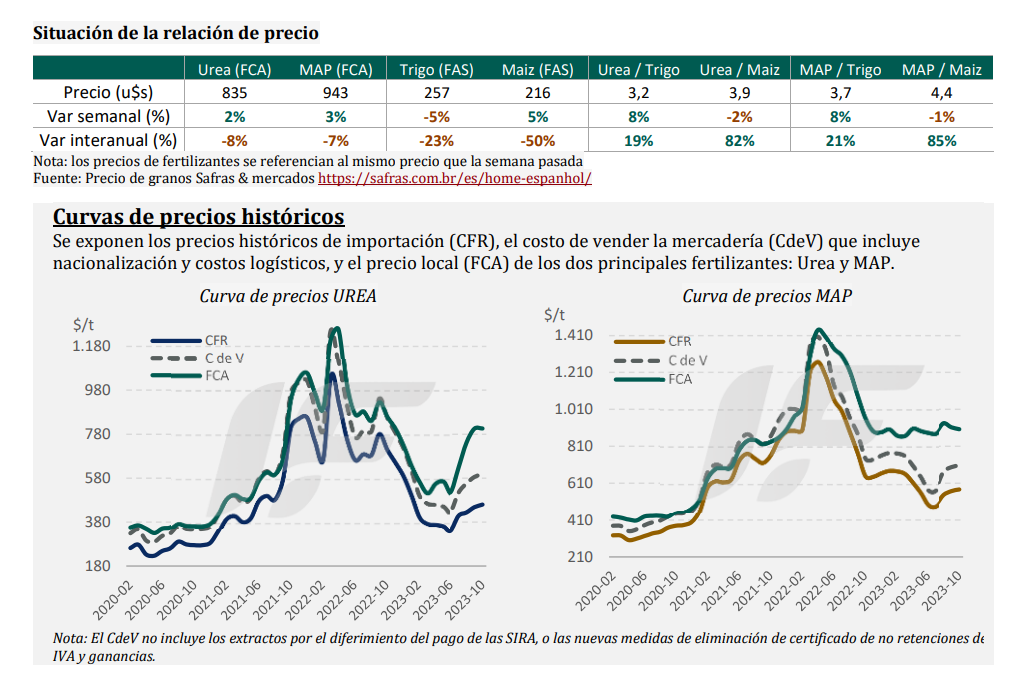
En Argentina, recientemente se ha programado el envío de un cargamento egipcio de urea para finales de octubre/noviembre. Mientras la demanda sigue siendo muy limitada, con controles de importación que han estado retrasando la descarga de varias embarcaciones, los precios de referencia se mantienen en $460 CFR. Localmente, la parálisis de compra y venta mantuvo los precios estables esta semana en $800-820 FCA, referencia de precios mayorista.
Fosfatados: Demanda y precios en movimiento
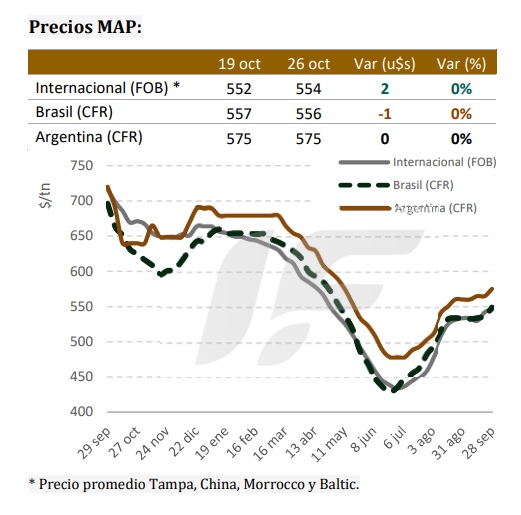
En cuanto a los fosfatados, hubo movimiento en el sur de Asia, con India y Pakistán comprando DAP. Los proveedores están elevando los precios debido a la demanda continua en Australia, Bangladesh, Estados Unidos, Brasil e India. Pakistán y Bangladesh compraron dos cargamentos por un total de 75.000-85.000 toneladas de DAP a 615 dólares CFR. En China, los precios del DAP han subido a $570-590 FOB.
Los precios rusos de DAP se han incrementado a $535-565 FOB debido a la demanda en India. En Arabia Saudita, los precios se han mantenido estables esta semana en $580-600 FOB debido a las ventas a la India. En NOLA, los precios de DAP mantienen una tarifa estable de $580-595 FOB, mientras que las barcazas MAP bajaron a $660 FOB. Los precios de MAP en Brasil son más bajos esta semana a $550. En Argentina, no se han reportado nuevas compras de DAP/MAP, y las ofertas se mantienen en aproximadamente $575 CFR. Localmente, los precios de referencia se mantienen en los $890-915 FCA referencia mayorista.
Finalmente cabe destacar que el mercado de fertilizantes en la semana del 23 al 27 de septiembre estuvo marcado por la parálisis en Argentina, la licitación en India que podría influir en los precios a nivel mundial y la fluctuación de precios en los fosfatados. La situación actual sigue siendo incierta, y la demanda y oferta de fertilizantes continúan siendo un tema crítico en la industria.




Comentar