
























Reporte del mercado de fertilizantes, elaborado por IF Ingeniería en Fertilizantes correspondiente a la semana del 17 al 21 de abril de 2023. Informe de importaciones de fertilizantes en Argentina.
Nitrogenados
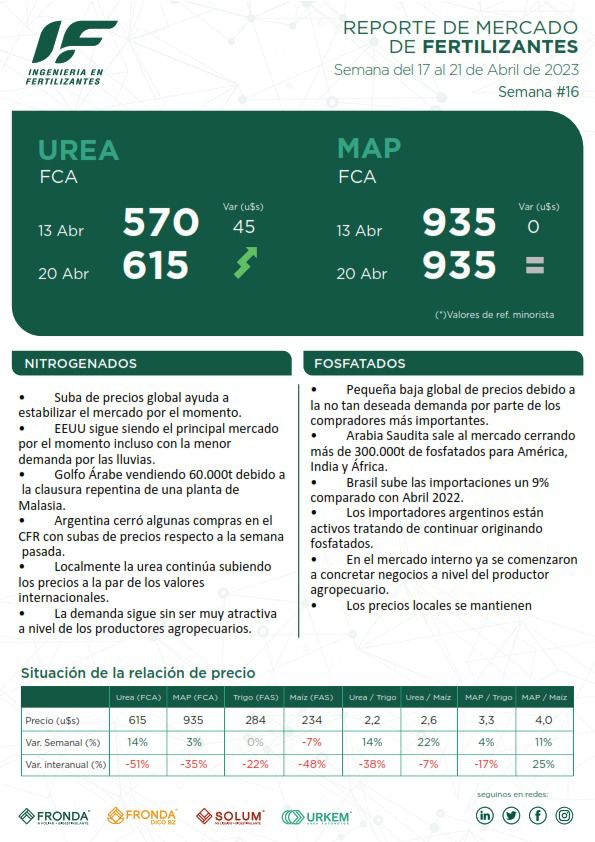
- Los mercados de urea subieron levemente los precios esta semana, debido a la repentina pérdida de producción de Malasia y a una estable demanda de América. Los vendedores tendrán que depender de un repunte de la demanda mundial y de la próxima licitación india para respaldar los precios.
- El subsidio indio para este año fiscal podría revisarse para que sea inferior a los 1,75 billones asignados, debido a la caída en los precios de los fertilizantes. El gobierno indio continúa promoviendo el uso de biofertilizantes.
- Los precios de exportación de China se indicaron en $340-360 FOB (+10). La producción en China sigue siendo muy alta con 1,2 Mt por semana.
- Los precios de Rusia fueron impulsados esta semana por ventas a América Latina con precios llegando a $280-300 FOB (+15).
- Argelia vendió 2 cargamentos de 15-20.000t a $350 FOB (+20). Egipto vendió 52.000t a 345-350 FOB (+5). El Golfo Árabe experimentó un aumento de la demanda debido a la interrupción de la planta de Malasia.
- Las barcazas de urea de NOLA se evalúan en $375-420 FOB (+5). Las lluvias de primavera, así como las inundaciones en el río Mississippi, han ralentizado la actividad en el centro del país, pero el mercado sigue estando motivado por el uso doméstico, y se espera que los precios se mantengan estables o más firmes en las próximas semanas.
- En Brasil, las ventas de urea se indicaron entre $320-345 CFR (+10) esta semana. La demanda de fertilizantes está aumentando con más consultas para envíos en mayo y junio debido a los resultados positivos en la cosecha de 2022/23.
ARGENTINA
- Esta semana se confirmaron algunas compras en el mercado CFR con valores cercanos a $ 390-400 CFR sobre finales de la semana. Se cree que se cerraron negocios por al menos 60.000 t precedencia Egipto y con entrega mayo.
- Localmente la urea continúa subiendo los precios a la par de los valores internacionales. La superposición del aumento impositivo y del aumento del mercado internacional, genera dificultades para saber el origen genuino de los aumentos. Por esa razón se encuentran valores muy dispares en el mercado, que van desde $550 a $600 FCA dependiendo del importador
- Es de esperar que los productos nacionales aumenten y ajusten sus precios para la semana que viene y vuelva a subir la urea, con lo cual, es recomendable para quienes necesiten producto en el corto plazo no demoren sus decisiones.
- La demanda sigue sin ser muy atractiva, pero en las semanas reactivaron las compras los distribuidores cerrando sus posiciones y algunos productores que anticipan sus compras para la fina.
- Los líquidos por su parte tienden a bajar un poco, y empiezan a volverse más competitivos frente a la urea.
Fosfatados
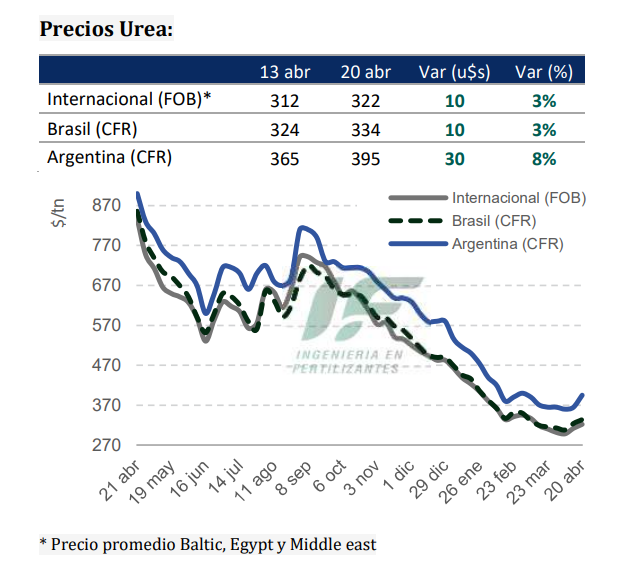
- En el mercado de fosfatos, se espera que una mayor baja de precios atraiga compradores y fomente las exportaciones de mayo, ayudado por el alivio de costos de producción de menores precios en azufre y amoníaco.
- Los precios de India DAP han caído a $550-555 CFR (-5). El gobierno informó que las nuevas tasas de subsidio se anunciarán en un mes, pero esto no impidió que el país hiciera nuevos negocios con China y Medio Oriente para comprar 150.000t.
- Los productores de China continúan manteniendo sus ofertas de DAP en $550 FOB (-10) pero no logran asegurar nuevas ventas frente a la fuerte competencia de Medio Oriente.
- Los precios de Rusia para DAP han bajado a $495-545 FOB (-15) y los precios de MAP caen de manera similar a $525-540 FOB (-10).
- En Marruecos el DAP baja a $515-605 FOB (-30), como el MAP a $555-560 FOB (-20).
- Arabia Saudita vendió 80.000t DAP a India a $525-530 FOB (-5). Los proveedores del país también informaron sobre ventas de mayo de 90.000t DAP a Bangladesh, 70.000t MAP a Brasil y 35.000t DAP/MAP a África.
- NOLA DAP tiene una valuación más estrecha de $705-715 FOB, mientras que las barcazas MAP cotizan ligeramente más bajas a $695-700 FOB (-5). Esperamos que los precios del fosfato en los EEUU se mantengan fuertes debido a las dificultades logísticas y la escasez de suministros, durante el período de mayor demanda
- Los precios de Brasil para MAP han disminuido a $580-585 CFR (-8). El país importó un 9% más que en abril de 2022.
ARGENTINA
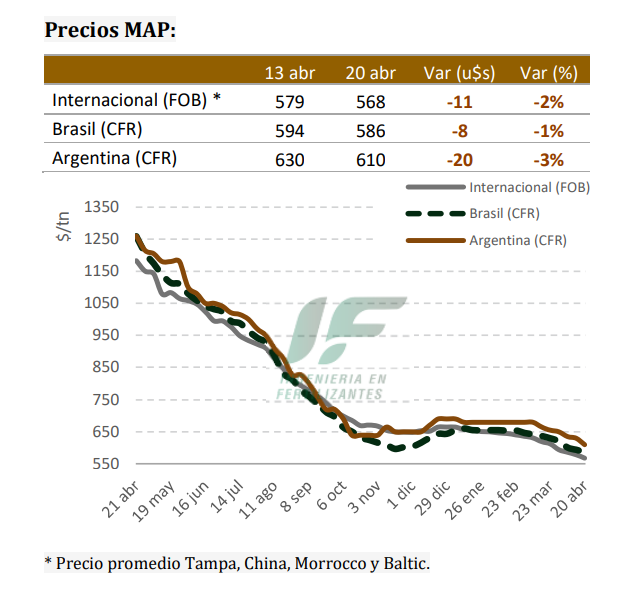
- Los precios de DAP/MAP en Argentina cayeron aún más esta semana a $610 CFR (-20). Los importadores argentinos están activos tratando de continuar originando fosfatados, a pesar de no haber informado negocios de relevancia esta semana.
- En un contexto de baja de precios internacionales, los traders apuestan a ofrecer productos de orígenes abierto (a definir por parte del vendedor), y a estos niveles de precios China es hasta ahora el origen más competitivo. Cabe aclarar que originar producto desde China requiere entre 60 y 90 días para su llegada, mientras que otros orígenes van de 20 a 45 días.
- En el mercado interno ya se comenzaron a concretar negocios fundamentalmente a nivel productor (consumidor final), mientras que la distribución continúa expectante si tomar negocios de volúmenes relevantes.
- Los precios de los fosfatados en Argentina continúan cada vez más alejados de los precios internacionales, unos $100 por tonelada aproximadamente si tomamos un promedio de lo ya importado y el costo de reposición, y acá juegan los factores que ya venimos comunicando (complicaciones con las SIRA, financiación para el pago, cambios de regulación de AFIP).
- No obstante esto, consideramos que los fosfatados en Argentina deberían ajustar a la baja en las próximas semanas.
- Los precios locales se mantienen en: MAP/DAP $900-910 FCA | SPT $810-825 FCA | SPS $ 415-430 | MEZCLAS NPSZn $990-1020 FCA.




Comentar