






Según lo informado por IF la actividad del mercado de fertilizantes local sufrió una paralización general esta semana, en cercanías de las elecciones generales del 22 de octubre. En ese sentido explicaron que “este estancamiento se debió inicialmente al endurecimiento de las restricciones de importación y de liquidación de divisas para el pago de importaciones ya realizadas, que generó una retracción de los importadores frenando las ventas de corto plazo. Incluso para algunos importadores la situación los encontró vendidos sin capacidad de recomprar sus posiciones”.
Sumado a esto, se agrega “la presunción de una devaluación post elecciones (como ocurrió en las PASO), presunción además alimentada por la brecha entre el dólar oficial y los dólares alternativos, llevó a los importadores a restringir sus ventas solo a plazos de pagos largos, en muchos casos solo con cereal en canje para evitar tener vencimiento cerca de las elecciones. Inclusive muchos negocios se ofrecieron con pago más allá de la fecha de balotaje, es decir 60 días mínimo y sin permitir prepago de esos negocios”.
En el otro lado, están los distribuidores y productores, que según la información brindada por IF “salieron a intentar comprar insumos con pesos disponibles, para de esa forma evitar ellos el riesgo devaluatorio, pero la mayoría terminó encontrándose con la imposibilidad de tomar negocios, ya que vimos mayor anticipación de parte del importador que del productor”.
Por último, agregaron que “para la tormenta perfecta se suma la falta de lluvias en general en todo el país, que pone en estado de alerta al sector, y vuelve a sobrevolar el fantasma de la seca de 2022/23. Los cultivos de invierno se encuentran perdiendo rinde día a día, y el atraso de siembra de gruesa que en muchos lugares ya definió la no siembra de maíz temprano”.
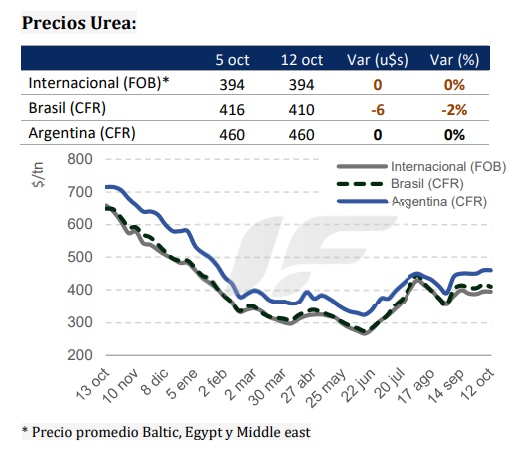
En cuanto a los precios afirmaron que “se mantuvieron estables, quizá con alguna suba de urea, más relacionada con las pocas ganas de vender que con la realidad del mercado internacional”.
“En resumidas cuentas, este reporte de fertilizantes se parece más a un reporte político económico, que al original reporte que intentamos hacer”, afirmaron.
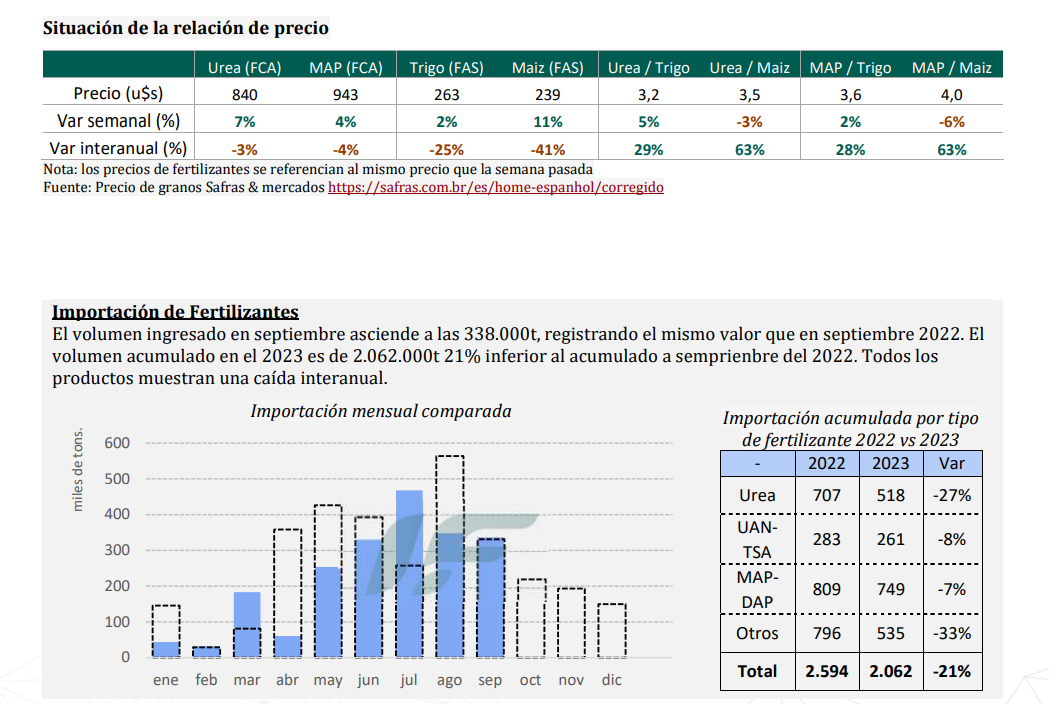
A nivel de importación “no se registraron demandas en todos los productos, con lo cual valuamos los precios igual que le semana pasada, $460 CFR para UREA y $575 CFR para MAP/DAP”.
A nivel local “se observó la misma situación, en una semana atravesada por temas económicos/políticos el mercado se encontró paralizado, y optamos por valuar los precios igual que la semana pasada a fines meramente estadísticos. UREA $800-820 FCA y MAP/DAP $890-915 FCA referencia mayorista”, informó IF.
Nitrogenados
Esta semana el mercado de urea presentó una demanda débil en todos los países líderes del mundo. Europa, Asia y América esperan la próxima licitación india para definir sus movimientos en el mercado.
Las expectativas de precios de licitación en India son más bajas para el 20 de octubre, cerca del L1 de la última compra, entre $400-405 CFR.
La situación de China sigue sin estar clara por la participación en la licitación de la próxima semana. El mercado de exportación se evaluó en $365-380 FOB (-10). Los proveedores nacionales continúan aumentando las operaciones de producción hasta en un 84% para reponer su inventario antes de la temporada de invierno.
Los proveedores de Rusia se sienten cómodos para octubre suministrando 3 cargamentos a la India con un pequeño volumen de comercio a precio sin cambios de $330-350 FOB (-).
Los precios del norte de África bajaron a $410 FOB (-10) sin ningún interés de compra. El Golfo Arábigo, con una venta de 20.000t, registró precios de $420 FOB e informó que cargas continúan su rumbo al oeste con precio fórmula.
Las barcazas de NOLA estuvieron activas esta semana cotizando a la baja antes de los cierres en el río Mississippi a $390-415 FOB (-35).
Brasil vendió pequeños volúmenes esta semana con precios inferiores a $400-410 CFR (-10).
Fosfatados
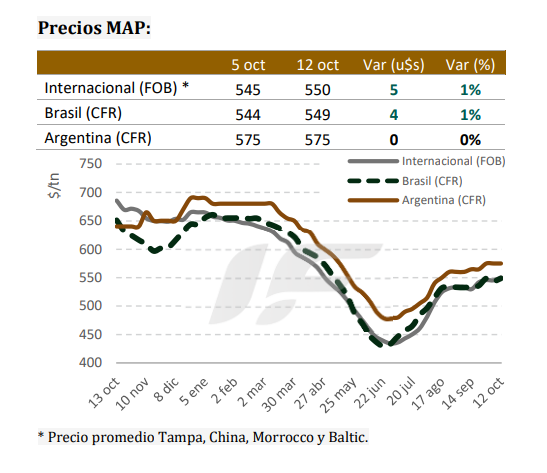
Esta semana el mercado de fosfato se ha afirmado con la compra de grandes volúmenes de India a China. Se entiende que la producción de DAP/MAP está sufriendo, con informes de producción restringida en Arabia Saudita, lo que reduce la presión sobre los productores para encontrar un hogar para los productos en un mercado global que muestra un interés limitado, a excepción de India.
India compra 160.000t de DAP a China a $590- 595 CFR (-5), con interés en continuar la tendencia de compra durante las próximas semanas.
Los proveedores chinos de DAP han concluido negocios esta semana en la India y se están beneficiando de un flete más barato que está proporcionando retornos en el rango FOB de $570-580 (-5).
Los precios de Rusia para DAP aumentaron a $535-545 FOB (-) y el MAP finalizó en $500 FOB (-).
Los precios del DAP de Marruecos subieron a $565-600 FOB (-), así como los del MAP a $520 FOB (-).
Arabia Saudita vendió 10.000t DAP a Irak con precios más amplios de $575-600 FOB (-5).
Las barcazas NOLA DAP recuperaron su precio esta semana hasta $595-600 FOB (+15), mientras que MAP se mantuvo sin cambios en $700-715 FOB (-). Se espera un aumento de la demanda en las próximas semanas debido al cierre del río.
En Brasil, los precios del MAP se mantienen estables en $550 CFR (-), lo que se refleja en pequeñas compras de lotes de 3-5.000tm, ya que la oferta sigue siendo escasa pero continua.






Comentar