







Las lluvias que llegaron esta semana a gran parte de la pampa húmeda activaron la demanda de fertilizantes, especialmente en la zona norte del país, y especialmente en Códoba donde se concentra la siembra de gruesa.
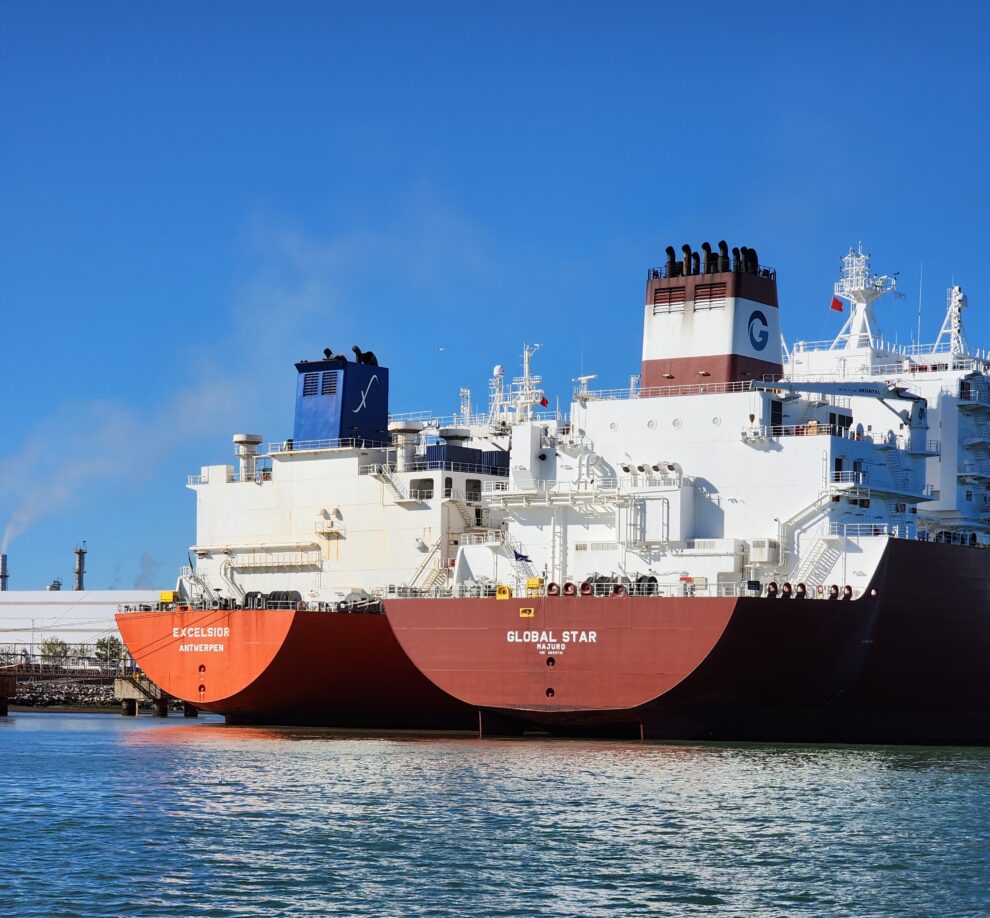
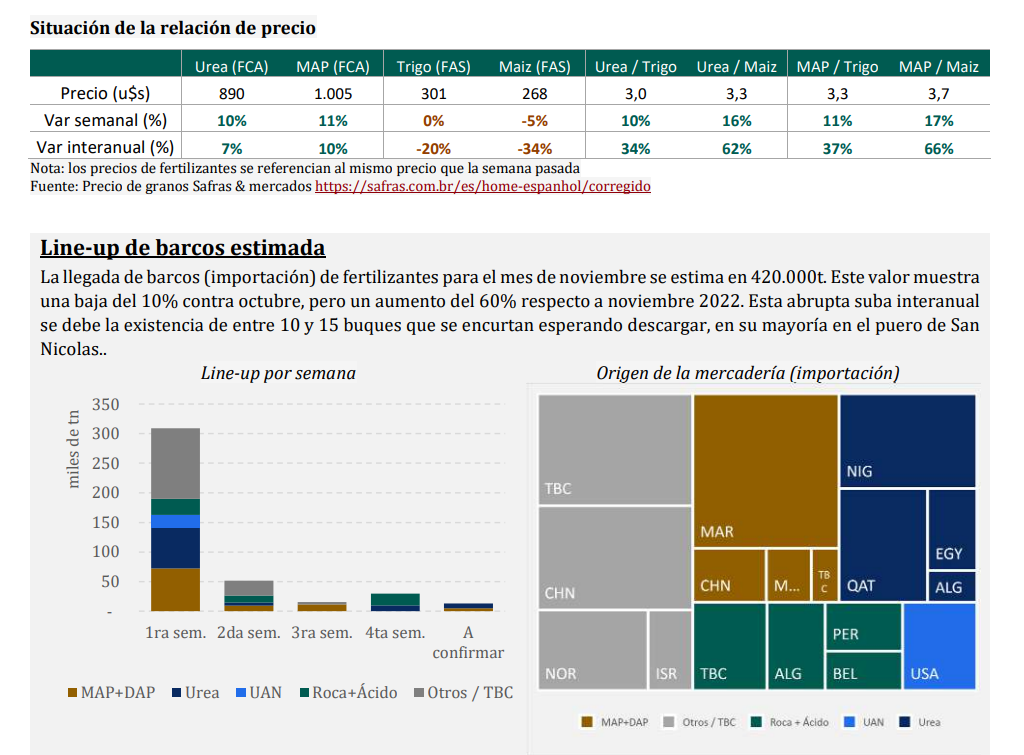
Según un informe de IF Ingeniería en Fertilizantes, actualmente hay alrededor de 300.000 toneladas de fertilizantes en barcos esperando la documentación para poder ingresar a muelle y ser nacionalizados. Sin embargo, esta cantidad no alcanzaría a cubrir la demanda de un año normal de siembra de gruesa.
Además, las perspectivas de nuevos barcos que lleguen al país son escasas, ya que los traders están restringiendo sus ventas a la Argentina debido a las restricciones de importación y pago.
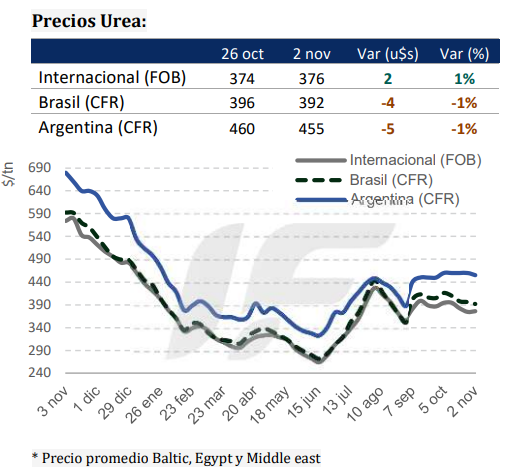
En este contexto, los precios de los fertilizantes están subiendo. En la última semana, las ofertas de fosfatados como de nitrogenados subieron entre $20 y $50 por tonelada, “totalmente despegado del mercado internacional que ha tenido una tendencia más bien bajista en urea y estable en fosfatados”, señala IF.
“Los productores deben entender que este no es el año para grandes negociaciones de precio”, señaló el informe de IF Ingeniería en Fertilizantes. “La oferta es escasa y los precios están subiendo. Lo más probable es que, mientras más tarde se compre, más caro se logre”, agregó.
 Nitrogenados
Las consecuencias de la licitación india de IPL no han logrado despertar la demanda en mercados clave como Europa y Brasil, y la fecha límite de envío del 10 de diciembre de 1,6 Mt hace que los proveedores tengan esperanzas de una mayor demanda de Brasil, que está entrando en su temporada de siembra de Safrihna.
En India, como consecuencia de la bajada de precios, podrían lanzar otra licitación en diciembre, anticipando la licitación habitual de enero.
Los precios de China se encontraron en $370- 380 FOB. Se entendió que el país todavía tiene un gran volumen de carga disponible para exportación. También se indica que los procesos de exportación son menos estrictos y tardan aproximadamente entre 30 y 45 días en completarse.
Los proveedores rusos vendieron 20.000t a Centroamérica a precios que oscilaban entre $ 320-350 FOB (-20).
El norte de África vendió 25.000t a $400-415 FOB (+20). Los proveedores de Egipto han sufrido cortes de gas debido a las repercusiones de la guerra de Medio Oriente. Algunos proveedores afirmaron que sus plantas tuvieron que cerrarse por completo durante un par de días, pero que durante la semana volvieron a funcionar.
La actividad del Golfo Árabe se mantuvo moderada con precios encontrados en $380 FOB (-5).
Los precios de NOLA son más altos a $385-400 FOB (+5). Las cosechas de maíz y soja están en 71% y 85% respectivamente, superior al promedio de la época, lo que podría hacer que la demanda aumente antes de lo esperado.
Brasil sigue siendo un mercado con poca liquidez, con ofertas entre $385-395 CFR (-5). La demanda esperada antes de la temporada de Safrihna no se ha materializado.
 Fosfatados
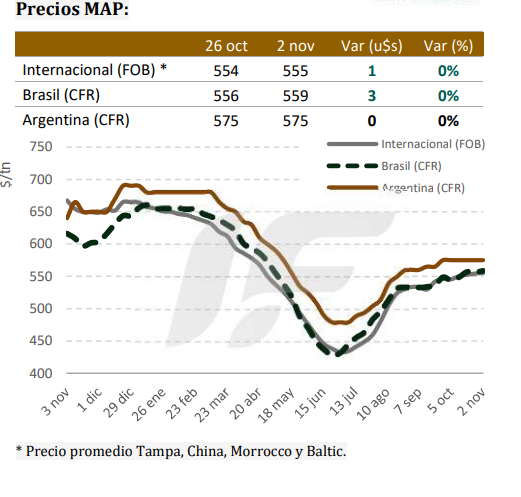
Noviembre puede resultar un mes desafiante para los productores de fosfato, pero los esfuerzos para aumentar los precios continúan teniendo éxito en varias regiones. Se han observado incrementos en los valores en Europa, América y Pakistán, procedentes de países como Rusia, Marruecos y China.
Los precios de DAP en India se mantienen en los niveles de la semana pasada, situándose en $590 CFR (- 5), lo que refleja nuevas compras de Medio Oriente.
Los precios chinos del DAP han tendido a disminuir hasta alcanzar los $ 570-585 FOB (-5) esta semana, debido a ventas de 30.000t de DAP a Pakistán y Tailandia.
El DAP ruso se encuentra más caro, oscilando entre $ 540-570 FOB (+5), gracias a ventas de 15.000t a México. El MAP también se cotiza más caro, a $ 495-515 FOB (+5).
Marruecos ha registrado ventas de 7.000t de DAP con precios que varían entre $ 565-625 FOB (+5), mientras que los precios del MAP también han aumentado, situándose entre $ 525-535 FOB (+10).
Arabia Saudita ha informado ventas de 30.000t de DAP con precios sin cambios, manteniéndose en el rango de $ 580-600 FOB (-).
En NOLA, el precio del DAP bajó a $585 FOB (-5), mientras que el MAP subió a $ 660-685 FOB (+15). Los bajos niveles de agua en el río Mississippi continúan obstaculizando el transporte de barcazas de fertilizantes.
El mercado brasileño de MAP sigue siendo tranquilo, con ofertas competitivas a $ 550-560 CFR (+10), y los compradores están aceptando estos niveles.






Comentar