
























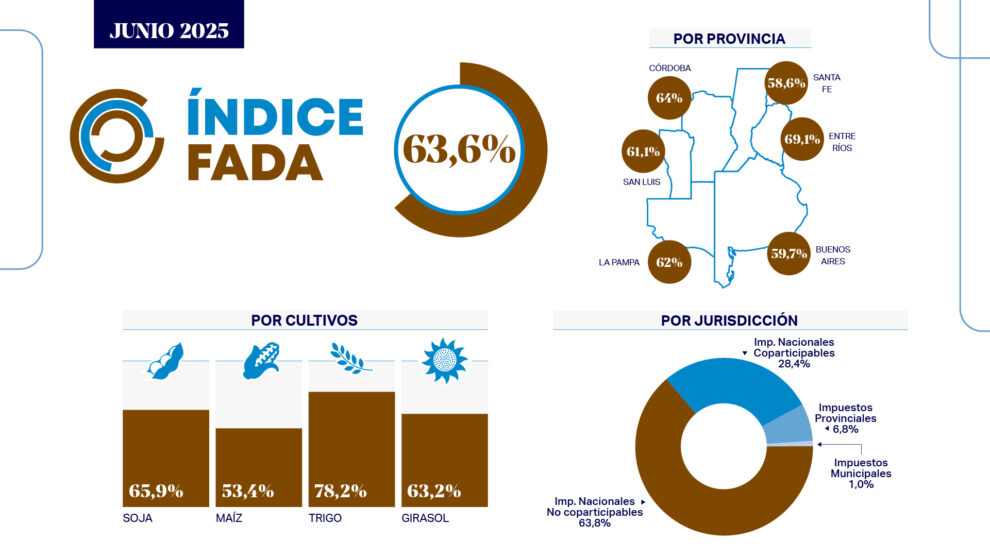

“Una vez que se cosecha y se venden los cultivos, el dinero que queda se reparte entre el alquiler de la tierra (26,6%), la ganancia del productor (9,8%) y los impuestos (63,6%)”, explicó Nicolle Pisani Claro, economista jefe de FADA.
Trigo en la mira: precios en baja y presión fiscal al alza
La situación del trigo, que inició recientemente su campaña 2025/26, preocupa especialmente. Aunque se prorrogó la baja temporal de los Derechos de Exportación (DEX) para este cultivo, los precios internacionales cayeron: hoy están un 20% por debajo del promedio de los últimos cinco años y un 28,2% más bajos que hace un año.
Esto impacta directamente en la rentabilidad: el Índice FADA para trigo trepa al 78,2%, lo que significa que de cada $100 que quedan tras cubrir los costos, más de $78 van al Estado.
“Se necesitaría un precio local cercano a los USD 220 por tonelada para mejorar los márgenes, pero hoy ronda los USD 200”, explicó Antonella Semadeni, economista de FADA.
Por cultivo y por región: Entre Ríos, entre las más afectadas
Además del trigo, el peso impositivo por cultivo se distribuye así: soja 65,9%, maíz 53,4%, girasol 63,2%. Si vuelven plenamente los DEX para todos los cultivos (excepto trigo), los índices podrían subir a 70% en soja y 67% en girasol.
En el desglose provincial, Entre Ríos se destaca con 69,1%, superando al promedio nacional (63,6%) y a provincias como Santa Fe (58,6%) y Buenos Aires (59,7%). Esta diferencia se explica por costos de producción, rindes e impuestos locales.
En Entre Ríos, los productores pagan Ingresos Brutos, además de impuesto inmobiliario rural e impuesto a los sellos. A diferencia de otras provincias, no hay tasas municipales ni guías cerealeras, pero la presión sigue siendo una de las más altas del país.
“Cada una de estas provincias enfrenta realidades distintas en cuanto a estructura de costos, impuestos y rindes, lo que explica la variabilidad de estos resultados”, concluyó Pisani Claro.






Comentar