





















El informe muestra que, en el período 2022-2025, se produjo un marcado deterioro en la relación de canje. Mientras que en los primeros años los niveles eran relativamente favorables, con el paso del tiempo se consolidó una “nueva normalidad” mucho más exigente.
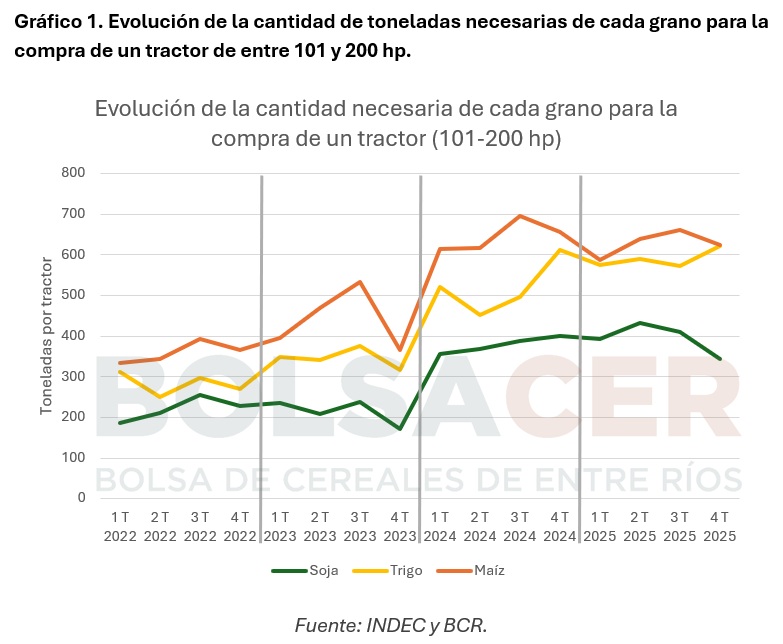
Como referencia, en el primer trimestre de 2022 un tractor podía adquirirse con 186 toneladas de soja, 312 de trigo o 334 de maíz. Incluso se registraron momentos particularmente favorables, como el cuarto trimestre de 2023, cuando la soja alcanzó su mejor poder de compra de toda la serie: apenas 172 toneladas para acceder a la misma maquinaria.
Sin embargo, el escenario cambió drásticamente a partir del primer trimestre de 2024. La corrección del tipo de cambio oficial impactó de lleno en el precio de la maquinaria agrícola, generando un salto abrupto en los costos medidos en granos. En apenas un trimestre, el valor de un tractor pasó de requerir 172 a 355 toneladas de soja, de 316 a 521 toneladas de trigo y de 365 a 615 toneladas de maíz, prácticamente duplicando su costo relativo.
Desde entonces, los valores no volvieron a los niveles previos, consolidando una meseta elevada que se mantuvo durante todo 2025, con variaciones más moderadas.
El “efecto tijera” que explica la pérdida de poder adquisitivo
Según el análisis, este deterioro responde a un fuerte “efecto tijera”. Por un lado, los bienes de capital registraron una inflación en dólares significativa, con incrementos del 36% en el valor de los tractores entre 2022 y 2025. Por otro, los precios internacionales de los commodities agrícolas atravesaron un ciclo bajista, con caídas de entre el 20% y el 30%.
Esta combinación —maquinaria más cara y granos más baratos— explica la pérdida de capacidad de compra y la consecuente descapitalización relativa del sector productivo.
Qué pasó en 2025
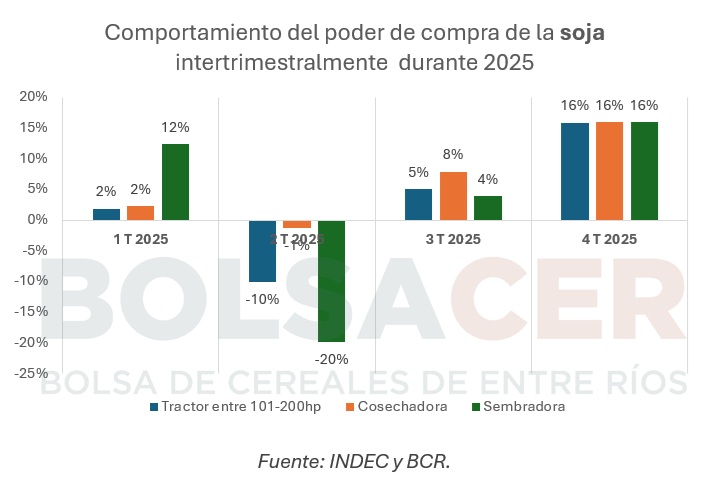
Durante 2025, la dinámica mostró matices. En el primer trimestre, la soja mejoró su poder de compra, pero esta tendencia se revirtió rápidamente en el segundo trimestre, especialmente en tractores y sembradoras.
A partir del tercer trimestre, la oleaginosa recuperó terreno gracias a una mejora en su cotización en dólares, logrando recomponer parcialmente su capacidad de compra frente a los distintos tipos de maquinaria.
En contraste, maíz y trigo mostraron una evolución distinta. Si bien en la primera mitad del año acompañaron la mejora general, en el último trimestre registraron una caída del 10% en sus precios respecto al segundo trimestre, lo que interrumpió —e incluso revirtió— la recuperación del poder adquisitivo.
Como resultado, la soja fue el único cultivo que cerró el año con una mejora en su capacidad de compra: necesitó un 12% menos de toneladas para adquirir la misma maquinaria que al inicio de 2025. En cambio, el maíz requirió un 6% más de volumen y el trigo un 8% adicional.
Más ventas, pese a peores términos de intercambio
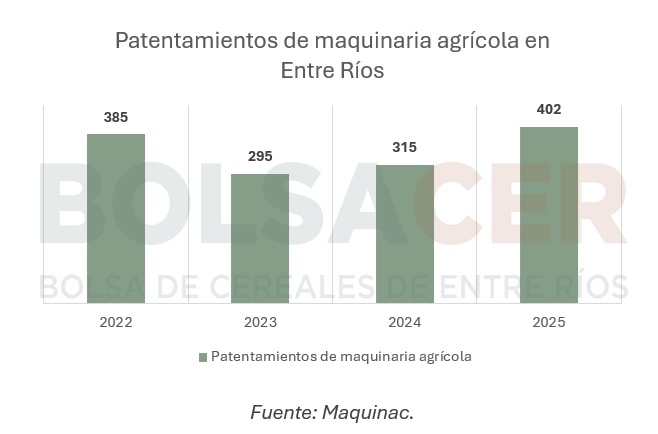
A pesar del deterioro en los términos de intercambio, el mercado de maquinaria mostró signos de dinamismo. En Entre Ríos se patentaron 402 máquinas agrícolas durante 2025, ubicando a la provincia en el cuarto lugar a nivel nacional.
Los patentamientos superaron los niveles de 2022 y vienen en crecimiento desde 2023. Ese año, a pesar de una mejor relación de precios, la sequía y la baja rentabilidad limitaron las inversiones. En cambio, en los últimos dos años, la recuperación productiva impulsó las compras, aun en un contexto menos favorable en términos de poder adquisitivo.
Un mercado atado al clima… y a la macroeconomía
El informe subraya que la dinámica del sector no depende únicamente de los precios relativos. Factores como el clima, la evolución de las cosechas y los valores internacionales de los granos inciden directamente en los márgenes de los productores.
Pero también pesa —y cada vez más— el contexto macroeconómico. Desde 2024 en adelante, un escenario de mayor estabilidad cambiaria y tasas de financiamiento más competitivas, sumado a mejores campañas agrícolas tras la sequía, generó un mayor dinamismo en las ventas de maquinaria.
En ese marco, el productor enfrenta un desafío complejo: invertir en tecnología y capital en un contexto donde su poder de compra, medido en granos, sigue lejos de los niveles más favorables de los últimos años.




Comentar