
























La semana local se caracterizó por una oferta extremadamente restringida.
Los importadores en su conjunto estuvieron muy cautelosos, en parte debido a la ya sabida restricción de autorizaciones a la importación, y además se sumó la situación económica financiera del país, con rumores de devaluación. Esto provocó que algunos proveedores directamente estén fuera del mercado, y otros con cambios de precios casi diarios o modificaciones dentro del mismo día.
El aumento del dólar y el rumor de devaluación también activó la demanda por parte de productores y distribuidores, que en parte decidieron dejar de “especular” y “dolarizarse” con insumos, en muchos casos intentando usar herramientas de financiación pesificadas, como tarjetas agro o descuentos de cheques.
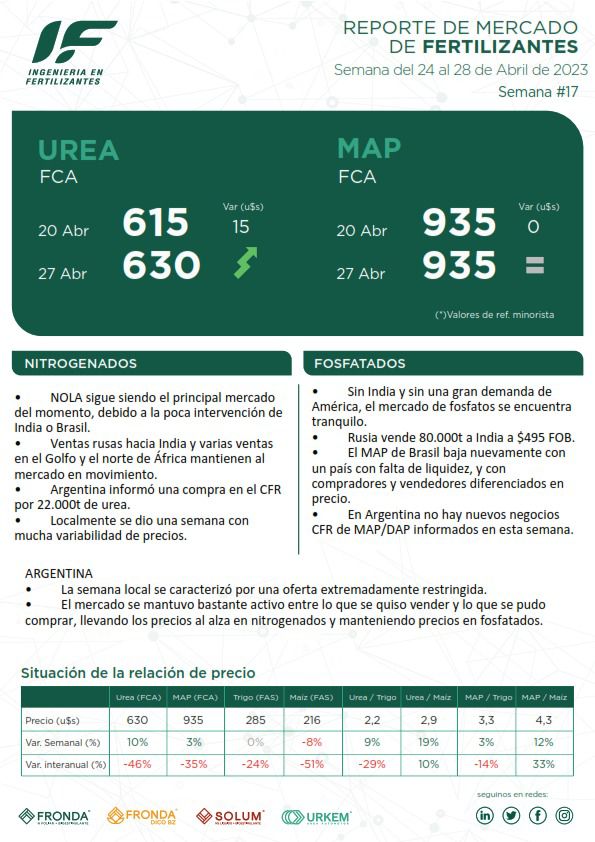
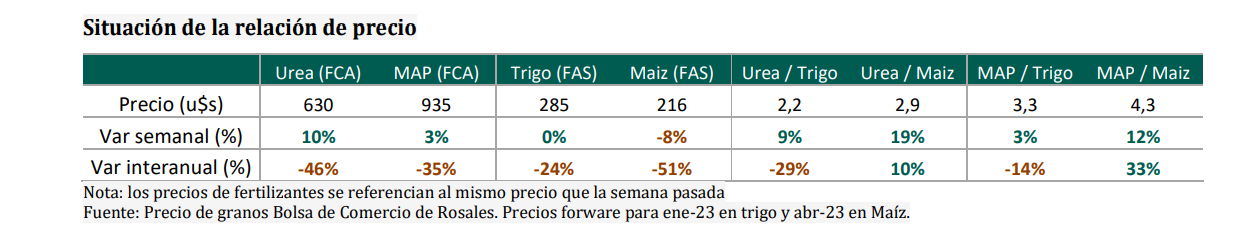
Es así que el mercado se mantuvo bastante activo entre lo que se quiso vender y lo que se pudo comprar, llevando los precios al alza en nitrogenados (con un mercado internacional que continúa subiendo), y manteniendo precios en fosfatados (a pesar de la continua baja de precios internacionales).
Nitrogenados
El mercado sigue subiendo respaldado por las ventas en NOLA (EEUU) y ventas esporádicas en otros lugares, pero sin nueva demanda de mercados clave como India y Brasil.
India aún está indecisa sobre cuándo se lanzará la próxima licitación, con algunos indicios que podría darse a mediados de junio.
Se espera que las restricciones a la exportación de urea de China disminuyan a partir del 1 de mayo. Los precios de urea se escucharon en $330-340 FOB (-15). Las exportaciones de urea China de enero a marzo crecieron un 74% con respecto al 2022. El mercado interno permaneció a la baja debido a la oferta interna récord, y a la demanda que terminó para la aplicación de primavera.
Rusia cargó 2 cargamentos para India y se espera que se envíen más el próximo mes. Los precios se indicaron en $280-300 FOB (-).
Las ventas en Argelia fueron de $350-360 FOB (+10) con una carga de 20.000 t para Italia. Egipto vendió 10.000 t a $360 FOB (+10). El Golfo Árabe vendió 30.000 t a $330 FOB (-) posiblemente a Australia.
Las barcazas de urea NOLA tienen un valor de $375-495 FOB (-) ya que la escasez de oferta y el aumento de la demanda interna hicieron subir los precios. Varios problemas logísticos continúan afectando a EEUU, incluidas las grandes inundaciones en el Río Mississippi. Esto también puede resultar en demoras, lo que aumenta aún más los tiempos de entrega de fertilizantes.
La actividad de Brasil estuvo limitada con precios en $ 330-350 CFR (+7) ya que los agricultores siguen esperando ofertas de urea granular más bajas, a pesar del mayor repunte en los precios globales principalmente los valores de NOLA.
ARGENTINA
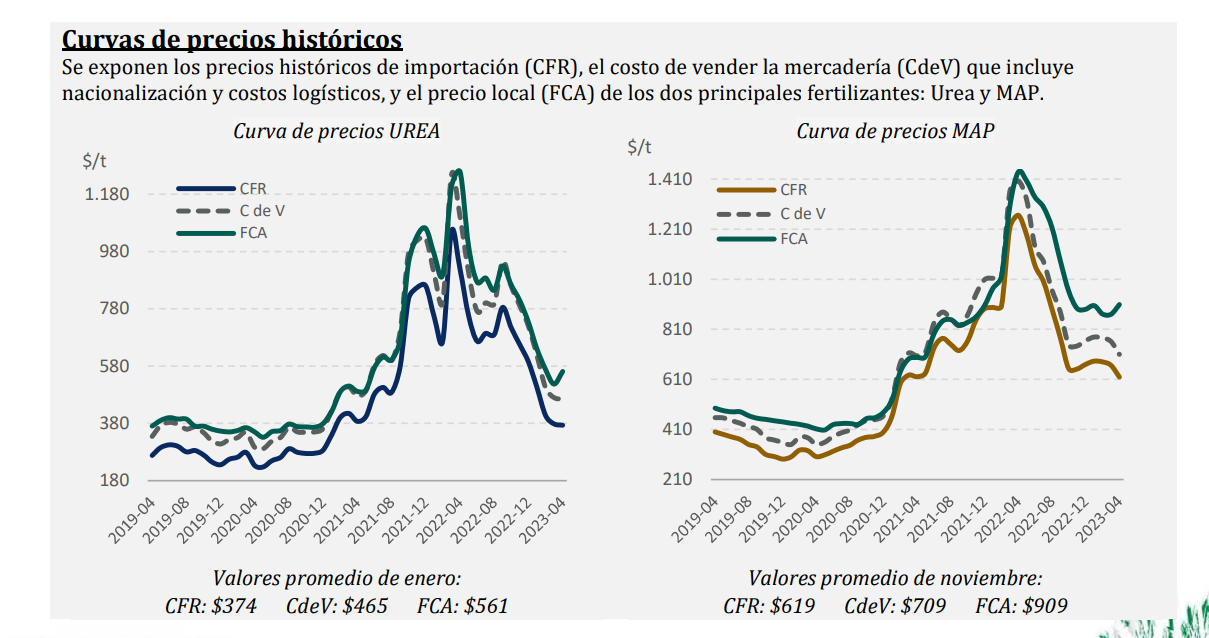
Se informó una venta de un trader por 22.000t de UREA a varios importadores a un precio promedio de $375 CFR.
Con una semana muy errática en los precios domésticos, podemos referenciar los valores mayoristas entre $ 585-600 FCA, y los minoristas en $ 620-640 FCA, algo así como $20 arriba de la semana anterior, subiendo por encima de las subas del mercado internacional.
Los líquidos, que en general no vienen aumentando, empiezan a ponerse más acordes en comparación con la fuente de nitrogenados más barata, la urea.
Fosfatados
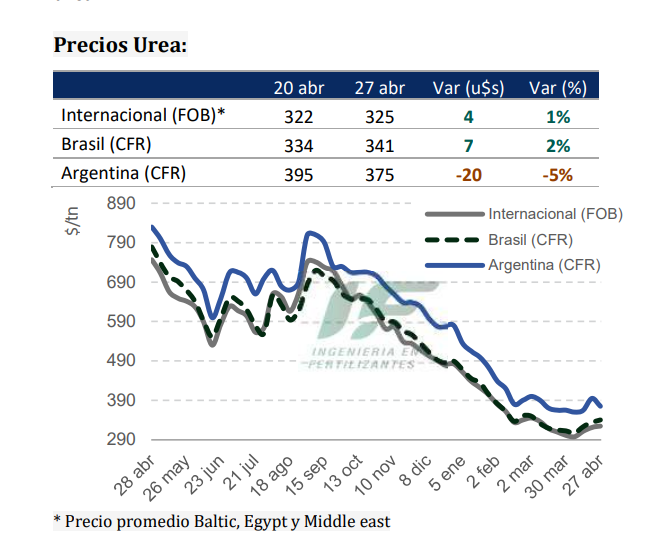
Los precios de fosfatos siguen estando bajo presión en un mercado tranquilo a nivel mundial, sin India y con una demanda moderada en Américas.
Los precios de India para DAP han caído nuevamente a $548-550 CFR (-5). Se completaron 2 negocios por 80.000t de DAP de Rusia.
Los precios de China para DAP se evalúan en $525-535 FOB (-20), algunos productores chinos están bajando sus precios para impulsar su producción de DAP. El mercado interno continúa con actividad limitada.
Los precios de Rusia para DAP son los mismos a $495-545 FOB (-). Los precios de MAP son más bajos siguiendo a Brasil en $510-525 FOB (-15).
Marruecos ha bajado los precios a $515-600 FOB (-5) en DAP y $540-560 FOB (-15) en MAP.
A medida que EEUU continúa con su temporada de siembra, la demanda de fosfato está cambiando de los mercados del sur (predominantemente DAP), a las regiones del norte (MAP). NOLA DAP se evalúa en $605- 710 FOB (-5) y MAP es más bajo en $550-690 FOB (-10).
Las ofertas de Brasil para MAP se informan más bajas a $565-575 CFR (-15). Los compradores se encuentran intentando bajar precios y los proveedores luchando para encontrar ofertas. Los lideres de la industria informan que hay suficiente stock para cumplir con las entregas a corto plazo, lo que se ha reflejado en precios más bajos en los últimos meses, pero se puede esperar una demanda más fuerte a partir de may.
ARGENTINA
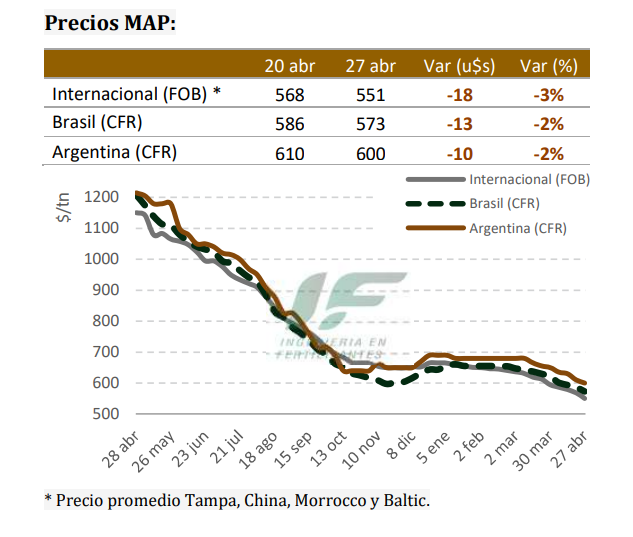
No hay nuevos negocios CFR de MAP/DAP informados en esta semana. Pero con las caídas indicativas de precios CFR en Brasil (-15), los precios CFR en Argentina los valuamos en $600 (-10), mientras que los importadores argentinos están en pausa esperando una nueva baja en los precios.
Los precios locales se mantienen en: MAP/DAP $900-910 FCA; SPT $810-825 FCA; SPS $ 415-430; MEZCLAS NPSZn $990-1020 FCA.






Comentar