
























Nitrogenados
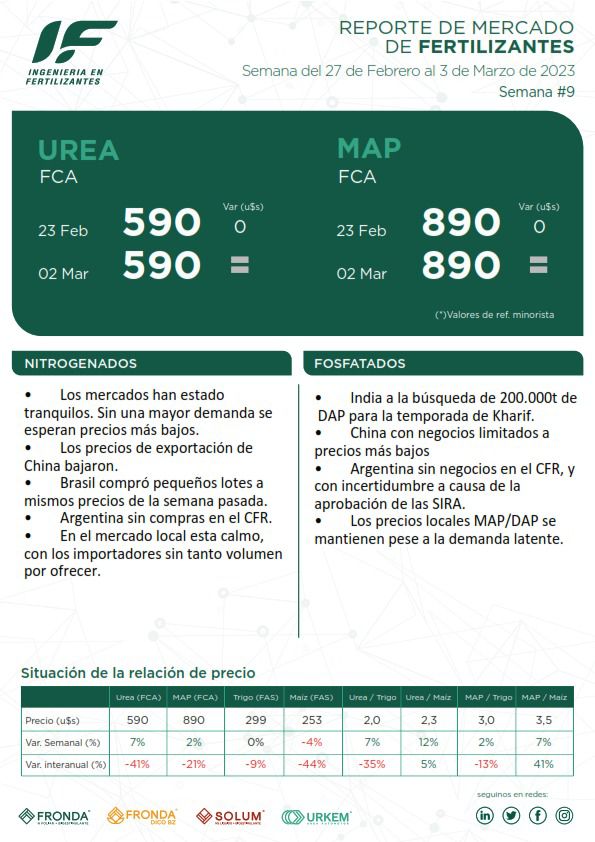
Los mercados han estado tranquilos antes de la licitación India. Se espera una gran competencia para la licitación debido a la sobreoferta mundial con precios esperados en alrededor de $310-330 CFR. Sin una mayor demanda de otros lugares el mercado mundial se encamina hacia precios más bajos en las próximas semanas.
La licitación india se cerrará el 3 de marzo para comprar 1 mt de urea.
En NOLA, las barcazas de urea se evalúan en $ 340-370 FOB (-). Se espera que los precios suban una vez que se aceleren las compras de primavera.
Los precios de exportación de China bajaron a $370-380 FOB (-10) ya que los vendedores continuaron buscando ofertas en el mercado local. Los proveedores no están interesados en participar en la licitación india ya que los precios solicitados son más bajos que en el interior del país.
En Rusia, los valores europeos más altos hicieron que los precios de la urea aumentaran en el extremo superior a $290-320 FOB (+10).
Los precios de Argelia (AOA) se escucharon más bajos a $ 320-325 FOB (-10), no se espera que vendan a India. Los precios de Egipto fueron más altos a $395-400 FOB (+5). El Golfo Árabe no tuvo ventas reportadas con precios estables en $330-335 FOB (-).
Se cree que Centroamérica (Fertinal) había comprado 30.000 t de urea a $330 CFR del Báltico.
En Brasil, se informa que se han vendido pequeños lotes de urea alrededor de $340-360 CFR (-). En febrero de 2023 se importaron alrededor de 116.900t/día de fertilizantes, un 24% menos que en febrero de 2022.
ARGENTINA
Esta semana registramos un aumento del CFR afectado por el lanzamiento del tender indio. Sin embargo Argentina continua son compras de volumen.
El mercado local sigue enrarecido con poco volumen. Los importadores entran y salen del mercado alternando entre la falta de aprobación de Sira y la necesidad de hacer negocios.
La demanda está literalmente congelada, hecho que corresponde con la época del año.
Pese a la baja demanda, algunos importadores aumentaron levemente los precios FCA. En nuestros registros mantenemos pre precio mayorista en $550 FCA.
Los líquidos siguen quietos en precios y en ventas y despachos.
Fosfatados
En otra semana tranquila para el mercado de fosfatos, el único actor significativo fue India con 50.000t de DAP de China y 40.000t de Arabia Saudita. El mercado global espera con ansia noticias sobre cualquier cambio en las políticas de exportación en China a partir de abril. El consenso actual apunta a aliviar las restricciones, pero no ha habido una declaración oficial.
Los precios de India esta semana han sido evaluados en $625-640 CFR (-15). Además busca adquirir otras 200.000t de DAP para la temporada de Kharif.
China tuvo negocios limitados además del comercio con India. Los precios de esta semana se evaluaron en $ 610-625 FOB (-10).
Los precios de Rusia para DAP se evalúan en $585-670 FOB Báltico (-10), los precios de MAP también son más bajos en $590-600 FOB Báltico (-10).
En Marruecos, los precios de DAP se evalúan en $615-705 FOB (-), los precios de MAP han disminuido a $630-675 FOB (-5). Hubo una venta de 11.000 t de DAP a Europa a $700-740 FOB.
Arabia Saudita (Ma’aden) la venta a India se registró en $615 FOB por 40,000 t DAP. La alineación de marzo de la compañía incluye barcos de MAP de 75,000t para Brasil en precio a fórmula.
El precio MAP de Brasil se evaluó en $650 CFR (-8) con poca actividad. Las esperanzas de un aumento de la oferta china en 2023 mantienen a algunos compradores al margen de comprar por ahora.
ARGENTINA
Durante la semana no hubo negocios informados de importación, y los precios de referencia se mantienen en $680 CFR para MAP/DAP.
Las fechas de carga para construir posiciones de cara a siembra fina, comienzan a empujar a los importadores a buscar volúmenes en un mercado con precios a la baja. Los negocios con formula (precios a fijar) pareciera ser la llave desde el punto de vista comercial.
Las SIRA’s (autorizaciones de importación) siguen siendo una preocupación y mantiene al mercado local argentino con oferta limitada, en medio del interés creciente de parte de los productores para asegurar el abastecimiento de fosforo.
Los precios locales MAP/DAP se mantienen en el orden de $860-880 FCA, a pesar del aumento de la demanda y las restricciones de oferta, y esto se explica en parte por la debilidad de los precios en el mercado internacional.






Comentar