






















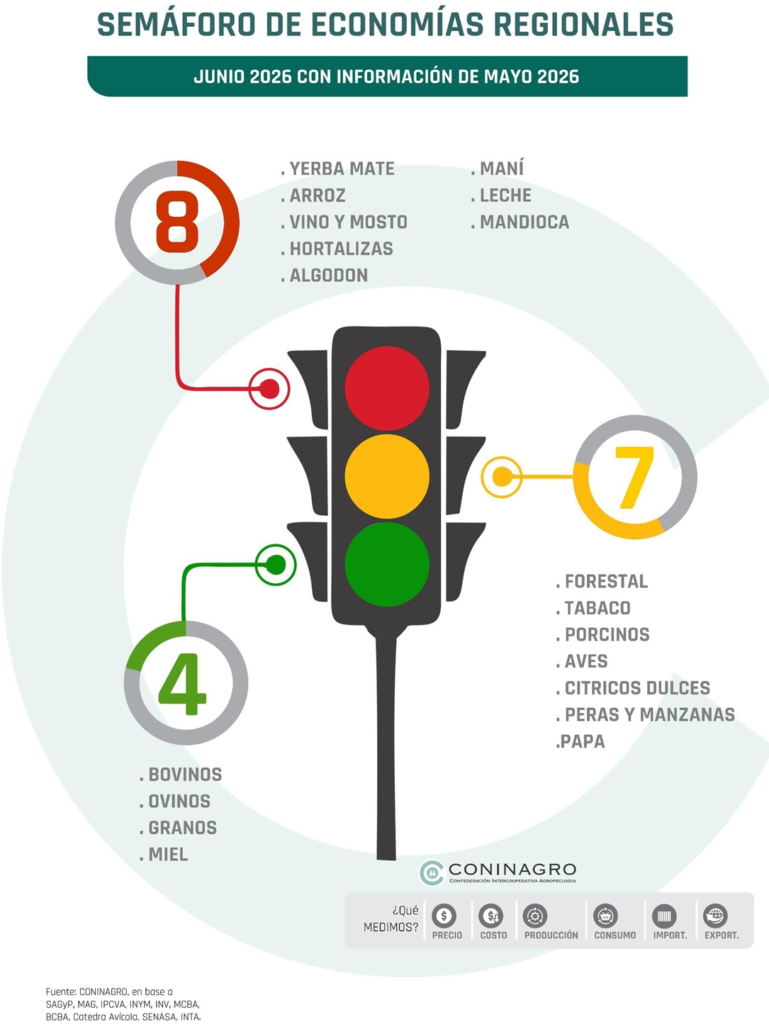
El más reciente informe del Semáforo de Economías Regionales de Coninagro, correspondiente a los datos consolidados de mayo de 2026, encendió nuevamente las alarmas en el interior productivo. De las 19 actividades monitoreadas, 4 se ubicaron en verde, 7 en amarillo y 8 en rojo, mostrando una estabilidad absoluta en la comparación mensual, sin traspasos de sectores entre categorías respecto al mes anterior.
El indicador, que evalúa mensualmente tres componentes clave (negocio —precios y costos—, productivo —superficie o stock— y mercado —comercio interno y externo—), expone la marcada brecha entre los complejos pampeanos y agroindustriales exportadores frente a las producciones tradicionales extrapampeanas, afectadas por un severo retraso cambiario y asimetrías de costos.
Las actividades en situación crítica (Rojo)
La falta de dinamismo en el componente de negocio es el denominador común de los sectores en rojo. Los precios que reciben los productores permanecen estancados o avanzan muy por debajo de la inflación anual (registrada en 33,2%), lo que destruye la rentabilidad operativa.
-
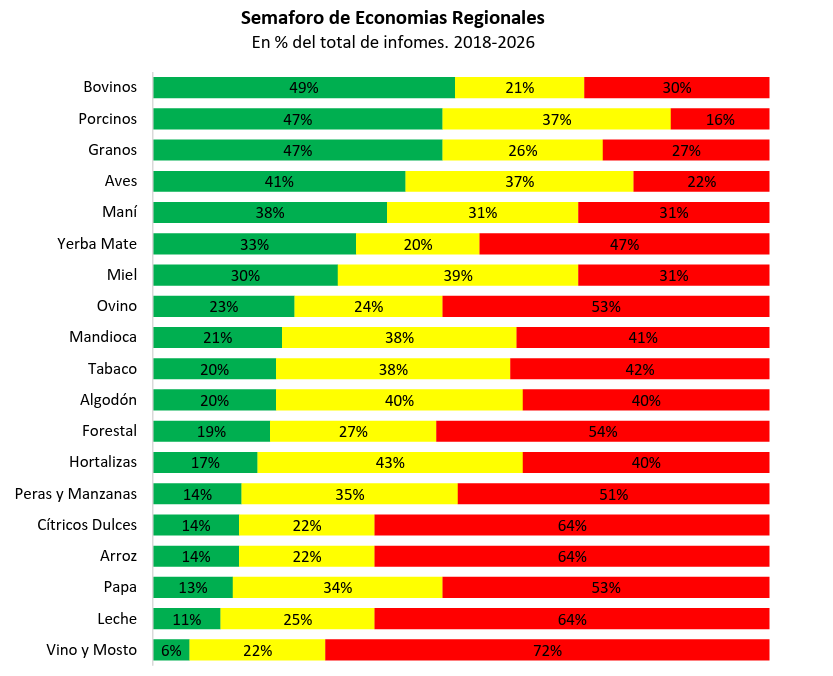
Vitivinicultura y Yerba Mate (Crisis crónicas): El complejo del vino y mosto acumula 41 meses consecutivos en rojo (desde enero de 2023), con una caída interanual del 23% en el precio al productor ($273/litro) y una reducción del 7% en la vendimia 2026 (18,4 millones de toneladas). Por su parte, la yerba mate hilvana 26 meses en rojo (desde abril de 2024), con una caída real del 20% interanual en el pago de la tonelada de hoja verde ($240.000).
-
Arroz y Algodón: El sector arrocero sufre una proyección de caída del 13% en la superficie sembrada para la campaña 25/26 (200.000 ha). En algodón, la superficie se desplomó un 43% (390.000 ha) con una proyección productiva de 750.000 toneladas (-29%).
-
Leche: Aunque la producción de los últimos doce meses subió un 8% (11.868 millones de litros), el precio al productor ($509/litro) subió apenas un 9% interanual frente al 33,2% de inflación, licuando los márgenes del tambero.
-
Hortalizas y Mandioca: Completan la zona crítica debido a problemas de rentabilidad y, en el caso de la mandioca, una dependencia extrema de la importación (compras externas por USD 6,5 millones y exportaciones nulas).
Sectores en transición (Amarillo)
Presentan señales mixtas: demanda estable pero poco dinámica, costos persistentemente elevados y precios que no acompañan el ritmo inflacionario. Aquí se listan las actividades forestal, tabaco, cítricos dulces, peras y manzanas, aves, porcinos y papa.
-
Porcinos: Pese al color amarillo por costos elevados, muestra una producción al alza (+8%, con 850.000 toneladas) y un consumo interno consolidado en 19,6 kg/hab/año.
-
Peras y Manzanas: Mostraron un repunte en precios (+134% interanual, $705/kg en mayo), pero la producción cayó un 7% (732.000 t).
Los dinamizadores del semáforo (Verde)
Las actividades en verde engloban a los granos, bovinos, ovinos y miel. Todos compartieron un sólido componente de negocio, con cotizaciones que superaron a la inflación.
-
Complejo Granario: Los precios promedio de los granos treparon un 42% interanual en mayo. Para la campaña 2025/26 se proyecta un récord de 156,8 millones de toneladas (+20% interanual) sobre 37,1 millones de hectáreas. No obstante, se mantiene una alerta encendida por la disparada internacional de los fertilizantes nitrogenados y el gasoil.
-
Bovinos: Los precios al productor acumulan un alza interanual del 69% ($4.612/kg novillito y $6.285/kg ternero). Pese a que el consumo interno cayó a 47,9 kg/hab/año, el motor exportador traccionó con fuerza: USD 5.693 millones en los últimos doce meses (+36%).
 Récord en Comercio Exterior: El peso de la balanza comercial
En los primeros cinco meses de 2026, las economías regionales generaron exportaciones por USD 26.183 millones, marcando un salto del 21% respecto al mismo lapso de 2025 y un notable 36% por encima del promedio de la última década.
Estructura de las Exportaciones e Importaciones (Enero-Mayo 2026)
| Complejo / Actividad | Exportaciones (Millones USD) | Participación (%) | Importaciones (4 meses – Millones USD) |
| Complejo Granario (Soja, Maíz, Trigo, otros) | USD 20.609 | 79,0% | USD 1.667 |
| Cadena Bovino | USD 2.323 | 7,6% | USD 67 |
| Lechería | USD 727 | 2,8% | USD 27,5* |
| Maní | USD 548 | 2,1% | USD 0,84* |
| Resto de Economías Regionales | USD 1.976 | 8,5% | USD 243,66 |
| TOTAL | USD 26.183 | 100% | USD 2.006 |
*Nota: Datos de importaciones de lechería y maní corresponden al acumulado de los últimos 12 meses informados.
La relación global es contundente: el agro exportó 13 veces más de lo que importó. Si se excluye al complejo granario (para evaluar el comportamiento neto del interior), la relación de las economías regionales es de 16 a 1 (USD 5.574 millones exportados frente a USD 339 millones importados). Destaca el complejo de la soja dentro de los granos, explicando por sí solo el 48% del valor del sector (USD 9.914 millones).
En el análisis histórico de la década, el arroz (+115% vs. promedio histórico, alcanzando USD 230 millones), la miel (+87%, USD 165 millones) y el tabaco (+74%, USD 204 millones) son los que más crecieron en envíos internacionales. Por el contrario, la cadena aviar se contrajo un 69% respecto de su media histórica, afectada por trabas de mercados y la caída de precios internacionales.
La participación del productor en el precio final
El informe técnico analiza también qué porcentaje del precio en góndola queda en manos del eslabón primario. En mayo de 2026, apenas 4 de las 11 actividades relevadas superaron su promedio histórico de participación: papa, hortalizas, porcinos (37%) y ovinos (22%).
Análisis de Cadena: Las producciones con procesos industriales complejos muestran las menores participaciones para el productor: en vino y yerba mate el productor percibe apenas el 13% del precio final (ambas cayendo 11 puntos porcentuales frente a la media histórica del 24% y 25% respectivamente). En el trigo, su incidencia en el precio del pan se redujo al 9%. En contraposición, en las cadenas cárnicas, donde el costo de la crianza en el campo es determinante, el productor retiene mayores márgenes, liderando los bovinos con el 58% del precio de góndola.




Comentar