








A inicios de junio de 2026, el panorama económico para el lanzamiento de la campaña triguera 2026/2027 en la provincia de Entre Ríos está dominado por un alto nivel de incertidumbre. La combinación de una estructura de costos fuertemente indexada y precios que no logran compensar la suba de los insumos proyecta, en la antesala de las siembras, márgenes económicos netamente negativos para los planteos bajo arrendamiento.
Ante este escenario adverso, las primeras estimaciones de la bolsa entrerriana prevén una reducción del 18% en la superficie sembrada, lo que equivale a una caída de 129.900 hectáreas respecto al ciclo anterior, ubicando el área implantada en torno a las 600.000 hectáreas.
La paradoja de los precios y el “efecto urea”
El precio pizarra del trigo se ubica actualmente en los 213 USD/t. Si bien el valor muestra una notable recuperación frente al piso de 161 USD/t registrado en noviembre de 2025, queda equiparado a los niveles de mayo del año pasado y muy lejos de los 260 USD/t consolidados en el mismo mes de 2024.
Por otra parte, la reciente medida oficial que redujo la alícuota de retenciones del 7,5% al 5,5% apenas aportó un leve estímulo de 3 USD/t en el mercado físico durante la semana posterior al anuncio.
El verdadero golpe a la viabilidad del cultivo llega por el lado de los costos de implantación, disparados en los últimos dos meses por el encarecimiento del combustible (+17% desde marzo) y, fundamentalmente, de los fertilizantes nitrogenados.
-
El salto de la urea: El valor de este insumo clave registró un incremento abrupto del 70%.
-
Impacto en el bolsillo: Para un paquete tecnológico estándar en suelo entrerriano (un requerimiento de 160 kg/ha de urea), la inversión en fertilización nitrogenada saltó de 88,8 USD/ha a principios de marzo a 152 USD/ha a mediados de mayo. Esto significa que implantar una hectárea de trigo es 63,2 USD más caro exclusivamente por la incidencia de la urea.
El rinde de indiferencia, un umbral desafiante
Con los números actuales, el rendimiento de indiferencia provincial se sitúa en 3.550 kg/ha. Si bien el sector tecnológico entrerriano ha alcanzado este volumen en cuatro de las últimas cinco campañas gracias a los excelentes desempeños agronómicos recientes, la estadística histórica es implacable: al cotejar este umbral con el promedio de la última década, se evidencia que el territorio provincial se encuentra estructuralmente por debajo del requerimiento productivo actual para empatar los costos.
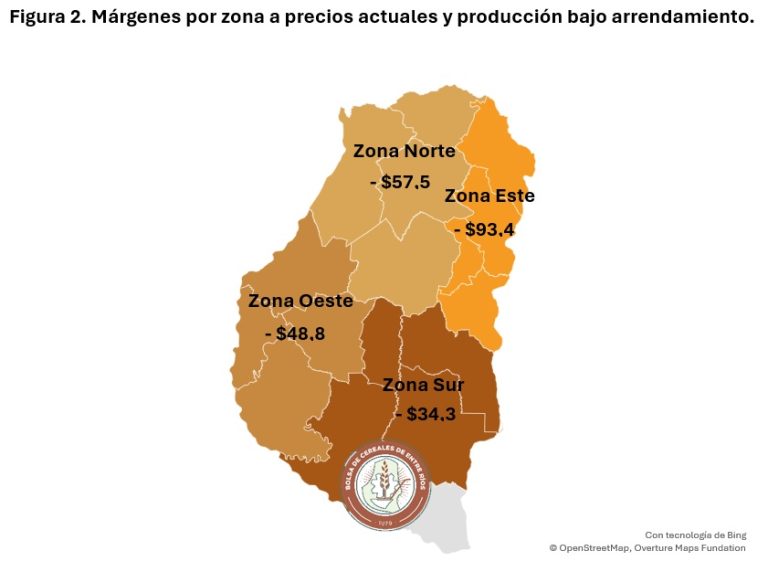
Bajo el modelo de producción en campo arrendado y aplicando los rindes promedio de los últimos diez años, los márgenes brutos resultan deficitarios en prácticamente todas las regiones:
| Zona Productiva | Precio Necesario para Equilibrio (Margen Nulo) |
| Promedio Provincial | 230 USD/t (Requiere suba del 8% sobre pizarra) |
| Zona Este | 244 USD/t (Por menores rendimientos históricos) |
El mercado de futuros no llega a rescatar los márgenes
Mirando hacia la cosecha, la posición futura a diciembre de 2026 en los mercados a término cotiza a 225 USD/t (habiendo cedido 9 USD/t tras el anuncio de la baja de retenciones). Aunque este valor a término supera en un 5,6% a la pizarra disponible actual, los márgenes siguen sin cerrar.
La cotización de diciembre reduce el rinde de indiferencia a 3.360 kg/ha —una marca lograda en seis de las últimas diez campañas—. Sin embargo, de concretarse el rinde promedio histórico real de la provincia (3.320 kg/ha), el precio necesario para lograr un margen bruto nulo debería ser de 228 USD/t.
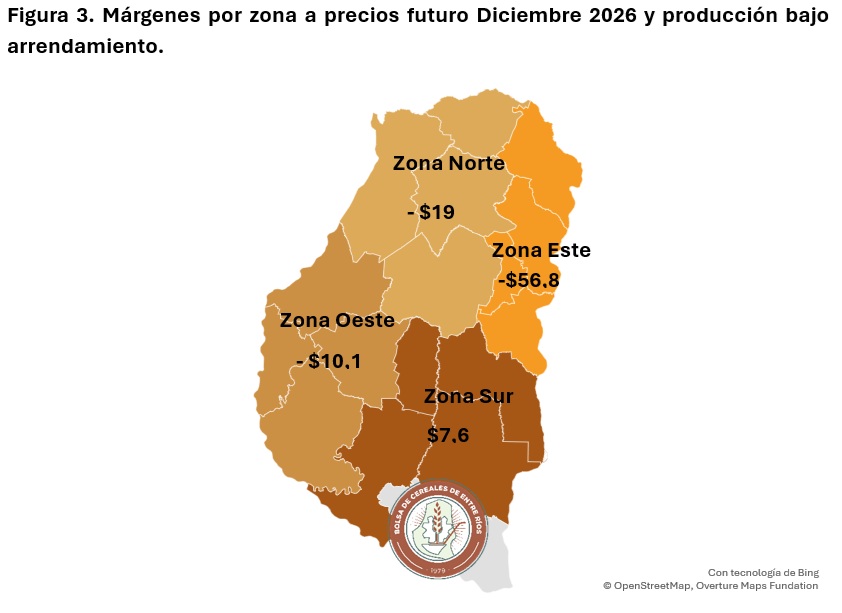
Bajo estas premisas de mercado, el planteo promedio provincial en campo arrendado enfrenta pérdidas estimadas de 8,4 USD/ha. El informe concluye que únicamente la zona Sur lograría defender un margen levemente positivo de 7,6 USD/ha. Para dar vuelta la campaña, los productores necesitarán que el clima acompañe con rindes extraordinarios o que las cotizaciones internacionales reaccionen decididamente al alza en el segundo semestre.






Comentar