








Este lunes se reglamentó el “Programa de Aporte de Nutrientes 2023″, mediante la Resolución 1280 del Ministerio de Economía, que destinará hasta $30 millones (unas 35.000t aprox tomando el precio actual de la urea). Los productores interesados en acceder al beneficio, tendrán hasta el 15/9 para completar y cumplir con los 10 requisitos que detalla la resolución en la página oficial:
https://www.boletinoficial.gob.ar/detalleAviso/primera/293381/20230904
No obstante, pasado el periodo de inscripción al beneficio, será la Secretaría de Agricultura, Ganadería y Pesca quien “resolverá sobre la procedencia de los beneficios y las asignaciones respectivas”.
Por otro lado, desde IF confirmaron que “el abastecimiento y la comercialización de fertilizantes de cara a la siembra gruesa continúa complicada, y las preocupaciones en el sector se incrementa a medida que pasan las semanas y no aparecen señales que permitan normalizar y asegurar el abastecimiento para el cuatrimestre de mayor consumo de fertilizantes”.
¿Cuáles son los factores que más preocupa?
- El acceso a las SIRA continúa restringido, y con aprobaciones con plazos de pago que va entre 90 y 180 días.
- Acceso al MULC, dado que post PASO se vienen reprogramando vencimientos de SIRA’s aprobadas 90 a 180 días atrás.
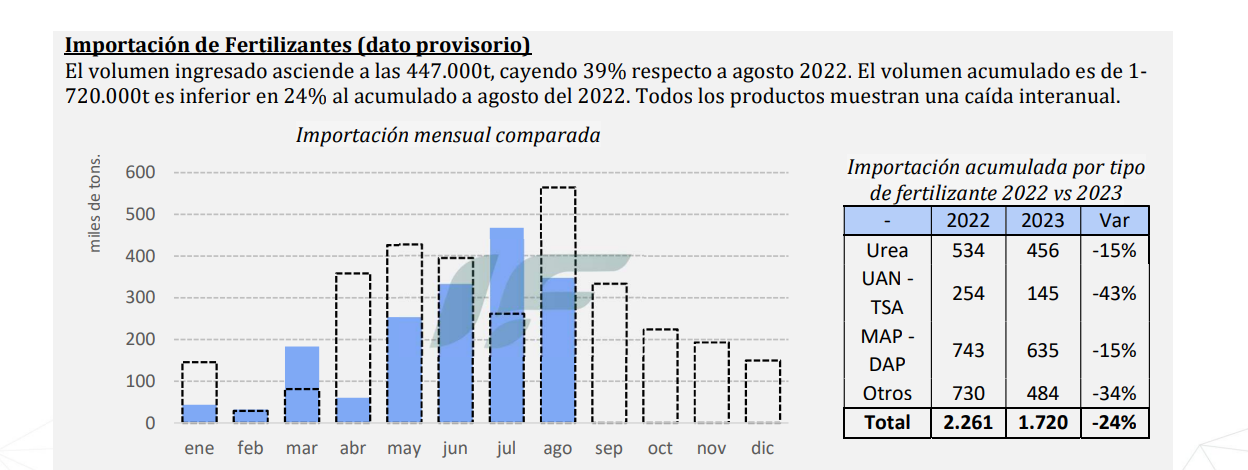
- Las importaciones totales a fin de agosto (dato provisorio) acumulan un retraso de 540.000t (- 24%): -15% en MAP/DAP, -58% en UAN/TSA y – 15% en urea.
- La demanda de fertilizantes durante el Q4 del 2022 representó el 42% del total año (seca histórica mediante), representando 2.000.000t.
Para este año se espera una siembra de maíz con una superficie similar al 2022, pero con una perspectiva climática muy favorable. Para poder abastecer la demanda es imprescindible contar con un flujo de importación que normalice el retraso en los principales fertilizantes, y asegure mínimamente otras 900.000t (mismas toneladas importadas en el Q4 del 2022).
Nitrogenados
El informe de IF señala que la fue una semana de mucho movimiento en los mercados globales: “Un proveedor estatal chino anunció que bloqueaba las exportaciones y además India informó una licitación inesperada. Estos hechos provocaron una avalancha de ventas desde el norte de África, causada por los traders tratando de cubrir sus posiciones”.
India publicó una licitación de urea que cerrará el 15 de septiembre, estimada en 1,2 Mt. Se esperaba que para la última licitación llegarán aproximadamente 1,1 Mt de China, pero con las exportaciones suspendidas al menos hasta el 11 de septiembre, la fecha límite de envío parece muy difícil de cumplir.
El proveedor estatal de China tomó la decisión de dejar de firmar contratos de exportación debido al aumento de la demanda. El mercado chino se evaluó en $360-380 FOB (+5).
Los precios en Rusia subieron $320-370 FOB (+35).
El norte de África tuvo el mayor movimiento esta semana con más de 110.000t y precios que subieron a $375-455 FOB (+55). El Golfo Árabe también vendió por 80.000 t entre $ 360-400 FOB (+25).
La urea NOLA se evalúa más alto en $390-495 FOB (+30). Al final de la semana, el comercio volvió a bajar a $ 460 FOB.
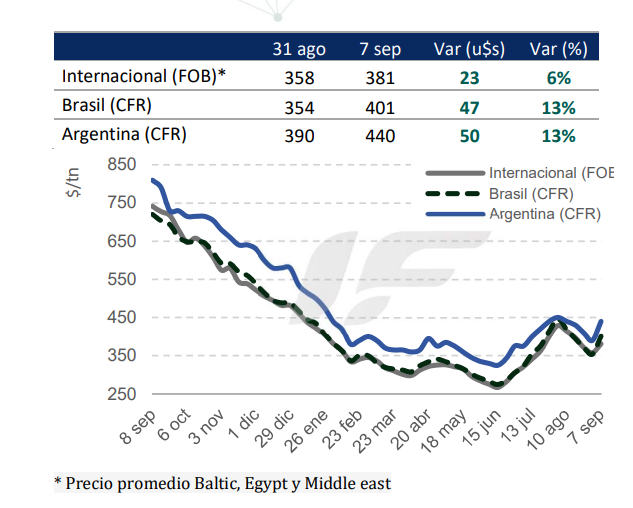
En Brasil, la posible pérdida de exportaciones chinas encendió una alarma en los mercados, donde los precios se dispararon hasta alrededor de $ 380-435 dólares FOB (+50). En este contexto los compradores estuvieron ausentes durante esta semana.
Al final de la semana la sensación es que los mercados no convalidaron una suba tan alta, con los precios se estabilizados y bajando en algunos orígenes. Pero, hasta que no se resuelva que compra India y la reacción de los grandes demandantes (Brasil), no estará claro si llegamos al techo o volverá a subir post definición de India.
ARGENTINA
El mercado CFR copió la suba general de la urea, aumentando $50 ya el lunes, dado que las noticias los anuncios de India y china se dieron durante ese periodo de tiempo poco usual.
Internamente los importadores se retrajeron para después a salir con valores que llegaron hasta los $800 o $830 (+55). Sin embargo, algunas empresas continúan con valores de $750 seguramente haciendo uso de posiciones, con alguna necesidad de facturar o alguna otra intención.
Del lado de la demanda observamos ya el lunes una fuerte demanda buscando proveedores con precios viejos, pero cuando se asimilaron todos los aumentos ya volvimos a una situación de mayor calma.
Seguimos teniendo una sensación de mercado mal abastecido de caras a una buena campaña de gruesa, lo que pone a los importadores en una situación muy cómoda para defender el valor del poco producto que tienen y afianzar precios.
Precios Urea:
Fosfatados
Esta semana se reportó poca actividad dentro del mercado de fosfatos, siendo India el principal impulsor del mercado debido a los menores inventarios.
India, con inventarios más bajos de lo esperado para septiembre, cerro 160.000t de DAP esta semana a $560-570 CFR (+20)
Se escucharon ofertas DAP de China alrededor de $560-$580 FOB (-5), pero no se han reportado acuerdos dentro de ese rango. Hay rumores de que la actual cuota de exportación podría estar sobre la mesa de discusión con la posibilidad de ser ajustada mientras China intenta asegurar un amplio suministro para el mercado interno.
Rusia vendió 46.000t de DAP a India y América Latina a alrededor de 505-520 dólares FOB (+10).
Los precios del DAP en Marruecos son más altos, entre $ 530-560 FOB (+10). Por el contrario, MAP se está moviendo hacia abajo a $ 500-505 FOB (-5).
NOLA DAP se negoció alrededor de $565-580 FOB (-) mientras que MAP tiene un precio de $690-695 FOB (-5). La cosecha temprana y escasa, parecería ser un arma de doble filo, ya que acercaría el período de caída de la demanda de fosfatos, pero también podría dejar nutrientes en el suelo que perjudicarían la demanda para el próximo período de compra.
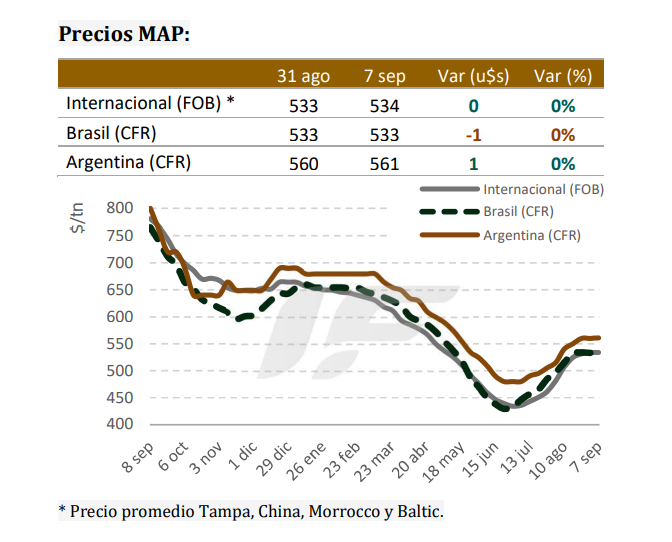
El mercado brasileño estuvo tranquilo con precios de $530 CFR (-). Los fosfatos importados por Brasil fueron de 3,37 Mt entre enero y agosto, un volumen récord.
ARGENTINA
No se han registrado nuevos negocios de importación de DAP/MAP en Argentina, manteniendo la indicación de precios en torno a los $560 CFR.
Sin muchos cambios relevantes la comercialización en el mercado interno continúa complicada, con ofertas de producto con pagos diferidos
a cosecha, partiendo de valores de $900-930 FCA base contado, y $930-950 FCA pagadero a cosecha.






Comentar