






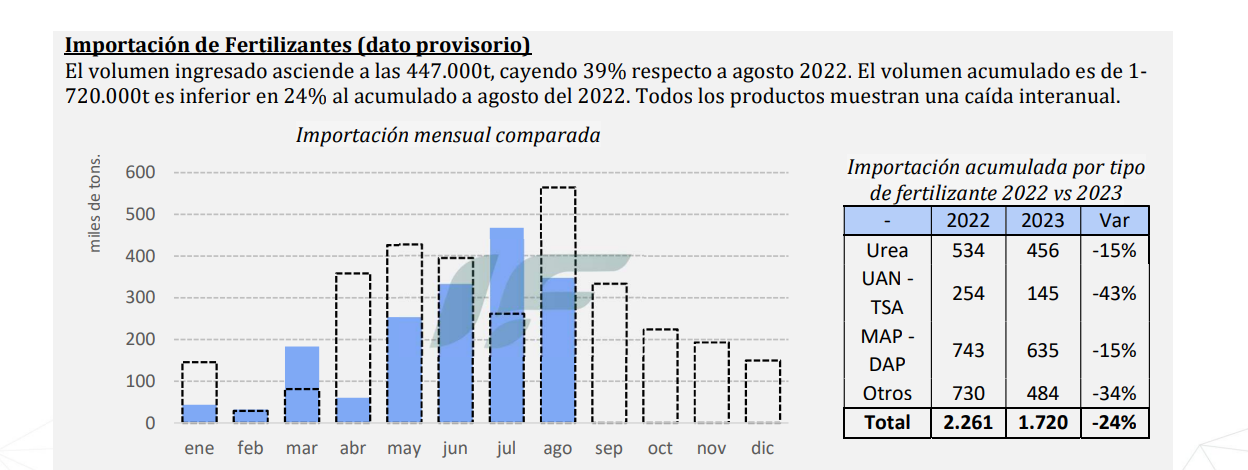
“Durante esta semana algunos importadores volvieron a retirarse de la oferta de fertilizantes, debido a demoras en la aprobación de las SIRA, sumado a la reprogramación de pagos de compromisos tomados hace 180 días atrás. Esto vuelve a generar tensión en el mercado interno. Si bien esta semana no estuvo muy demandada debido al déficit hídrico que mantiene retrasada la siembra de maíces tempranos, pero las intenciones de siembra están firmes y se proyecta una demanda de fertilizantes al menos igual que la de la pasada campaña, sino mayor. El normal abastecimiento continúa siendo una gran incógnita, con estadísticas de importación que a fin de agosto acumulan un retraso del 24%, o 541.000t menos que a fin de agosto 2022”, señala el informe de IF.
Nitrogenados
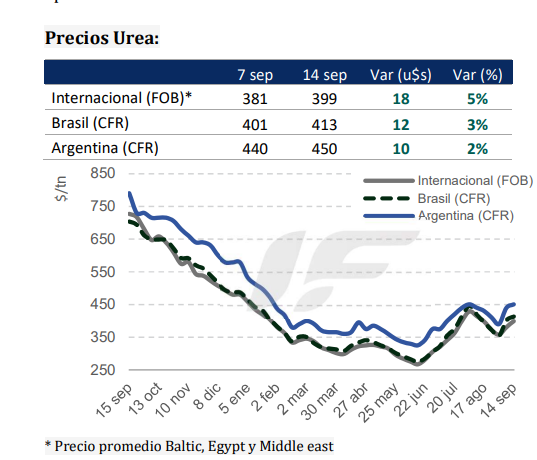
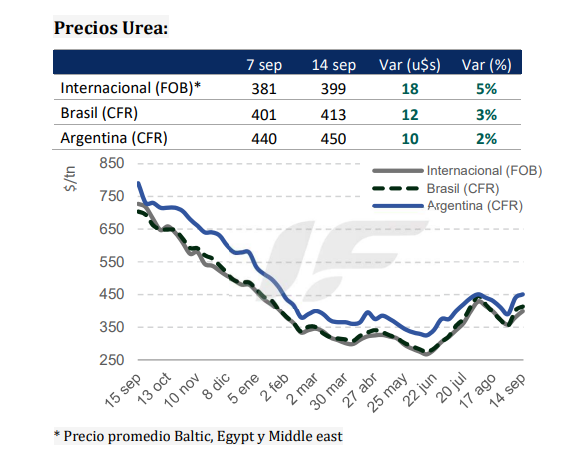
El mercado mundial de la urea se mantuvo firme esta semana, con la negociación parada a la espera de la licitación de la India. La evolución de los precios durante los próximos 1-2 meses dependerá de cuánto termine exportando China, de cuánto se asegure India hasta fin de
año, y de un posible repunte en la demanda brasileña.
India espera precios más altos para la licitación, que cerrará las ofertas el 25 de septiembre. Se espera que el envío se cargue desde los puertos el 14 de noviembre, lo que da más aire a los comerciantes para organizarse. En el día de hoy India reportó ofertas por 3,5 Mt volumen superior al de la ultima licitación.
La restricción de las exportaciones de China sigue siendo un gran problema para completar el envío de la licitación anterior de India, pero los comerciantes sospechan que India estará dispuesta a recibirlas incluso si llegan tarde. Existe incertidumbre sobre si el país tendrá urea disponible para esta nueva ventana.
Rusia tendrá 300.000t acumuladas para la licitación de la India. Los precios granulares se movieron a $330-375 FOB (+5).
Los precios del norte de África siguieron el mercado global a $420-455 FOB (+55). El Golfo Árabe tiene disponibles 500.000t para enviar a la India con precios superiores a $400-405 FOB (+40).
La urea NOLA se disparó a $430-450 FOB (+40), pero las operaciones tomaron un tono más silencioso esta semana mientras los participantes del mercado esperaban los resultados de la licitación.
La actividad de compra de Brasil quedó muy restringida. Los precios del mercado se informan entre $380-420 CFR (+15). El año pasado Brasil importó 7 Mt, por lo que para igualar este resultado necesitará importar otras 3 Mt entre septiembre y diciembre.
ARGENTINA
En el mercado CFR solo se registraron algunas compras al finalizar la semana con referencias de precios de $445 – 455 CFR, en línea con los aumentos en Brasil.
Las ventas en el mercado local tomaron una pausa para que los agricultores digirieran el nuevo estándar de precios de arriba de $800 FCA. A principios de la semana los oferentes frenaron sus cotizaciones por nuevos problemas en la aprobación de SIRAS. Ya sobre el
final de la semana, las cotizaciones volvieron a su normalidad.
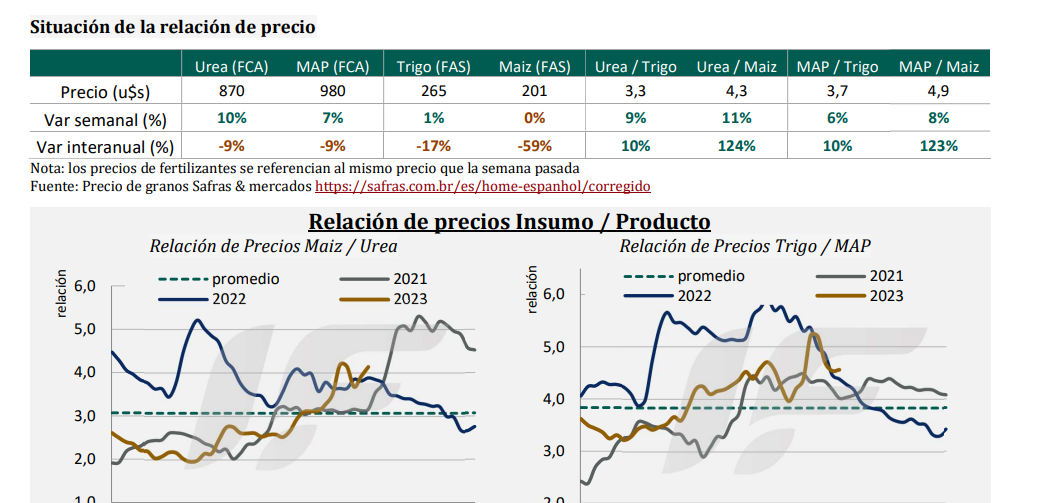
Los precios hoy se están estabilizando en $ 830 FCA mayorista, aunque todavía se escuchan algunos distribuidores atrasados cotizando $800 FCA.
Los líquidos no acompañaron la suba de los sólidos, con lo cual empiezan a ser una alternativa más que interesante para la refertilización en trigo y para las aplicaciones en maíz.
Fosfatados
El mercado de fosfatos se ha mantenido estable esta semana con varias ventas en el subcontinente indio. Los envíos en EE.UU. se vieron impactados esta semana debido al huracán Idalia, así como 2 plantas de productos fosfóricos.
India compró 45.000 t DAP a Jordania a $590 CFR (+20). Pakistán compra 55.000 t de DAP a $570-590 CFR.
Los precios FOB de China son levemente más altos esta semana, se escucharon múltiples ofertas de
$565-580 FOB (+5).
El terremoto de Marruecos no reportó ningún impacto en las instalaciones de fosfato. Los precios de DAP son más altos, entre $560-585 FOB (+25/30). MAP también es más alto a $500-510 FOB (+5).
En Arabia Saudita los precios del DAP se calculan entre $570-580 FOB (+30).
NOLA DAP es más alto a $570-590 FOB (+5/10), así como MAP a $690-695 FOB (-). Los envíos de Mosaic se vieron afectados por el huracán que obligó a detener la planta de producción en Florida por 3 días. Una planta de ácido sulfúrico en Luisiana permanece cerrada hasta octubre por daños eléctricos.
El mercado de Brasil se mantuvo bajo esta semana con los precios subiendo ligeramente a $530-535 CFR (+5). Se esperaba que la demanda de safrinha aumentara, pero muchos participantes del mercado están adoptando una actitud de esperar y observar los precios del maíz.
ARGENTINA
Las indicaciones de precios CFR de MAP/DAP subieron $5 esta semana, alcanzando niveles de $560- 570 CFR. La actividad de importación sigue siendo muy intermitente, en función de las SIRA que puedan obtener los importadores.
El volumen de importación de MAP/DAP acumulado a fin de agosto es de 635.000t, acumulando un retraso del 15% respecto al mismo periodo del 2022.
En cuanto a los precios, disponibilidades, y condiciones de pago en el mercado interno, la dinámica no ha cambiado a lo que venimos describiendo en los informes de los últimos meses. La oferta está orientada a pagos en especies (canje por granos) diferidos a cosecha, partiendo de valores de $900-930 FCA base contado, y $930-950 FCA pagadero a cosecha. La poca oferta que queda para pago contado en pesos al tipo de cambio oficial, se ubica en valores de $920-934 FCA.






Comentar