








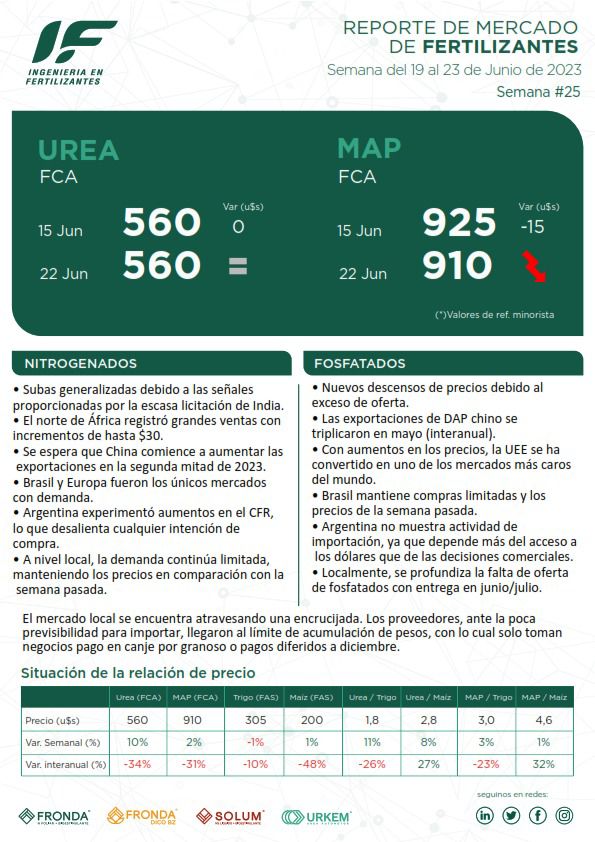
Reporte del mercado de fertilizantes elaborado por IF Ingeniería en Fertilizantes correspondiente a la semana del 19 al 23 de junio de 2023.
- El mercado local se encuentra atravesando una encrucijada, que con el pasar de los días en lugar de solucionarse se acentúa más, y genera complicaciones en el abastecimiento.
- Es que los proveedores, ante la poca o nula previsibilidad para importar normalmente y la imposibilidad de girar divisas para el pago de
importaciones, llegaron al límite de acumulación de pesos. Si bien las estrategias para pasar la coyuntura varían según el proveedor, el denominador común es que hoy casi ningún proveedor acepta pesos o tarjetas como moneda de pago. - Los agroexportadores se refugian en los granos como moneda de cobranza, ofreciendo volúmenes limitados de producto con la condición de pago en canje por granos, tanto disponible como forward.
- Los proveedores que son netamente importadores de fertilizantes están algo más complicados, ya que su única estrategia de refugio es
aceptar pagos diferidos a diciembre, con el riesgo y la tasa de financiación que eso conlleva. - Ya comenzada la segunda mitad de año, y de cara al momento de mayor demanda de fertilizantes, el mercado presenta más dudas que certezas, y en este contexto los productores plantean estrategias defensivas ya sea bajando dosis, o postergando fertilizaciones según lotes y cultivos.
Nitrogenados
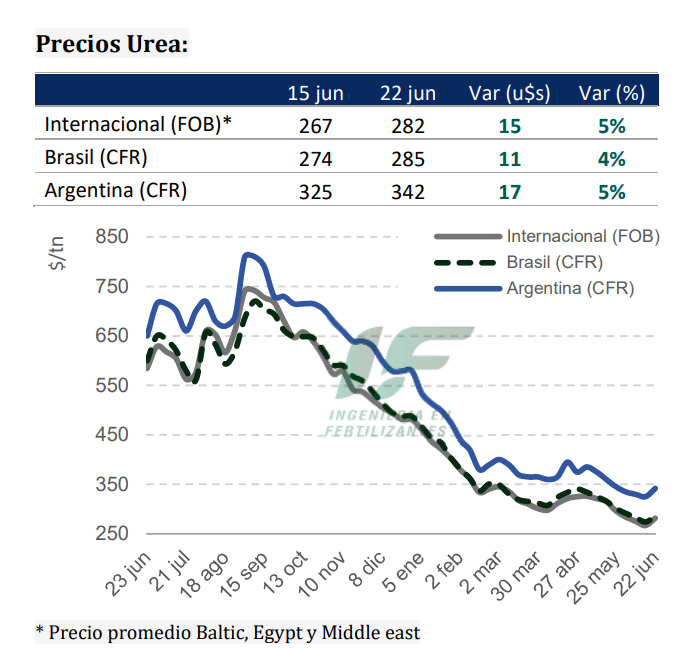
- Los mercados de urea tuvieron alzas en los precios esta semana. Al occidente se registraron señales alcistas por la escasa licitación india, que generó una oleada de ventas en el norte de África, con alrededor de 57.000t vendidas.
- En Egipto los precios aumentaron a los $330-335 FOB (+30) ya que los comerciantes cerraron posiciones en Europa.
- Europa extendió la exención de aranceles de importación para producto egipcio y argelino, pero no para producto de otros orígenes (Omán, Nigeria y EEUU), lo que fomentaría ventas a otros orígenes como por ejemplo América Latina con una demanda creciente
(principalmente en Brasil). Esta suba de aranceles de algunos destinos, junto con los aumentos del precio del gas pone presión a los precios locales. - Por el contrario, en Asia se espera que China comience a aumentar las exportaciones en la segunda mitad de 2023, lo que aumentaría la disponibilidad en la región.
- Por parte de la demanda, se empezó a movilizar el mercado de Brasil donde el interés de compra presionó a los precios que llegaron a los $280-300 CFR (+15).
- De no aparece fuerte la demanda brasilera y de EEUU, y ante la A falta de otra licitación india, podría dejar un exceso considerable a partir de la segunda mitad de julio tras la ventana de envío de India.
ARGENTINA
- Con el transcurrir de la semana, las ofertas de UREA para importación en Argentina se ubicaron en $340-345 CFR (+25), lo que termino de desalentar cualquier intención de importación que ya de por si venia limitada por el acceso a las SIRA y a los dólares.
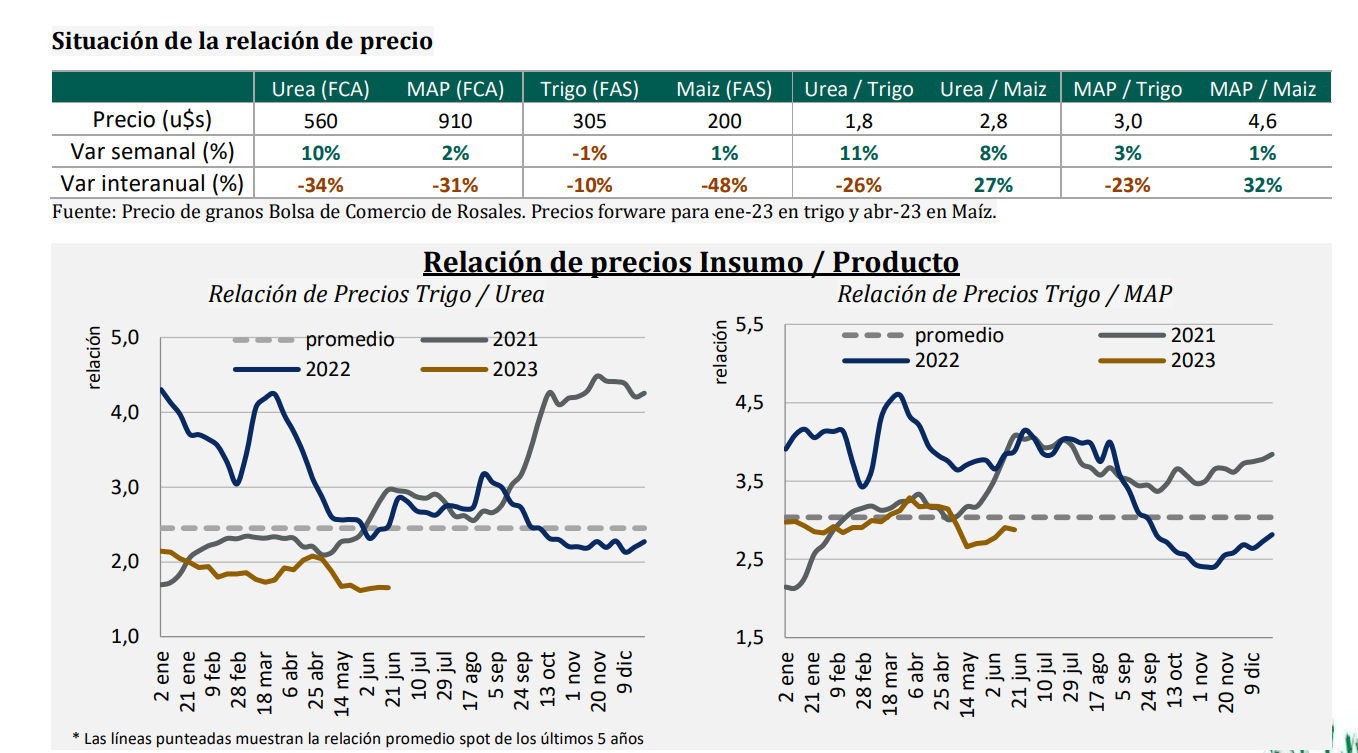
- A nivel local la demanda continúa siendo muy limitada, los precios se mantuvieron en el orden de $500- 520 FCA, y no acusaron recibo del movimiento de precios internacional, sino hasta el mediodía del viernes, cuando los proveedores anunciaron una suba de precios del
orden de $10-15 de cara a la semana próxima. Lo que motivo a algunos negocios anticipando dicha suba.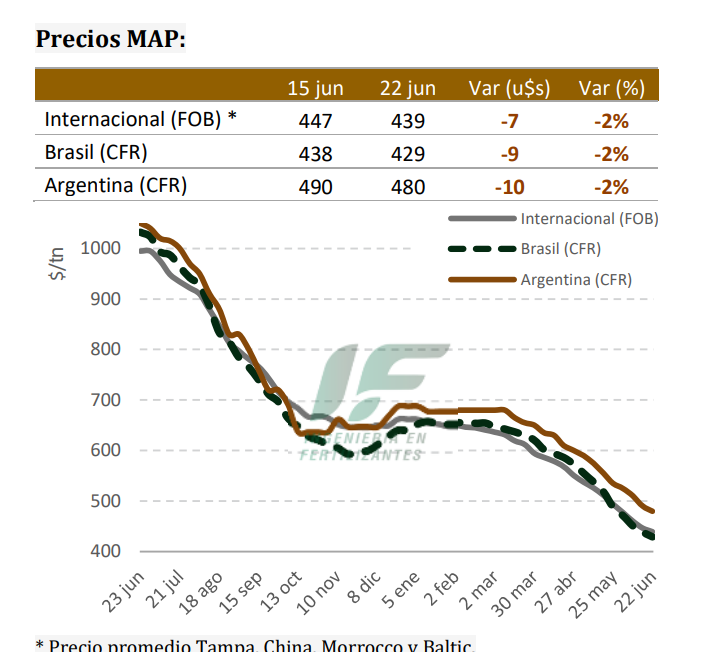
Fosfatados
- El exceso de oferta en el mercado de fosfatos en relación con la demanda ha sido testigo de nuevos descensos de precios esta semana.
- Los niveles de DAP FOB China se mantuvieron estables en $460-465 FOB debido a la falta de ventas y ofertas limitadas.
- Las exportaciones de DAP chino se triplicaron en mayo, con respecto al año anterior, impulsados por el aumento de envíos a India y Tailandia. Esto se da debido a una flexibilidad en las cuotas de exportación que se les asignaron a principios de abril.
- El precio del DAP en India vuelve a bajar a niveles de $459 CFR (-11). El precio del DAP debería pasar a un descuento frente al MAP en Brasil, dados los altos niveles de inventario y las compras de importación hasta ahora por encima de 4Mt.
- La mejora en la relación insumo/producto ha avivado cierta demanda en EEUU, y los precios de las barcazas de DAP en NOLA han subido a $492-508 FOB (+13) y los del MAP a $521-532 FOB (+15).
- Esta suba ha convertido a EEUU en uno de los mercados más caros del mundo, con precios equivalente de $500 CFR para DAP y $520 CFR MAP golfo, atrayendo la atención de los principales fabricantes del fosforo del oeste que estarán sin duda atentos al potencial del mercado de este país con vistas a limitar la persistente presión sobre los precios internacionales.
- Al igual que en EEUU, en Brasil la liquidez al contado ha repuntado, pero solo ha sido suficiente para mantener los mismos niveles de precios de la semana pasada $430 CFR, debido a que las importaciones aún se encuentran en niveles récord y los almacenes están bien abastecidos (ver reporte semana pasada).
ARGENTINA
- Las indicaciones de DAP/MAP CFR se ubicaron en $470-490 (-10), lo que permite reducir la prima de precios frente al CFR Brasil.
- La actividad de importación este año en general sigue dependiendo más del acceso a divisas en dólares, que de los objetivos de ventas planteados por las empresas importadoras o el tiempo de compra por la caída de precios internacionales.
- Se profundiza la falta de oferta de fosfatados con entrega junio/julio, sin embargo, los precios cedieron $30 en el extremo inferior ubicándose entre $865-900 FCA, todavía muy lejos de los precios de reposición de importación.
- La oferta para entregas fines de julio en adelante, se mantiene entre $840-850 FCA (=), y no vemos que vaya a bajar en tanto y en cuanto no se normalice el mercado de importaciones.
- El resto de los productos con menor volumen de importación se ven aún más afectada la oferta, como ser el TSP y las MEZCLAS QUIMICAS NPSZn, sin precios de referencia para publicar.






Comentar