








Nitrogenados
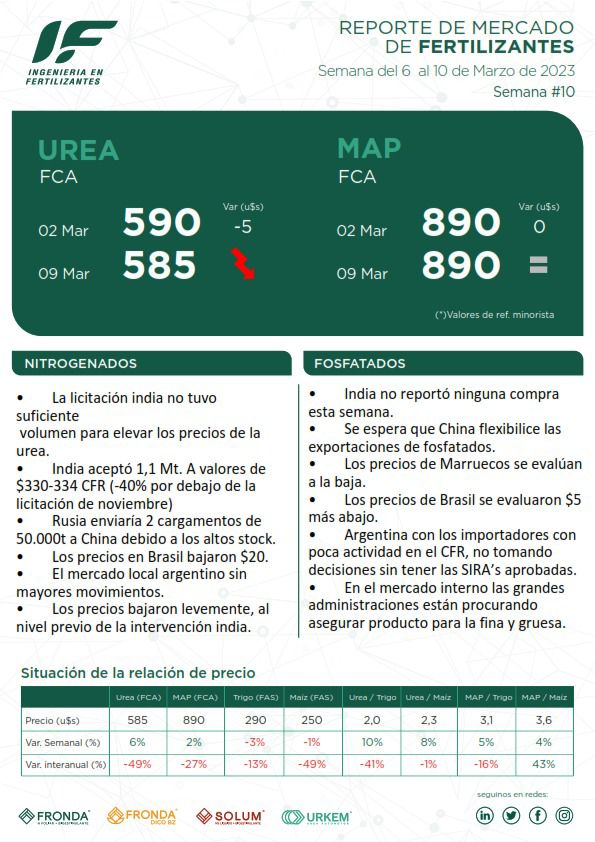
La licitación India no tuvo suficiente volumen para elevar los precios de la urea. Hubo una caída de precios y menor compra en volúmenes en EEUU y Brasil. La próxima licitación podría llegar a mediados de abril por otras otro 1,5 Mt.
India (IPL) recibió 19 ofertas por alrededor de 3,56 Mt de urea, aceptando 1,1 Mt. El L1 se acordó a $330- 334 CFR. Las ofertas están 40% por debajo de la licitación india más reciente en noviembre de 2022, que se adjudicó a $573-579 CFR.
Las barcazas NOLA se estiman en $320-350 FOB (-20). El sentimiento con respecto a los precios de los nitratos en general continúa cayendo en EEUU.
Los precios de exportación de China se mantuvieron sin cambios en $370-380 FOB ya que el país permanece aislado del mercado global. La producción interna se mantuvo en un nivel alto durante marzo y la oferta interna aumentó rápidamente.
En Rusia los precios de urea granular están a $280-310 FOB (-10). Hay especulaciones de que Rusia enviará 2 cargamentos de 50.000t a China debido a que los almacenes están llenos en los puertos rusos, para revenderlos en el mercado interno chino.
Argelia ofrece $380 FOB a países europeos y $300 FOB a no europeos. Egipto mantiene precios más altos en $390-400 FOB (-5) vendiendo solo a países europeos. En el Golfo Árabe hubo una venta de 45.000t de Qatar a $310-315 FOB (-20).
Los precios de la urea en Brasil descendieron a $320-340 CFR (-20) en respuesta al exceso de oferta global percibido y los costos de producción más bajos en Europa y Rusia.
ARGENTINA
Semana sin actividad en el CFR, con los precios bajando a $390 CFR.
Una semana sin mayores movimientos en el mercado local. Poca comercialización, con el foco en Expoagro que pocas novedades y ofertas trajo para el sector fertilizantes, y una seca que sigue preocupando.
Los precios si bien bajaron levemente, en realidad volvieron al precio previo a la intervención india, expectativa que se diluyó al día de hoy.
Creemos que, de no mediar ninguna noticia que cambie las expectativas y nos saque de esta calma, vamos a seguir viendo un mercado depresivo en ventas, despachos y precios, al menos hasta fin de marzo.
Fosfatados
Otra semana muy tranquila para el mercado de fosfatos.
India no reportó ninguna compra esta semana dejando los precios de DAP más bajos a $625-635 CFR (- 5). Con grandes los importadores están esperando que el mercado siga bajando.
Los precios de China DAP se evalúan en un rango de $610-625 FOB (-). Los precios de China en el mercado interno de fosfato se mantienen firmes y respaldados por costos de producción relativamente altos.
Los precios de Rusia para DAP se evalúan en $570-670 FOB Báltico (-10). Los precios MAP son ligeramente más bajos a $580-595 FOB Báltico (-5).
Los precios de Marruecos DAP se evalúan a la baja en $610-700 FOB (-5). MAP también ha disminuido a $620-675 FOB (-10). Hubo ventas a Europa por 31.000t DAP con precios de $650 FOB promedio.
En Arabia Saudita, no hubo nuevos negocios. Los precios de DAP se evalúan a la baja (-15).
NOLA DAP se evalúa ligeramente más bajo en $655-675 FOB (-5) con más actividad esta semana. Las barcazas MAP se evaluaron a $610-630 FOB (-).
Los precios de Brasil se evaluaron en $640-645 CFR (-5) con una tendencia del mercado ligeramente más baja, debido a los cargamentos de MAP marroquíes y rusos que llegan en marzo. Se estima que habrá una oferta y una demanda estables hasta fines de marzo, ya que la
desaceleración en las importaciones de fertilizantes se ve contrarrestada por una disminución en las entregas a medida que el país ingresa en una temporada de baja demanda.
ARGENTINA
Nada ha cambiado desde que comenzó el año en la importación de fosforo para Argentina: poca a nula actividad de negocios CFR, que mantiene el mercado poco ofertado, y a los importadores no tomando decisiones sin tener las SIRA’s aprobadas. Mientras tanto el mercado
internacional continua débil, con poca actividad de demanda, y con expectativas que China flexibilice su política de exportación.
La referencia de precios se mantiene en $680 CFR, una prima de $40 frente al CFR Brasil (argentina normalmente compra con una prima de $5-12), en un mercado sin negocios.
En el mercado interno, las trabas en las importaciones han despertado interés de las grandes administraciones de siembras, que están activamente procurando asegurar el fosforo para la siembra fina y gruesa. El resto de los productores están más preocupados en el clima y en la cosecha gruesa, que en asegurar los fertilizantes para la próxima campaña.
Los precios locales MAP/DAP se mantienen en el orden de $860-880 FCA, para el mercado mayorista.






Comentar