









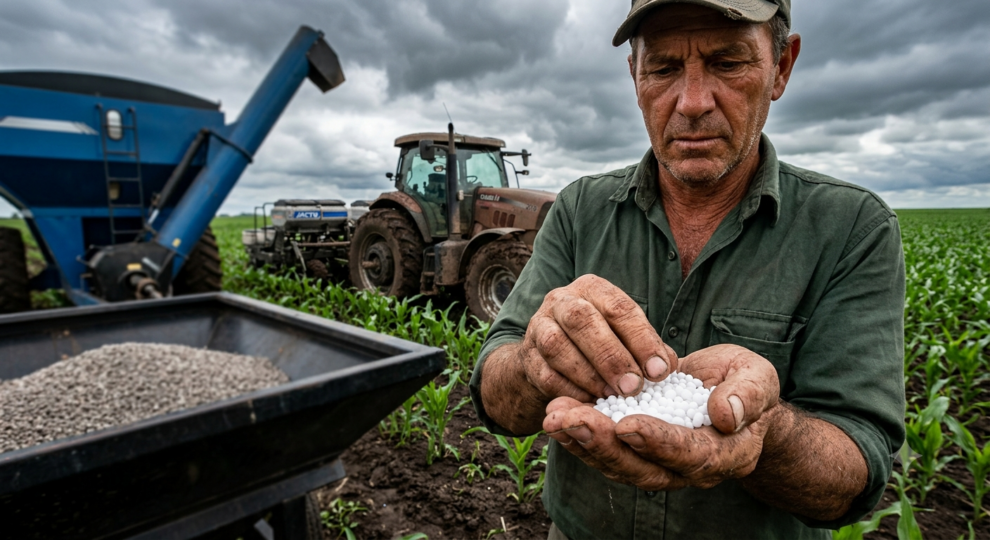

El mercado de insumos estratégicos para la nutrición de cultivos atraviesa jornadas de altísima volatilidad. Según el último reporte emitido por IF Ingeniería en Fertilizantes, el escenario de los nitrogenados experimentó un giro drástico hacia el cierre de la tercera semana de julio, mientras que los fosfatados sostienen un panorama de parálisis e incertidumbre internacional.
Nitrogenados: Fuerte rally alcista y suspensión de ofertas locales
Hasta mediados de la semana, el mercado de la urea granular mostraba un comportamiento relativamente calmo. Sin embargo, sobre el cierre del período, la combinación de factores geopolíticos y el rápido despertar de la demanda brasileña actuaron como un detonante global.
Factores de presión en el mercado internacional:
-
Conflicto en Medio Oriente y Mar Negro: Las tensiones en el Estrecho de Ormuz y los bloqueos a la oferta iraní redujeron drásticamente la disponibilidad de volumen FOB en la región (cotizando en la franja de u$s 400 a u$s 430/t FOB).
-
Norte de África al alza: Productores de Egipto y Argelia capitalizaron la escasez, llevando los precios a un rango de u$s 525 – u$s 555/t FOB (con subas acumuladas de hasta u$s 155/t desde mínimos de junio).
-
Trabas en China: Las rigurosas inspecciones aduaneras (CIQ) y las limitaciones al sulfato de amonio (AMSUL) derivaron una mayor demanda hacia la urea.
-
Reacción en América Latina: Brasil irrumpió activamente en la compra para cubrir la siembra de su maíz safrinha, impulsando la cotización CFR a valores de u$s 495/t sobre el viernes.
El impacto en la plaza argentina
En la Argentina, el costo de reposición importado (CFR) saltó rápidamente a u$s 510 – u$s 515/t CFR, sosteniendo la prima habitual frente a Brasil debido a la logística de dragado de la Vía Navegable Troncal del Paraná y mayores distancias de navegación.
En la plaza local mayorista (FCA), tras haber cerrado la semana con un promedio de u$s 568/t FCA, el mercado experimentó una suba repentina el viernes por la mañana: los valores se dispararon por encima de los u$s 600/t FCA, provocando que varios importadores retiraran sus listas de oferta ante la falta de certeza sobre los precios de reposición. Esto ocurre justo cuando finaliza la demanda para la fina y los productores evalúan estrategias de compra de cara al maíz temprano.
+-------------------------------------------------------------------+
|     EVOLUCIÓN DE PRECIOS MAYORISTAS EN ARGENTINA (FCA)            |
+-------------------+---------------+---------------+---------------+
| Insumo            | Sem. 16/Jul   | Sem. 23/Jul   | Var. Semanal  |
+-------------------+---------------+---------------+---------------+
| Urea Granular     | u$s 560 / t   | u$s 568 / t*  |  +1,4% (+u$s 8|
| MAP (Monoamónico) | u$s 985 / t   | u$s 1.003 / t |  +1,8% (+u$s18|
+-------------------+---------------+---------------+---------------+
* Nota: Valor previo al salto por encima de u$s 600/t verificado el viernes 24/jul.
Fuente: Elaboración de Mundo Rural sobre datos de IF Ingeniería en Fertilizantes.
Fosfatados: Sin liquidez y con costos que sostienen precios firmes
A diferencia de la urea, el mercado global de fertilizantes fosfatados (MAP/DAP) se encuentra atrapado en un estado de estancamiento. La escasa asequibilidad por parte de los productores a nivel mundial frena las compras masivas, pero los altos costos de la materia prima (especialmente del azufre) impiden que las cotizaciones cedan.
-
Oferta ajustada: La planta de Lifosa en Lituania anunció la parálisis de su producción a partir de agosto debido a la inviabilidad de costos. Asimismo, China continúa desviando ácido fosfórico y MAP grado técnico hacia la industria de baterías de litio, restringiendo la oferta agrícola.
-
Mercado local sin operaciones: La actividad importadora en la Argentina se mantiene paralizada, con precios de referencia nominales de u$s 920 – u$s 930/t CFR para el MAP (+u$s 20/t de prima respecto a Brasil).
-
Posición del mercado interno: Con un nivel de stock aceptable en depósitos locales respecto al valor internacional, el MAP mayorista cotiza entre u$s 990 y u$s 1.015/t FCA (todavía u$s 40 a u$s 60 por debajo del costo directo de reposición CFR). En fertilizantes fosfatados de menor concentración o mezclas (como TSP o mezclas NPS+Zn), se registró un incipiente posicionamiento de la distribución de cara a las labores de la siembra gruesa.
Análisis de la Relación Insumo/Producto
Las relaciones de canje técnico registran comportamientos divergentes según la dinámica de cada insumo:
-
Urea / Trigo y Maíz: Tras haber tocado mínimos muy favorables a finales de junio y principios de julio (cerca de 2,6 a 2,8 toneladas de grano por tonelada de urea), la suba del nitrogenado ha comenzado a erosionar la relación de canje, acercándose nuevamente a las proyecciones históricas de costo para la nutrición del maíz.
-
MAP / Trigo y Maíz: Mantiene una relación estancada en niveles elevados (requiriendo en torno a 4,8 a 5,0 toneladas de trigo y más de 5,2 toneladas de maíz por cada tonelada de fosfomonoamónico), reflejando la rigidez del mercado internacional del fósforo.




Comentar