






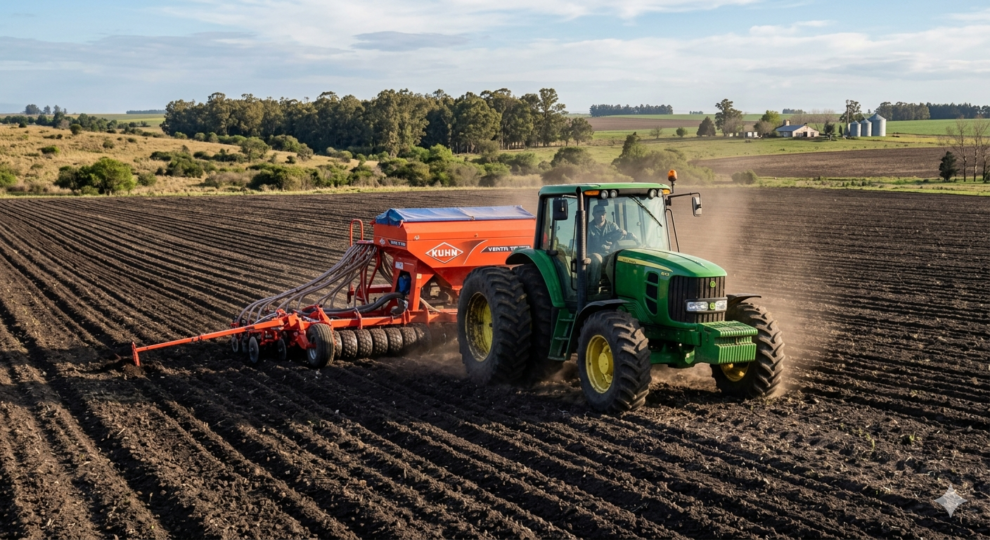

Las precipitaciones recientes han fortalecido la condición hídrica de los cultivos de soja y maíz, generando mejores perspectivas de cara a la campaña fina, especialmente para el trigo. Sin embargo, este escenario más alentador no se traduce todavía en decisiones de compra por parte de los productores, que mantienen una postura cautelosa y analítica.
Según el reporte, el principal factor que limita la activación del mercado es el nivel de precios, que sigue reflejando las tensiones internacionales. Tanto la urea como los fosfatados se mantienen en valores elevados, lo que refuerza la percepción de riesgo y retrasa la toma de decisiones comerciales.
En el caso de los nitrogenados, el mercado global continúa condicionado por el conflicto en Medio Oriente, con dificultades logísticas en zonas clave como el Estrecho de Ormuz y restricciones productivas en países relevantes. A nivel local, no se prevén problemas de abastecimiento gracias a importaciones diversificadas y al aporte de la producción nacional, pero el riesgo sigue centrado en el precio ante una eventual reactivación de la demanda.
Para los fosfatados, el panorama es más ajustado. La oferta global restringida, sumada al encarecimiento de insumos como el azufre, sostiene los precios en niveles altos. En Argentina, si bien no se anticipa un desabastecimiento general, sí podrían registrarse faltantes puntuales, especialmente de MAP puro, debido a estrategias más defensivas por parte de importadores y distribuidores.
En este contexto, toda la cadena comercial se maneja con cautela: los importadores evitan sobreexponerse, los distribuidores priorizan liquidez y los productores postergan decisiones. El resultado es un mercado de bajo volumen, con operaciones puntuales más vinculadas a cobertura que a una demanda genuina.
De cara a la campaña fina 2026, el informe destaca que la clave será estratégica. Con un contexto productivo que comienza a alinearse pero con restricciones financieras y precios firmes, la anticipación en las decisiones podría marcar la diferencia entre productores.
Aqui podés leer el informe completo






Comentar